聊聊定期寿险:它到底是谁的保护伞?
2026-10-12 07:19:55
说白了,定期寿险就是给家庭责任买的一份兜底保障。它的作用很纯粹,没有花里胡哨的增值功能。今天就把它掰碎了说清楚。
先搞懂:定期寿险到底保什么
一句话说清。你和保险公司约定一个保障期限,比如保10年、20年,或者保到60岁、70岁。你交保费,如果在约定的保障期限内,发生了身故或者全残,保险公司就会按照合同约定,给你指定的受益人赔一笔固定的钱。
就是这么简单。没有分红,没有返还,就是纯保障。保费的大部分都用来买风险保障了,所以价格特别便宜。
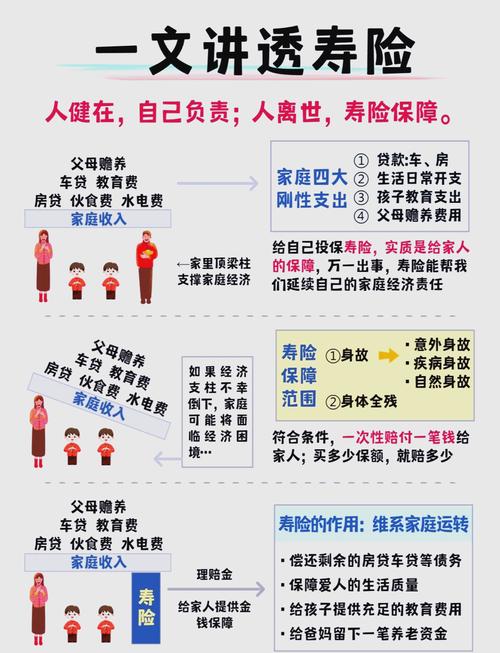 定期寿险基本保障责任示意图
说实话,大部分寿险产品,核心责任都是这个,区别只在细节上,核心逻辑没变过。
谁最需要配置定期寿险?
并不是所有人都需要买。对着看就行:
1. 家庭的主要经济支柱。如果你每个月赚的钱,要用来还房贷、养孩子、赡养父母,那你真的可以考虑。万一出事,这笔钱能帮你的家人把你没做完的事扛下去,不至于让家人卖房子还债,孩子读不起书。
2. 背负大额债务的人。哪怕你不是唯一的经济支柱,如果你身上背了几百万的房贷,或者创业有大额负债,这笔钱能帮你把债务结清,不会把债务留给家人。
3. 没有足够应急储备的年轻人。刚工作没几年,积蓄不多,上有老下已经有小了,预算不多,买它最划算。
不过话说回来,如果你已经实现财务自由,哪怕你走了,家人留下的钱也足够花一辈子,那确实不需要买。退休的老人也不需要,保费太贵,孩子也不需要,孩子没有家庭责任,没必要。
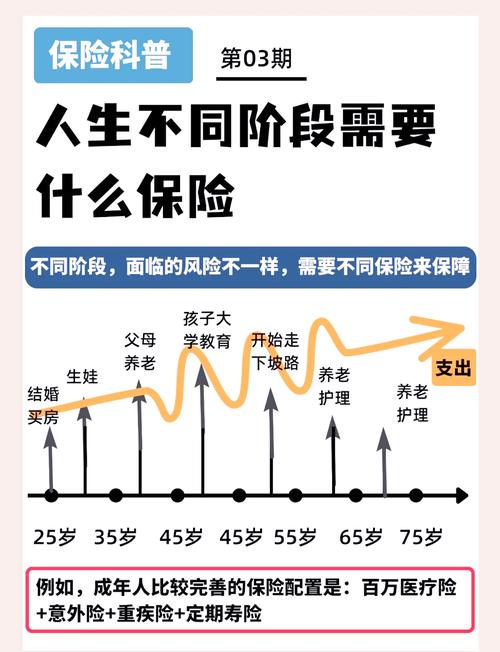 适合买定期寿险人群对比图
关于定期寿险的几个常见误解
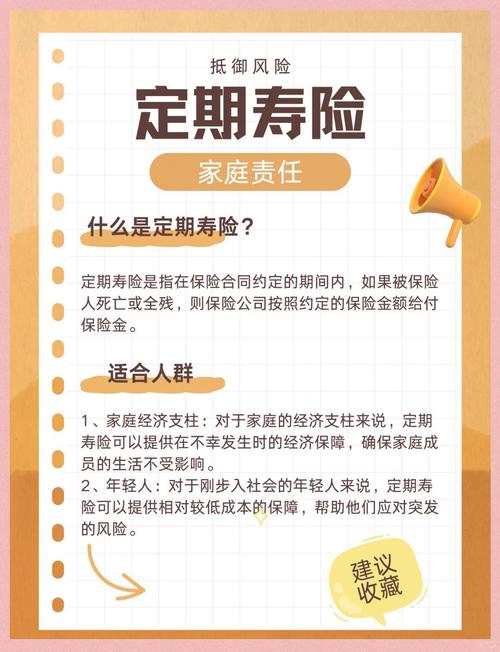 关于定期寿险的几个常见误解
我整理了问得最多的几个问题,一个个说清楚:
误解1:我有社保有团险,不需要再买了
社保对于身故,只给很少的丧葬费和抚恤金,远远不够覆盖大额债务。单位给的团险,保额一般也就几十万,碰到大几百万的房贷根本不够填,而且你换工作,团险就停了,不是跟着你走的。
误解2:买定期寿险不吉利,只有死了才赔
首先,全残也赔。全残就是你彻底失去劳动能力了,赚不了钱了,一样赔。其次,这个保险本来就不是给你自己用的,是给你在乎的人留的后路。你提前做好准备,比出事了让家人扛着强一万倍,有什么不吉利的?
误解3:年纪大了再买也来得及
年纪越大,保费越贵,而且身体多多少少会出点小问题,可能直接买不了。越早买越便宜,核保也容易过。
误解4:定期寿险保额越高越好
不对。保额越高,保费越贵。够用就行,没必要花冤枉钱。
买定期寿险必须注意的细节
 买定期寿险必须注意的细节
几个核心细节,一定要盯紧:
1. 保额怎么定:一般建议,最低等于你的剩余房贷金额,加上孩子未来的教育费用,加上至少10年的家庭基本开支。不用盲目追求高保额,根据自己的预算来就行。
2. 保障期限怎么选:大部分人选保到60岁或者65岁就够了,那个时候差不多房贷还完了,孩子也成年了,家庭责任已经完成了。当然你想选更长的保障期限,也看你自己的情况。
3. 健康告知不能瞎填:问你什么就答什么,不要隐瞒病史,千万不要抱侥幸心理。所有健康告知的要求,都以保险公司的官方问卷为准。
4. 一定要看免责条款:哪些情况不赔,合同里写得明明白白,一定要提前看,不要买了之后才翻出来看。
最后说合规提醒:
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。所有关于健康告知、免责条款、等待期、理赔条件的内容,都以正式保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。如果有具体的疑问,请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊定期寿险:它到底是谁的保护伞?
文章链接:https://www.xinminbao.com/a/1667.html