上周跟认识十年的闺蜜窝在巷口的奶茶店,她喝着半糖芋泥啵啵,突然就掉眼泪。说前几天去参加了老公同事的追悼会,才知道人走了之后,留下的烂摊子有多大。
34岁,刚换了大房子,月供一万八,贷了三十年。孩子才上小学二年级,双方老人都在老家农村,没什么社保。
人没了,工资停了,房贷还在。
说真的,那天我捧着热奶茶,手都是凉的。
也就是那天,我们又聊起了寿险。很多人听到这两个字就皱眉,说晦气。可只有真正见过生活的耳光,才懂它到底是个什么东西。
很多人从一开始就搞混了:寿险到底保什么?
说实话,我刚接触保险那会,也把寿险跟重疾险、意外险混得一塌糊涂。
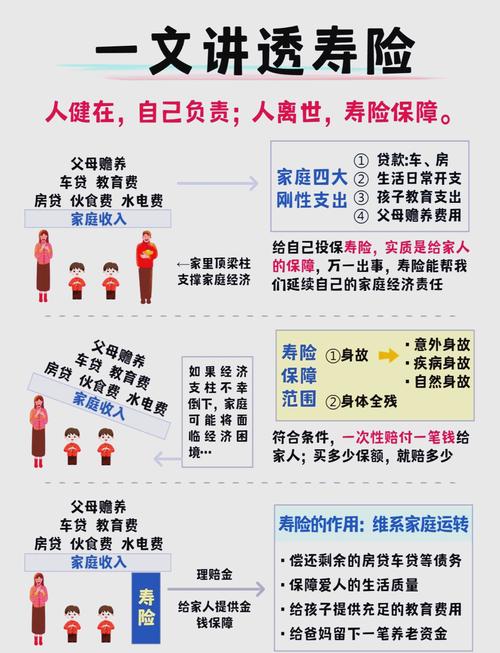
给你掰碎了说,其实特别简单。寿险的赔付条件,就两个:身故,或者全残。只要符合合同约定,就直接给受益人赔一笔钱,一次性给。
重疾险是给你自己治病用的,保你活着的时候得了大病能有钱撑着。寿险不一样,它是给你爱的人留的。你不在了,这笔钱帮他们接着过日子。
 人寿寿险保障责任通俗讲解图
你换房贷换了10年,还差20年没还,这笔钱可以帮你把房贷结清。老婆一个人带孩子赚的不够花,这笔钱可以当孩子的学费生活费。父母还等着养老,这笔钱能让他们老有所养。
它就是一个托底。说白了,就是你对家人的责任,哪怕你不在了,也能帮你扛着。
不过话说回来,寿险也不是什么都赔,这个一定要记牢,比如免责条款里写的情况,是不赔的,具体都写在保险合同里,一定要看仔细,一切以合同和保险公司官方说明为准。
这两个常见误区,太多人踩过坑
第一个误区:我有单位交的社保,还有意外险,不用再买寿险了对吧?
真不对。社保哪怕有抚恤金,那点钱够干什么?撑不了几年。意外险更不用说,意外险只保意外导致的身故,疾病导致的身故根本不赔啊。现在多少三四十岁的人,走是因为心脑血管疾病、癌症这些,意外险一分钱都不会出。寿险不一样,不管意外还是疾病,甚至自然身故,符合合同要求都赔。
第二个误区:只有家里赚钱的顶梁柱才需要买寿险,不上班的全职太太/老人/孩子不用。
这话听着对,其实错的离谱。你想啊,全职太太在家带孩子做家务,要是万一出事,你不得请保姆带孩子?不得找人打理家里的大小事?这哪一笔不要钱?再说了,哪怕不赚钱,对孩子和老人来说,她也是家里的主心骨,留一笔钱帮着家里度过最难的日子,不好吗?
孩子老人其实一般不需要太高的保额,但如果是还有负债,或者想留一笔钱给后代,那另说,看自己的情况。
 寿险常见认知误区对比表
还有人说,我都快退休了,孩子都成家了,买寿险干嘛?其实也看你自己的需求,要是你没什么负债,孩子也都稳定了,确实没必要瞎花钱。但要是你想给孩子留一笔钱,那也可以选,没有标准答案,全看你的责任和需求。
动手之前,先把这几件事想明白
 动手之前,先把这几件事想明白
第一,保额要跟你的责任匹配。不用盲目追高,也不能凑活买个几十万,根本不够还债。怎么算?把你剩下没还的房贷车贷加起来,再加上孩子未来的学费、老人的赡养费,加出来的数,差不多就是你需要的保额。预算有限就少买一点,预算够就往足了配,自己说了算。
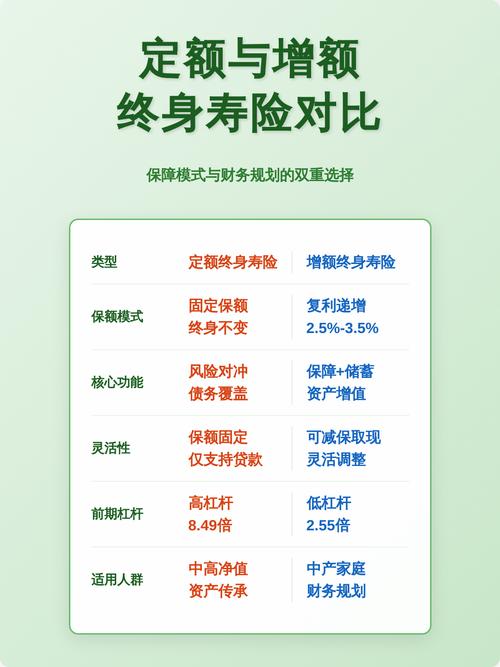
第二,保多久看你的责任期。现在常见的就是定期寿险和终身寿险,定期就是保20年、30年,或者保到60岁、70岁。对大多数人来说,保到退休差不多就够了,那时候房贷基本还完,孩子也成年了,你的责任差不多也尽完了。终身寿险是保一辈子,只要身故就赔,相当于一定会拿到这笔钱,很多人用来做资产传承,这个就看你的预算和需求了。
第三,健康告知一定要如实填,千万别隐瞒。很多人怕买不了,就隐瞒自己的结节、高血压这些病史,最后理赔的时候被拒,亏了保费又耽误事,太不值了。有什么问题就如实说,具体能不能买,以保险公司的核保结论为准。
对了,还有一点,买之前一定要看清楚免责条款,哪些情况不赔,合同里写的明明白白,别偷懒不看。
其实我特别懂,很多人不愿意碰寿险,就是觉得说这个不吉利,平白无故说什么身故,太吓人。可反过来想,我们每天累死累活加班,省吃俭用攒钱,不就是想让家人过的踏实一点吗?
你提前把这个坑填上,哪怕真的有那么一天,家人不用替你扛债,不用因为没钱过不下去,这不是晦气,是你给家人最后一份负责任的爱啊。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有条款、规则都以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然