上周六蹲楼下便利店买冰棒,碰到常一起坐石桌乘凉的张阿姨正翻小本子算账。
笔尖点着纸上那行数字,她念叨说,现在每个月退休金够花,就想攒点稳稳的钱,再过十年,能多出来一笔给自己花,万一儿女忙,也不用张口要。
有人给她提了年金险,她拿着宣传单看了一下午,字都认识,凑一块就懵了。
年金险,本质上就是你给自己存的一笔“定向专款”
很多人一听到年金险,第一反应就是“理财”“投资”,其实剥开外衣看内核,它本质还是保险,核心作用非常简单:你现在按约定交保费,到了合同约定的时间,就可以定期从保险公司领钱了。
想给自己养老,就约定退休年龄开始领。想给孩子存教育金,就约定孩子上大学、成家的时间开始领。
说白了,就是提前把一笔钱锁起来,指定未来某个时间才用。
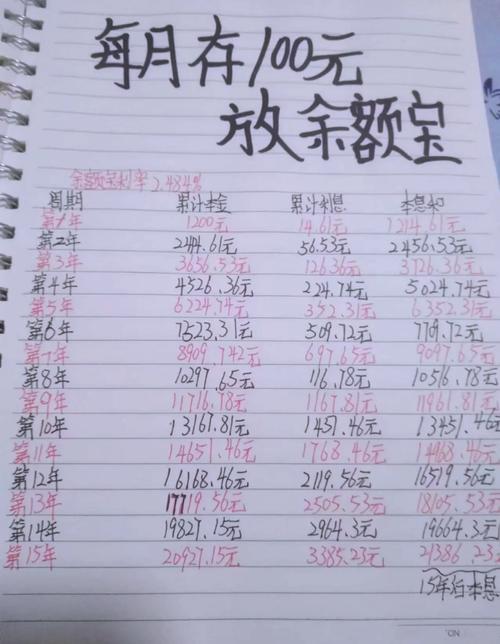
和你把钱放银行活期、定期有啥不一样?
最大的区别,就是它的“强制性”。很多人存不下未来要用的钱,不是没钱,是忍不住花——朋友结婚随礼要取,看中新款手机要取,出去旅游一转,卡里的积蓄就没了一半。年金险没那么好取,前期动它反而会亏本金,反而帮你把这笔钱老老实实留到了该用的时候。
就像张阿姨说的,要是存银行,指不住哪天就贴给儿子换车了,存成年金险,拿出来的时候就是我的养老零花钱,谁也动不了。
别被花里胡哨的宣传带偏,先搞懂这几个核心点
我见过太多人买年金险,都是被宣传页上漂亮的数字晃花了眼,买完才发现和自己想的不一样。这儿给大家拎几个最关键的,一定要记牢。
能领到多少钱,只有写进合同的才算数。很多宣传材料上会给你演示低、中、高三档收益,很多人眼睛直接盯着最高那档看,算完觉得太划算了,就下手了。我说实话,那些演示都是虚的,只有合同里明明白白写清楚的领取金额,才是你一定能拿到的。
领钱的时间是定死的,急用钱别乱碰。年金险是给未来存钱,如果你刚买完三五年就想把钱全取出来,很大概率会亏本金,这个是规则,一定要提前想清楚,你的这笔钱是不是真的能放十几二十年不用。
至于那些传得神乎其神的“避债避税”“可以养老不用社保”之类的话,听听就好,别当真。普通老百姓买年金险,就是存一笔确定的钱,哪来那么多特殊用途?都是营销话术罢了。
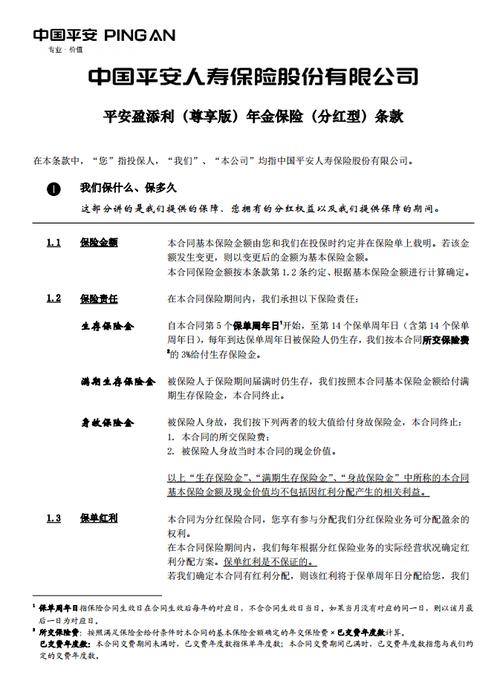
还有一点要提,很多人会问,领了几年人走了怎么办?这个不同产品规则不一样,大部分都会把剩下的钱给你的受益人,具体还是要看合同怎么写,别听业务员口头说。
搞清楚自己的情况,再考虑要不要选
年金险从来不是什么必须买的保险,也不是什么洪水猛兽,合适不合适,全看你自己的情况。
说实话,如果符合这两个情况,可以多了解:第一,你该配的保障类保险都配齐了——意外险、医疗险、重疾险这些基础保障都弄妥当了,不会未来急用钱看病还要动这笔年金;第二,你手里有一笔闲钱,放个十几二十年不用也不影响你现在的生活,就是想存起来留到未来用,求个稳。
那哪些情况千万别碰?
首先,你手里就几万块应急积蓄,还要还房贷车贷,孩子还要上学,那别碰。把活钱变成死钱,真碰到点事拿不出来,反而难办。
其次,你想靠它赚快钱发大财,那也别碰。年金险本身就是走稳健路线的,追求的是确定,不是高回报,你抱着赚大钱的想法买,最后肯定失望。
还有那种月入几千,硬要挤出来一半工资买年金险的,我也劝你三思。现在的日子都过紧巴巴了,何苦给几十年后的自己存钱,先过好当下才最重要呀。
不过话说回来,对那些已经做好保障,就是想攒一笔稳稳的钱的人来说,年金险确实是个不错的选择。就像张阿姨,社保有,房子有,基础保险也买了,手里剩点闲钱,就想攒一笔以后的“快乐养老钱”,七八十岁了想吃点好的,想出去旅游,不用伸手跟儿女要,自己花自己的钱,硬气,这不就够了吗?
温馨合规提醒
以上内容仅做保险基础知识科普,不构成任何投保建议,也不推荐任何具体产品。所有的保障责任、规则、约定都以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐