意外险到底保什么?核心要件别搞错
意外险,顾名思义,保“意外”,但日常理解的意外和保险条款里的意外,真不是一回事。 想要触发意外险理赔,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。 四个条件缺一个,都赔不了。 举个例子:走路踩滑摔断腿,符合四个条件,外来的(地面湿滑)、突发的(踩滑瞬间发生)、非本意(没人想故意摔跤)、非疾病(不是自身骨骼病变导致骨折),所以符合赔付要求。 那中暑晕倒住院呢?看似是天气热导致,本质是个人身体对高温耐受不足,属于自身内在因素,不符合“外来的”这个要求,所以大部分意外险不赔。 再比如猝死,大部分情况是身体潜在疾病诱发的,不符合“非疾病”,所以普通意外险基本不赔,只有少数产品附加了猝死责任,具体要看合同约定。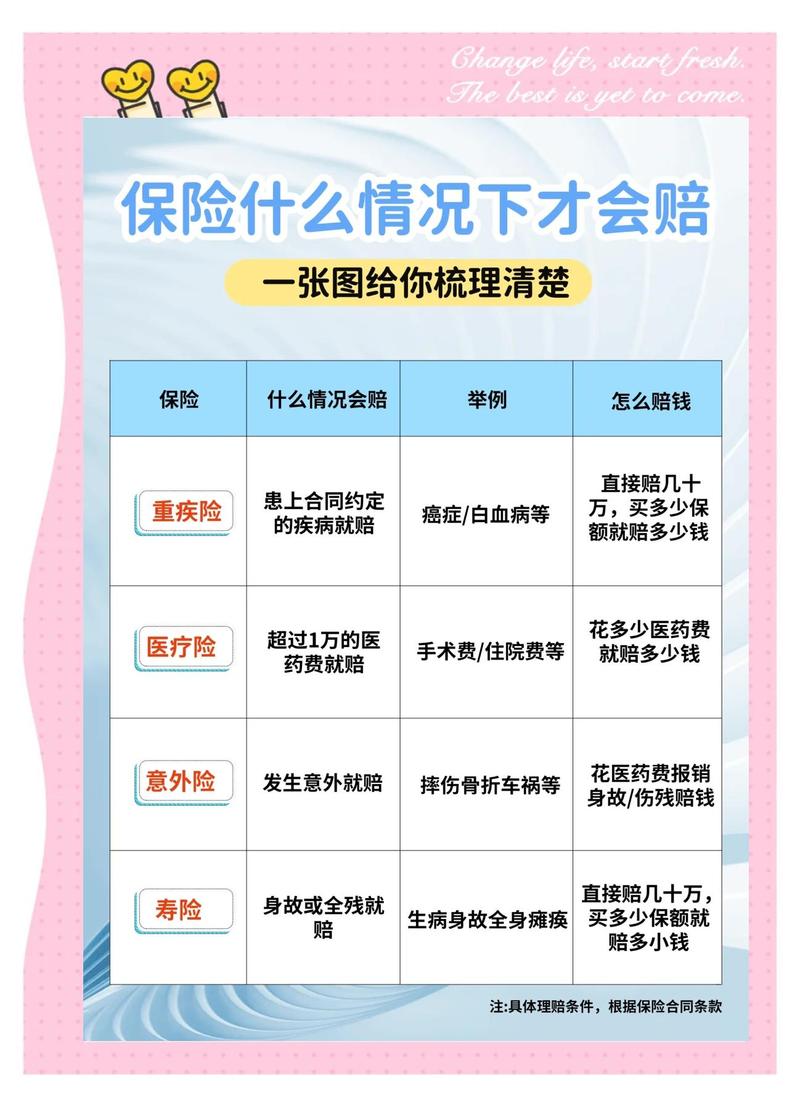
最容易搞混的几个概念,理顺了少踩坑
说实话,大部分人买意外险,都没搞懂这几个概念的区别,买错了自然用不上。 第一,意外伤害责任 VS 意外医疗责任 很多人搞反了两者的用处。 意外伤害责任,是身故和伤残才赔付,身故直接给保额,伤残按照评级按比例赔,比如十级伤残赔保额的10%,一级赔100%。这个是一次性给付的,不管你实际医药费花了多少。 意外医疗责任,是报销你因为意外受伤产生的医疗费用,门诊住院都能报,比如摔了缝针、被猫抓了打疫苗,花的钱按合同约定报,这个才是日常最常用到的责任。 第二,意外伤残 VS 全残 差一个字,差十万八千里。 意外伤残是按照等级赔,从十级到一级,只要达到等级就能赔,门槛低。全残是指完全丧失生活自理能力,比如双手截肢、双目失明这种,门槛极高,大部分意外伤残都到不了全残的标准。如果你的意外险只保全残,那这个责任基本等于没有。 第三,一年期意外险 VS 长期意外险 一年期意外险交一年保一年,保费便宜,几十块就能买到上百万保额。长期意外险一般要交十几年甚至二十年,保到几十年或者终身,保费比一年期贵很多。两者各有特点,这里不做好坏评价,只讲清楚区别。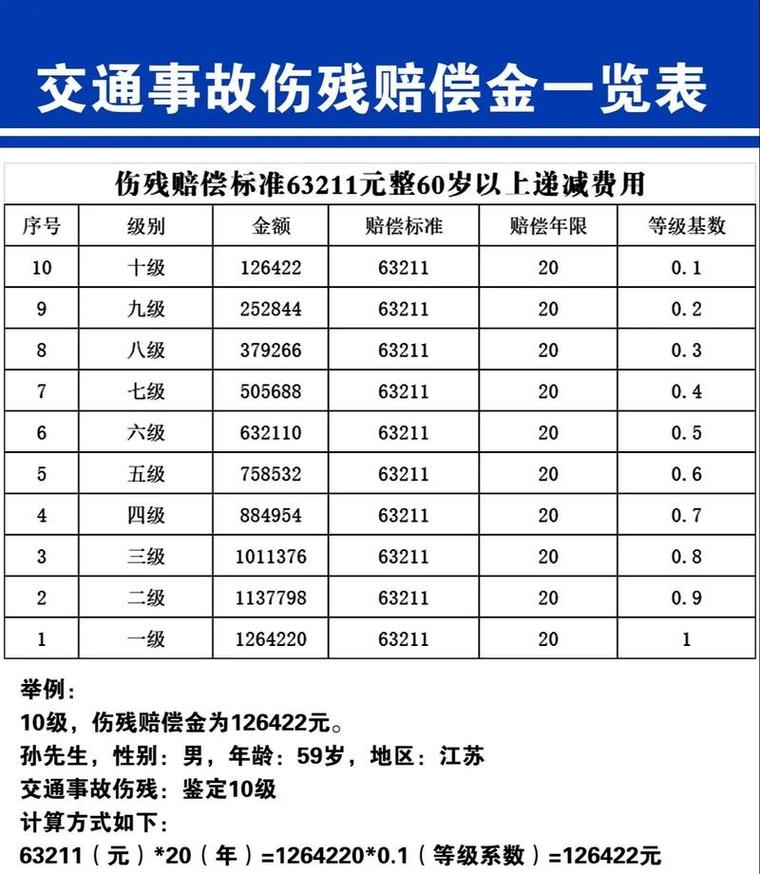
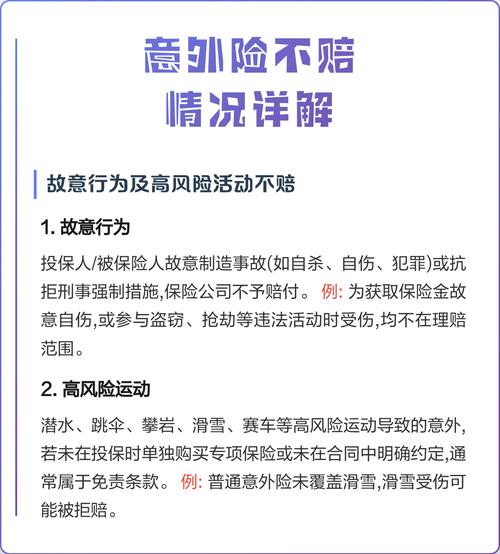
这些常见情况,意外险真的不赔
买前一定要核对这几点
不过话说回来,意外险本身不复杂,只要搞懂核心规则,就不会出大问题。 买之前先核对这几点: 1. 先确认有没有包含意外伤残责任,不要选只保全残的产品。 2. 意外医疗的参数比身故保额重要:免赔额越低越好,报销比例越高越好,能报自费药的更实用。毕竟日常用到的大多是小额医疗报销,高额的身故保额再高,平时也用不上。 3. 一定要翻一遍免责条款,哪些不赔提前知道,别等出事了才后悔没看。合规提醒
作者|dananjin
排版|dananjin
审核|满满