前阵子帮邻居处理猫的理赔,聊下来才发现,十个铲屎官里有八个对宠物险懵懵懂懂。要么觉得是智商税,要么被宣传吹得脑子晕,掏了钱都不知道自己买了啥。索性把大家问得最多的问题整理出来,说点实实在在的。
宠物险到底保什么?
说白了,宠物险本质就是给宠物买的保障,核心责任通常就两类,附加责任都是添头。
- 核心一:宠物医疗责任。这也是绝大多数人买宠物险的原因。你的猫或者狗生病了、意外受伤了,去正规宠物医院治疗产生的费用,符合合同约定的,可以按比例报销。
- 核心二:第三者责任。这个很多人都会忽略。举个例子,你牵狗出门,狗没稳住扑上去咬了路人,或者拆家的时候把客人的名牌包咬坏了,这时候你要赔对方钱,这个责任就可以由宠物险的第三者责任来帮你出。
剩下的什么寻找费、安葬费、手术津贴之类的,都是附加责任,有没有都不影响核心保障,不用太纠结。
买之前必须搞懂的几个关键规则
很多人买完理赔失败,十有八九是没看懂这些规则。
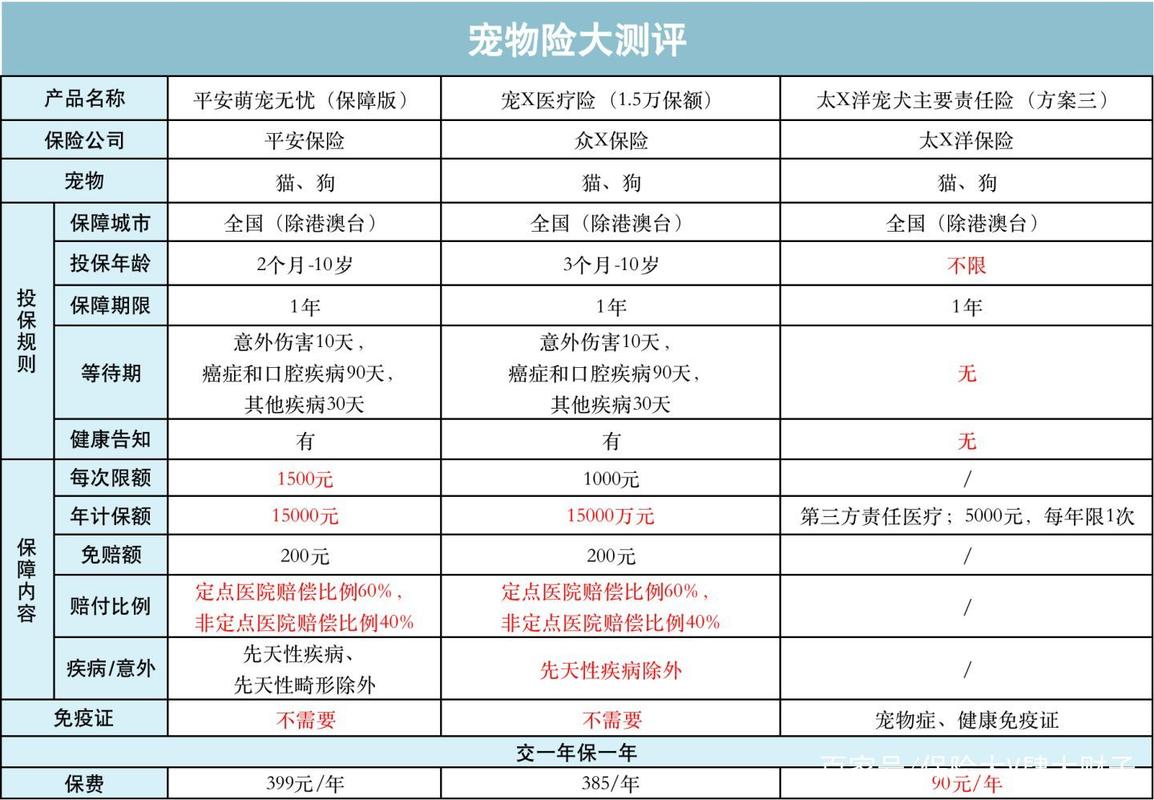
- 等待期。和人买保险一样,宠物险也有等待期,一般是几天到十几天不等。等待期就是说,你今天买完,明天宠物生病去医院,这种情况是不赔的。设置等待期主要是为了防止有人明明知道宠物生病,才买保险骗保。具体等待期时长,以你手里的保险合同为准。
- 健康告知。买之前一定要认真看健康告知要求,宠物之前有没有得过大病,有没有先天性遗传病,都要如实说。别隐瞒,不然理赔的时候百分百会出问题。具体健康告知要求,以保险公司官方说明为准。
- 免责条款。一定要翻出来看。哪些情况不赔?举几个常见的:先天性疾病、遗传病不赔;投保人故意造成宠物受伤生病不赔;没有正规资质的诊所治疗不赔;日常的疫苗、驱虫、美容绝育这类预防性或选择性手术,大多也不赔。
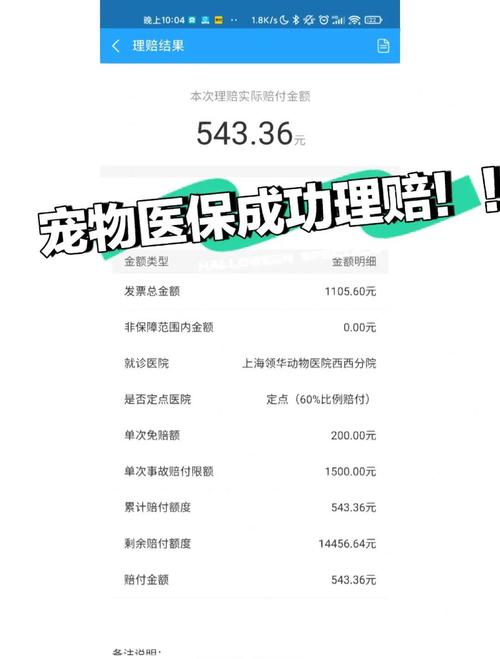
- 报销规则。记住三个点:免赔额,就是每次看病,低于免赔额的部分不赔,超过的部分再按比例报;年度限额,一年最多给你报这么多,超过就不报了;医院限制,很多产品要求去定点医院或者正规有资质的医院,私人小诊所不行。
关于宠物险的几个常见误解
说了这么多,再掰扯几个大家常搞错的事。
- 误解一:所有花费都能报。不对,刚才说了免责条款,买之前就有的旧病、先天性疾病,大多都不在保障范围内,不可能什么都报。
- 误解二:宠物险都是智商税。说实话,这个因人而异。要是你养的猫犬年纪小,本身不容易生病,你自己存款也多,能一下子拿得出几万块的手术费,那确实可以不买。要是你刚工作,存款不多,万一宠物得个大病,治疗大几万确实压力大,那确实可以考虑了解一下。不存在什么绝对的智商税一说,全看你的风险承受能力。
- 误解三:理赔一定会被拒赔。只要你投保的时候如实告知了,所有治疗都符合合同约定,单据齐全,正常流程走就可以。真的有纠纷,直接找保险公司官方客服协商,大部分问题都能解决。
合规提醒
本文仅做宠物险知识科普,不存在任何产品推荐、产品评价内容。
- 所有产品的条款、核保规则、理赔要求,均以对应保险合同以及保险公司官方说明为准。
- 本文不构成任何投保建议,是否投保,请各位读者自行判断。
- 本文不承诺任何理赔结果,理赔能否通过,以保险公司审核结论为准。
最后说一句。养宠本来就是一场修行,花钱的地方多了去了,不用跟风买,也不用一杆子打死,想清楚自己能接受什么,再做决定就好。
作者|dananjin
排版|dananjin
审核|柚子