为啥重疾非要卡“定义”?不是生病就赔吗
很多人买重疾险的时候,默认“只要是得了大病,保险公司就得赔”。真不是这样。
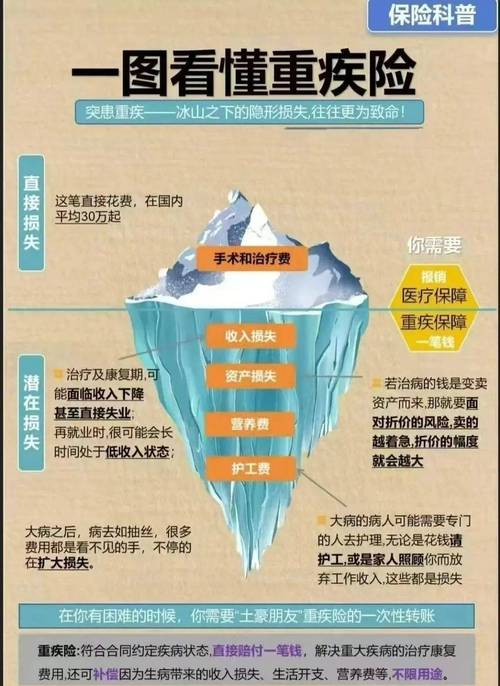
重疾险从诞生开始,定位就是补偿得了大病之后的收入损失、康复费用。这些病,一般都是治疗周期长、花费大、会长期影响正常工作生活的。
说白了,重疾定义就是投保的时候,保险公司和你白纸黑字说好的“赔付门槛”——达到这个标准,赔;没达到,就不赔。
完全不是故意刁难,这是契约本来该有的样子。
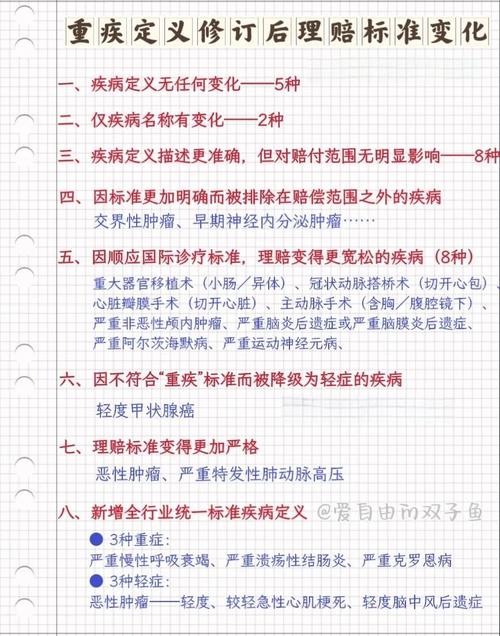
现在我们能买到的重疾险,前28种核心重疾的定义是全行业统一的。这个统一标准是2020年银保监会牵头修订的,从那之后上市的产品,这28种的定义一模一样,不存在哪家松哪家紧的说法。
这28种占了所有重疾理赔的95%以上,可以说,你买重疾险,核心就是保这28种。
几个常踩坑的常见重疾定义,掰碎了说清楚
我整理了几个大家最容易懵的,一个个说:
第一个,恶性肿瘤(也就是大家说的癌症)。很多人搞不懂,为啥原位癌不算重疾?其实定义里写得明明白白,恶性肿瘤-重度,要求是细胞已经发生恶变、浸润转移,原位癌不符合这个标准,所以不算重疾。现在很多产品会把原位癌归到轻症里赔,但哪怕不赔,也不是保险公司坑,本来定义就是这么定的。
第二个,冠状动脉介入手术(就是放支架)。刚才张姐的例子,要是她买的是2020年之前的老重疾险,很多要求必须开胸才能赔,放支架达不到标准,所以不赔重疾。要是买的是2020年之后的新产品,新定义已经改了——不需要开胸,只要做了介入手术就符合,对吧?这就是定义不同,结果不同。
第三个,脑中风后遗症。不管新旧定义,都要求治疗180天之后,还遗留永久性的功能障碍,比如一肢动不了、没法说话之类的。要是你中风之后治疗及时,恢复得很好,完全没后遗症,那也达不到重疾定义,对不对?
第四个,重大器官移植术。定义里只认可肾、肝、心脏、肺这些器官移植,像什么造血干细胞移植,原来要求是骨髓移植,现在放宽了,但如果你做的是其他小众器官移植,也不符合重疾标准。
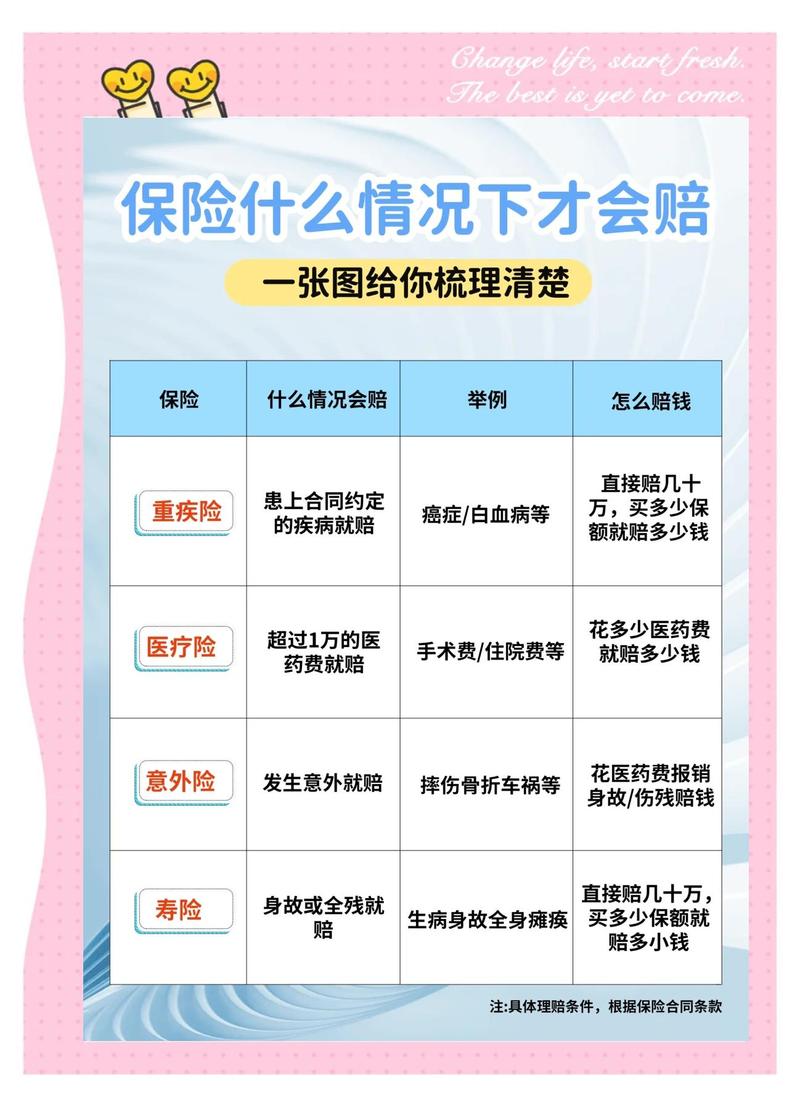
说实话,很多理赔纠纷,本质上就是买的时候没搞懂定义,光听了“保大病”的宣传,以为只要生病就赔,最后达不到预期,就觉得被骗了。
不过话说回来,没达到重疾定义,也不代表完全不赔。很多产品会有轻症、中症责任,要是符合轻症中症的定义,也能按轻症中症的保额赔,只是比重疾赔的少而已。
普通人看重疾定义,记住这几个关键点就够
首先,28种核心重疾不用比。刚刚说了,全行业统一标准,你翻遍各家产品的定义,都是一模一样的,不用在这上面浪费时间纠结。
其次,别迷信“保的病种越多越好”。很多产品宣传自己保100多种、120多种重疾,听起来很厉害,其实多出来的几十种,大多是非常罕见的病,发病率加起来都不到5%,有没有差别真的不大。核心还是那28种。
第三,重点留意轻症、中症的定义。目前银保监会只规定了3种高发轻症的定义,剩下的轻症中症,各家公司可以自己定,所以不同产品确实会有差异。
第四,别信“确诊即赔”的宣传。这句话一半对一半错,只有极少数重疾,比如恶性肿瘤-重度、多个肢体缺失,确实是确诊就符合定义。大部分重疾,要么要求达到某种状态(比如深度昏迷要靠呼吸机满一定时间),要么要求做了特定手术(比如搭桥、移植),才符合赔付标准。
最后提一句,所有关于定义、理赔的约定,最终都要以你手里的保险合同,还有保险公司的官方说明为准,千万不要只听口头宣传。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,具体约定请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨