定期寿险的核心逻辑,一句话就能说清
和其他花里胡哨的保险不一样,定期寿险非常纯粹。 它不治病,不分红,不返本,就是解决一个最极端的问题:如果家里的顶梁柱倒了,接下来一家子的日子怎么过? 房贷还有几十年没还,孩子刚上小学,爸妈还等着养老,你走了,这些钱谁来出? 定期寿险就是帮你出这笔钱。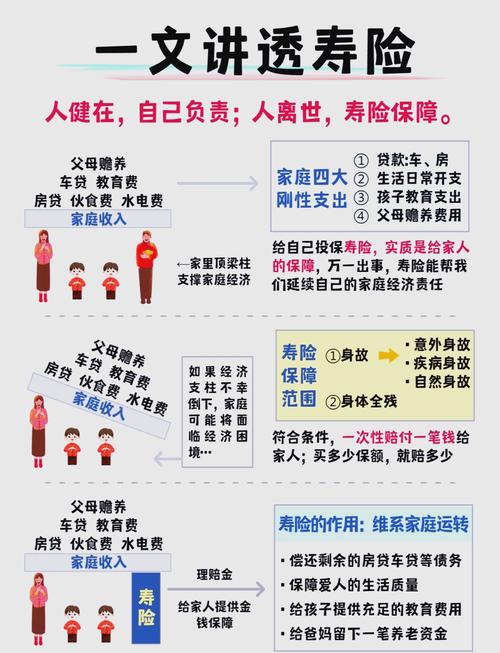
投保时,核心要关注这几个点
- 保障期限:没有标准答案,核心匹配你身上的责任期。比如你房贷还有30年还清,孩子还有20年才成年,那你选对应的期限就可以。不用强求一定要保到终身,贵很多,也没必要。
- 保额选择:核心思路就是覆盖你的负债,加上未来一段时间家庭的基本开支。比如你欠了100万房贷,家里一年开支8万,要覆盖10年,那保额至少要180万往上,具体你可以自己算,不用跟风买太高,也别买太低起不到作用。
- 健康告知:定期寿险的健康要求一般比重疾险宽松很多,但这不代表可以乱填。所有问题都要如实回答,不要故意隐瞒病史,具体要求以产品的健康告知和保险公司说明为准。
- 免责条款:就是保险公司不赔钱的情况,一定要看。不同产品的免责条款不一样,常见的比如故意自杀、故意犯罪、酒驾这些,大多都会免责,具体以合同为准。
常见的几个误解,一次性说清
- “我有社保有单位福利,不用买定期寿险”
社保身故只会给很少的丧葬费,起不到兜底作用。单位给的团险保额一般都不高,而且你离职之后就没了,也不能替代个人买的定期寿险。意外险只赔意外导致的身故,疾病导致的不赔,也覆盖不了所有情况。 - “我单身没孩子,不需要买”
这个看你的情况。如果你名下有房贷,父母养老还指望着你,万一出事你走了,这笔债会不会落到家人头上?这种情况,买一份也没坏处。要是你没负债,家里也不差钱,那确实不需要纠结。 - “到期没出险,保费就白交了”
说实话,你买一年车险,一年没出事,你会说保费白交了吗?买保险本来就是买个万一,真的没出事,说明你平平安安走完了这段责任期,这难道不是好事吗? - “我买了终身寿险,不需要定期寿险”
这俩本来就不是一个用途。终身寿险保一辈子,一定会赔钱,更多是用来做财富传承,价格比定期寿险贵很多。定期寿险就是保你责任最重的几十年,杠杆高,价格便宜,解决的是完全不同的问题,不能互相替代。
合规提醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司及产品的优劣。 所有涉及健康告知、免责条款、等待期、理赔条件、核保规则的内容,均以对应保险合同和保险公司官方说明为准。 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问,请咨询保险公司官方渠道或正规持牌保险从业人员。作者|dananjin
排版|dananjin
审核|小北