那时候她就跟我说,早几年有人跟她推重疾险,她觉得是骗人的,舍不得那几千块保费,真出事了才知道,这钱要是能提前有,少说不用让老公遭那份罪。
其实不止张阿姨,我身边好多人对重疾险的误解,比太平洋还深。
为啥很多人买了重疾险,却赔不到钱?
很多人一开始就被带偏了,觉得重疾险就是“只要得大病就赔钱”。真出事赔不到,就说保险是骗人的。说实话,这真不是保险坑,是你一开始没弄明白规则。重疾险的理赔,只认合同里约定好的条件,不是只要得了名字对应的病就赔。
举个例子,常见的脑中风后遗症,大部分产品要求确诊180天后,仍然遗留一肢或一肢以上肢体机能完全丧失,才符合理赔条件。要是你中风之后恢复得不错,没达到合同约定的标准,那确实赔不了。规则一开始就写好了,不存在坑不坑的说法。
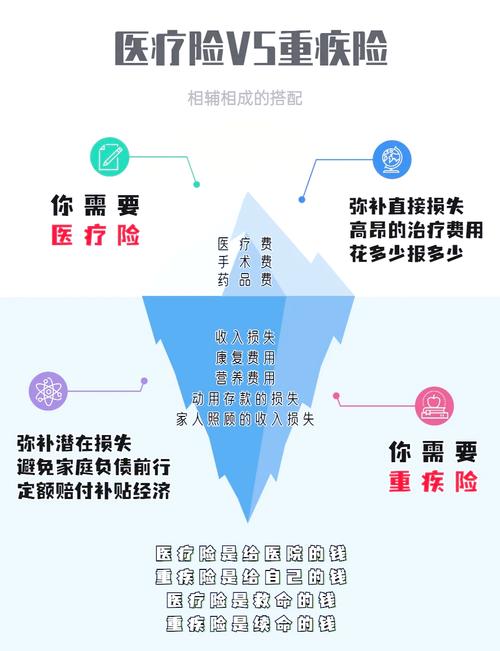
更关键的是,很多人分不清重疾险和医疗险的区别。重疾险本质是收入补偿险,和报销型的医疗险完全是两回事。
医疗险是给你报销看病花的医疗费,花多少报多少(当然有额度、免赔额和目录限制)。重疾险不一样,只要你符合合同约定的理赔条件,保险公司直接给你一笔整钱,这笔钱怎么花没人管——你可以用来付医疗费,也可以用来还房贷,给孩子交学费,甚至辞职去环游散心都可以。它核心作用,是弥补你得病之后没办法正常工作的收入损失,让你不用为了生活费发愁,能安心养病。
弄明白这几个问题,再考虑重疾险也不迟
好多人上来就问哪个好,其实你得先想清楚自己的情况。第一个问题,你需要买多少保额?很多人图便宜,只买了十万二十万。说实话,真要是出事,这点钱真的不够撑多久。现在随便一个重疾,三五年没办法正常工作很常见,房贷、车贷、日常开销、康复营养,哪一样不要钱?一般来说,保额至少要覆盖你3-5年的家庭年收入,这个道理不难想明白对吧?
第二个问题,要不要绑定身故责任?现在市面上很多重疾险,会把重疾责任和身故责任绑在一起卖,价格会贵出不少。也有可选项,可以只买重疾责任不绑身故。怎么选完全看你自己的需求和预算,这里没有标准答案,只看你能不能接受。
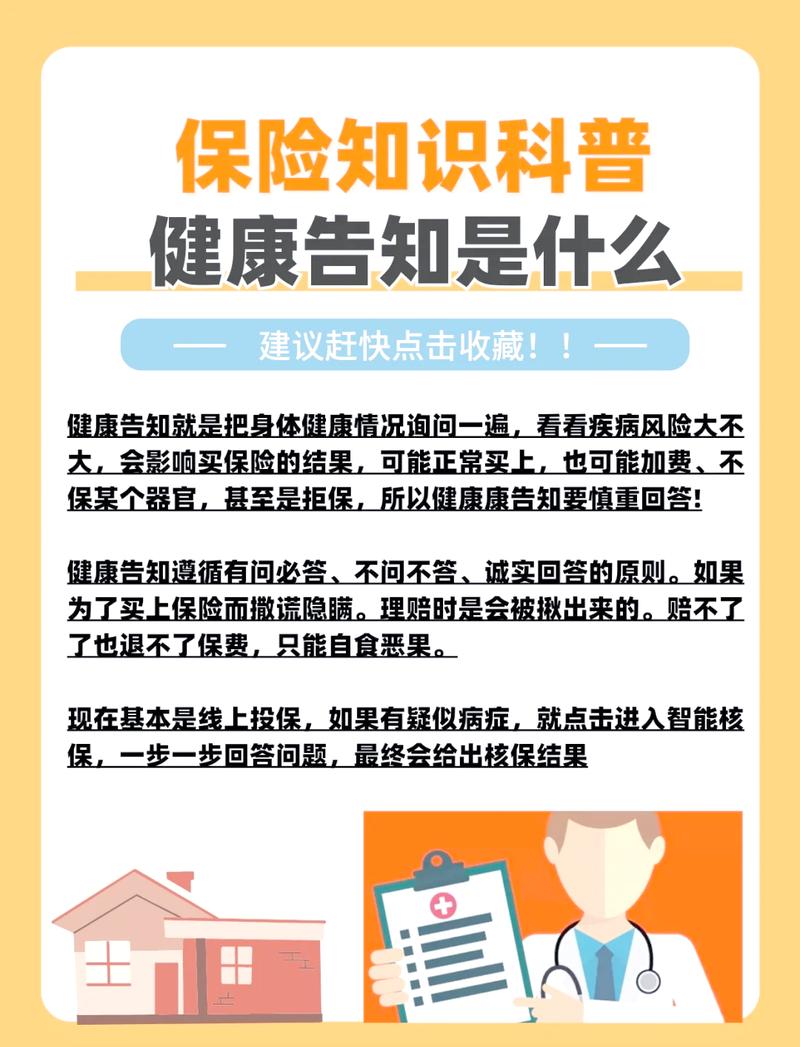
第三个问题,健康告知绝对不能糊弄。太多人抱着“我不说保险公司就不知道”的侥幸,隐瞒自己的既往病史,最后理赔的时候被拒赔,哭都没地方哭。健康告知遵循“问什么答什么,如实告知”就好,没问到的不用主动说,最终核保结果都以保险公司的官方结论为准,千万不要抱着侥幸心理乱填。
这些常见误区,别稀里糊涂就踩进去
第二个误区:年轻人身体好,不用买重疾险。谁能打包票自己一定不得病?何况客观说,重疾险的保费就是越年轻买越便宜,年龄越大,不仅保费越贵,还可能因为身体长出了小毛病,直接买不了了。当然,这只是客观规律,买不买还是看你自己的情况。
第三个误区:重疾险保的病越多越好。很多人比产品,开口就是你保多少种,我比你多十几种,肯定更好。其实,银保监会早就规定了28种必保的高发重疾,这28种已经占了所有重疾理赔的九成以上,剩下的那些都是比较少见的病,多几种少几种对普通人来说影响真的不大,不用太纠结这个数字。说实话,很多销售就喜欢拿病种数量做营销套路,懂的人都不会太纠结这个。
不过话说回来,不管你选什么,所有的条件和规则都明确写在保险合同里,一定要自己看清楚,别只听销售口头说。
其实说来说去,重疾险从来不是什么人人必须买的东西。如果你已经攒了足够多的应急存款,就算三五年不工作,也能靠存款覆盖所有家庭开支,就算出事也不会影响生活质量,那你完全可以不用买。
它本质就是一个转移风险的工具,你觉得这个风险你自己扛不动,就买一份把风险转移出去,你觉得自己扛得动,那就不用买,怎么选都没错。
合规说明
作者|dananjin
排版|dananjin
审核|乐乐