上次帮朋友整理理赔材料,才发现。好多人买了两三年医疗险,连自己买的到底保什么都没搞懂。不少人拿着重疾险的保单来问,为什么我住院花了这么多,只赔了一次就没了,这不就是医疗险吗?其实完全是两码事。
医疗险和医保、重疾险的核心区别
先给结论:医疗险是报销型保险,核心作用是分担你看病就医的花费,不会让你从中获利,花多少报多少。
和大家熟悉的医保比,它是补充,不是替代。
医保是国家给的基础福利,有起付线、封顶线,还有大量自费药、进口器械、特需医疗、院外靶向药不在报销范围内。遇到大额医疗费,缺口往往很大。医疗险就是用来补这个缺口的。
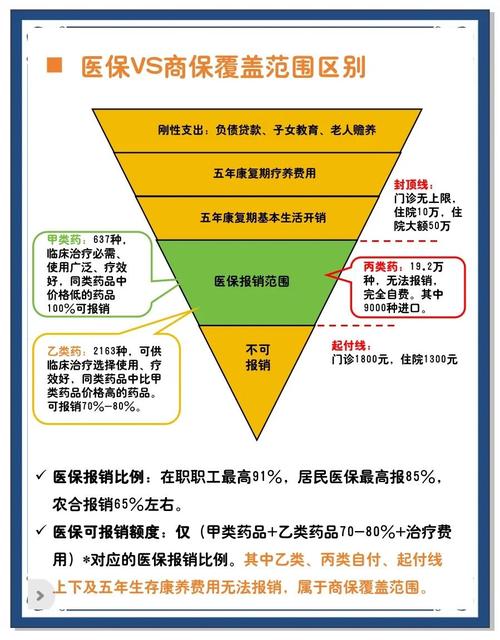
和重疾险比,也完全不一样。重疾险是给付型,确诊合同约定的疾病,就一次性给你一笔钱,这笔钱你用来治病还是还债还是养病,没人管你。而医疗险只能报销你实际花掉的医药费,不会多给一分。
说白了,重疾险帮你赚养病的钱,医疗险帮你报治病的钱。两者不冲突,也不能互相替代。
买医疗险必须搞清的四个核心规则
不管你买哪款,这四个词你一定要看懂,所有坑基本都在这里。
- 等待期
先给结论:买完医疗险不是立刻就能赔,需要等一段时间。一般医疗险的等待期在30天到90天不等,等待期内生病,保险公司不会赔,大多会退还你交的保费,终止合同。
注意:如果等待期内体检查出异常,就算过了等待期再治疗,也可能被拒赔。具体规则一定要看自己的合同。
- 免赔额
先给结论:免赔额就是需要你自己承担的医药费,保险公司只报超过免赔额的部分。举个例子:免赔额1万,你住院花了1.8万,社保报了5千,剩下1.3万,那保险公司只报3千,1万免赔额要自己出。
设置免赔额不是为了坑人,是为了把小额理赔排除掉,从而降低整体保费,不然连几百块的感冒发烧都报,保费会贵很多,普通人也承受不起。
- 续保
这是九成普通人都会忽略的点,太重要了。医疗险大多是一年期产品,不同产品的续保规则差很多。有的一年一保,今年你生了大病赔过钱,明年保险公司就可能不让你续了。有的是约定了保证续保期间,保证续保期内,不管你赔过多少次、身体变差了,都能继续买。
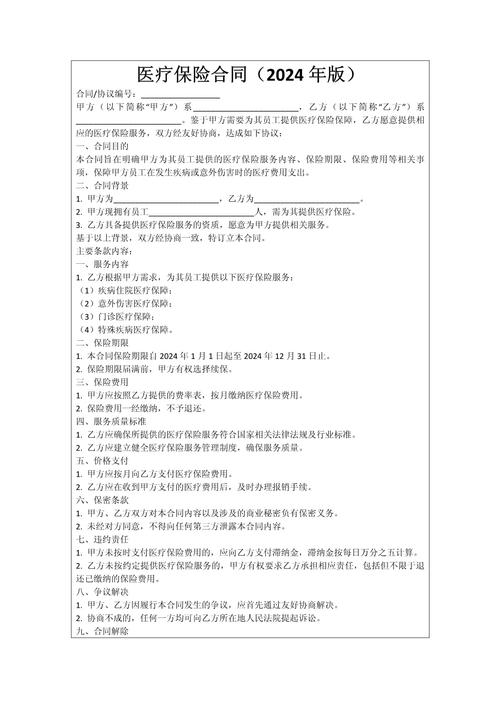
所有续保规则,全部以保险合同的书面约定为准,任何口头承诺都不算数。
- 免责条款
先给结论:免责条款就是保险公司明确说不赔的情况。比如美容整形、孕前检查、酒驾、吸毒、遗传性疾病先天病,大多都在免责条款里。买的时候别嫌麻烦,一定要翻到免责那一页,从头到尾读一遍。不然理赔的时候才看到,哭都来不及。
几个常见的误解,帮你理清楚
- 有医保就不用买医疗险了?
不对,刚才说了,医保的报销范围和额度都有限,大额医疗费的缺口,需要医疗险补。 - 所有医药费都能报?
不对。绝大多数普通医疗险只报住院相关的费用,普通门诊不报。还有免责条款里列的所有情况,都不报。 - 健康告知可以先买了,后续有问题再补?
说实话,这是给自己挖坑。理赔的时候保险公司会调取你所有的过往病历、体检记录、医保卡刷卡记录,只要是投保前就有的病史,故意隐瞒,大概率会拒赔,保费也白交。 - 医疗险越便宜越好?
不对,价格是由条款和保障范围决定的,贵有贵的道理,便宜也有便宜的原因,只看价格不看条款,很容易踩坑。
重要提醒
本文仅做医疗险基础知识科普,不推荐任何具体保险产品,不构成任何投保建议、核保结论或理赔承诺。
任何关于具体产品的保障范围、理赔规则、续保约定,全部以你手里的保险合同原文,以及承保保险公司的官方说明为准。如有疑问,请直接联系保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|知知