意外险保的到底是什么「意外」
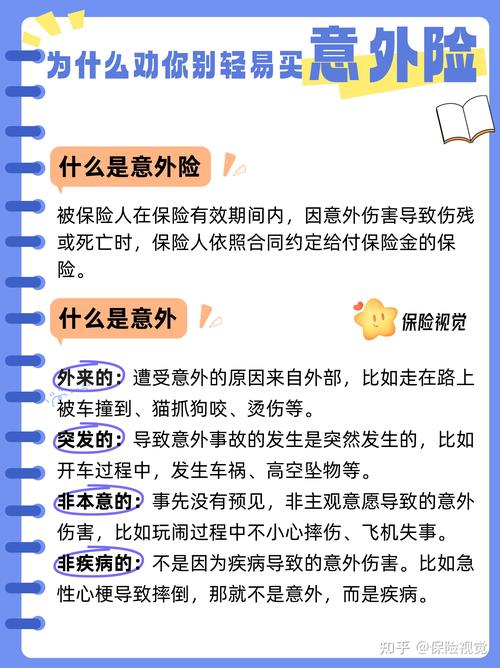
一句话说透,意外险保的必须同时满足四个条件,缺一个都不行:外来的、突发的、非本意的、非疾病的。 逐个掰碎了说。 外来的,就是致伤的原因来自身体外面,比如你被车撞了,被掉下来的花盆砸了,都是外来的。要是你自己中风晕倒摔了,根源是你的疾病,就不符合。 突发的,就是一瞬间发生的,不是日积月累慢慢形成的。比如你天天搬货得了腰椎间盘突出,这是劳损,不是突发,不算。 非本意的,就是你不是故意让自己受伤的,故意自伤当然不算,这个大家都懂。 非疾病的,就是不是因为你自己身体里的病导致的受伤。这一条是最多纠纷的地方。 比如大家最关心的猝死,大部分情况下猝死是因为心脑血管疾病发作,不符合「非疾病」的要求,所以普通意外险基本不赔。当然现在有部分意外险额外加了猝死责任,那是额外附加的,不是基础意外险本来就必保的内容。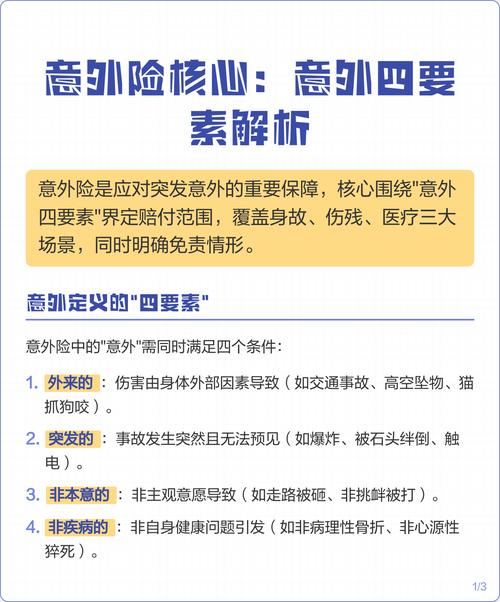
买意外险必须搞懂的几个核心规则
很多人买意外险,只看身故保额多高,价格多便宜,核心内容全忽略了。这几个点一定要记牢: 1. 意外身故/伤残 和 意外医疗 是完全两回事 意外身故,就是因为意外身故,直接赔付对应保额,这个好理解。 意外伤残,是按伤残等级比例赔付,1级伤残赔100%保额,10级最轻赔10%保额,中间以此类推。很多人不知道,摔断了腿落下残疾,不是只有全残才赔,只要评上等级就能赔,这部分钱是用来覆盖后续康复、生活费的缺口,非常重要。 意外医疗,是报销你因为意外受伤产生的门诊、住院费用。说实话,大部分时候我们用到意外险,都是摔了碰了扭伤了这些小伤,用的全是意外医疗。你买个100万身故保额,意外医疗只有1万,真遇到事可能不够用。 2. 意外险对职业要求特别严 意外险的定价,本来就是按职业风险算的。坐办公室的文员风险低,保费便宜;高空作业的建筑工人风险高,要么保费更贵,要么直接不在承保范围内。 买的时候一定要看清楚自己的职业是不是在承保范围内,换了工作职业变了,一定要及时通知保险公司。不然真出事了,理赔很可能出问题。 3. 免责条款一定要扫一眼 不是所有符合四个条件的意外都赔,合同里的免责条款写了不保的,就是不保。比如很多普通意外险,不保高风险运动,你去潜水、攀岩、蹦极,受伤了就不赔。还有不少意外险对高空坠落有要求,比如两米以上的作业受伤不赔,这些都要提前心里有数。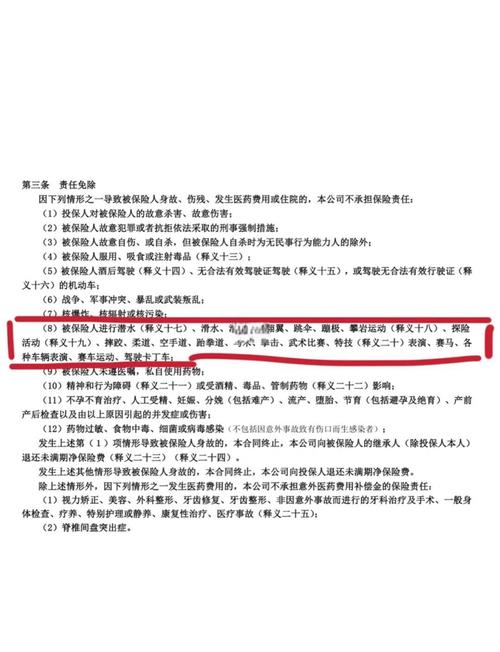
普通人对意外险的几个常见误解
重要提醒
作者|dananjin
排版|dananjin
审核|阿辰