不同险种里,赔付比例到底指啥
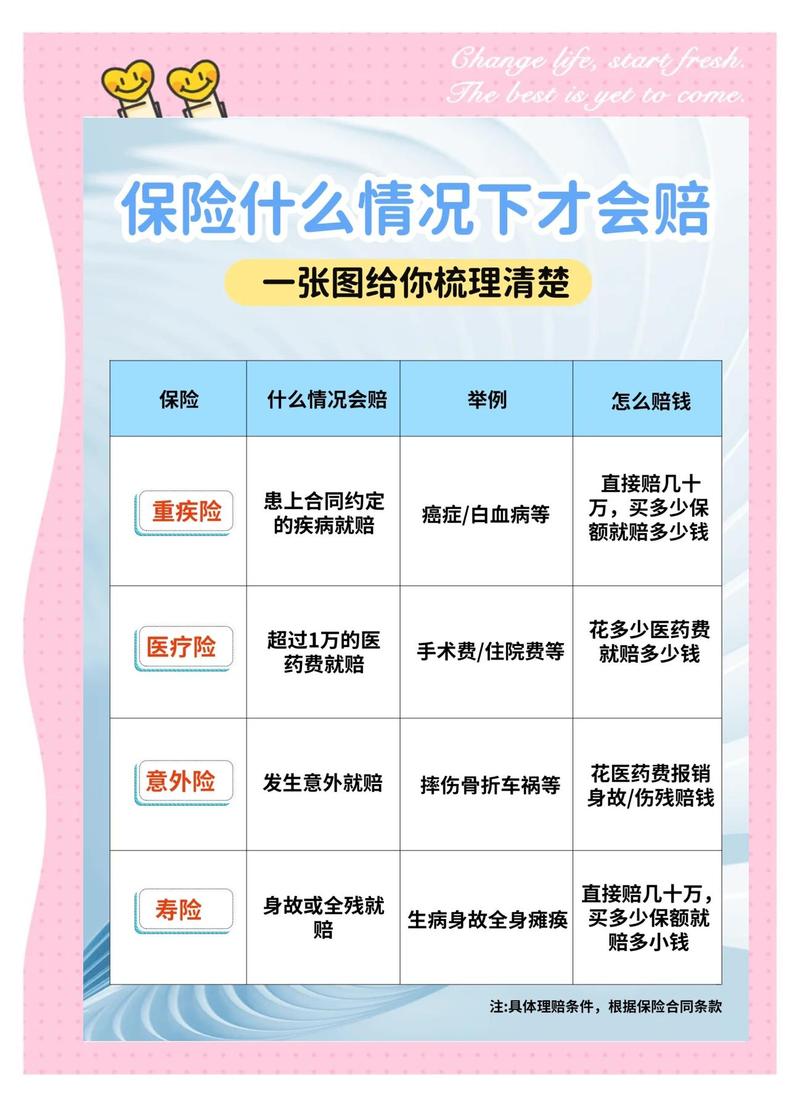
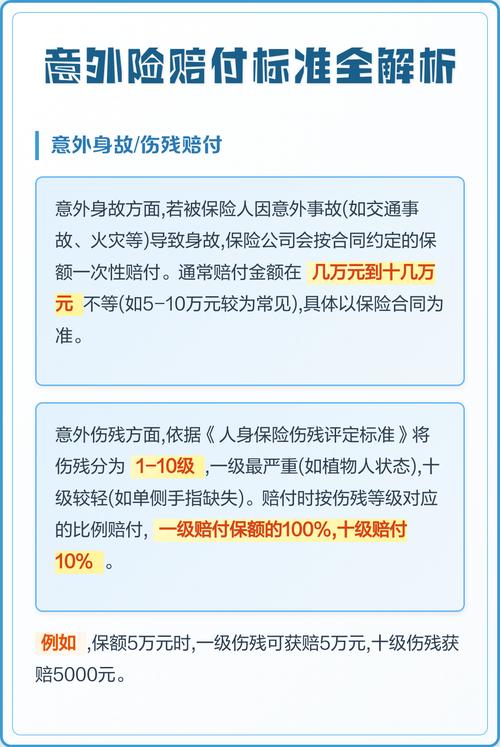
赔付比例不是一个固定概念,不同险种里,意思完全不一样。- 意外险的伤残赔付:咱们常说的意外险,身故赔全额保额,伤残是按伤残等级对应比例赔的。最严重的一级伤残赔100%保额,十级伤残就只赔10%,一级一级往下递减,这个是行业通用的对应规则,但大半买的人都不知道。
- 医疗险的报销比例:医疗险是报销型险种,花多少钱报多少钱,赔付比例就是指符合理赔条件的医疗费里,保险公司给你报销百分之多少。大部分产品都会分档,经过社保结算比例高,一般在80%-100%之间,未经过社保结算比例低,大多只有60%左右。
- 重疾险的额外赔付:现在不少重疾险会设置额外赔付比例,比如保单前十年确诊重疾,多赔50%或者80%保额,这里的比例就是在基础保额之上多给的部分。
- 特定责任的单独比例:比如不少防癌医疗险,针对社保外的自费抗癌药,会设定单独的赔付比例,比如70%,和普通住院医疗费的比例不一样。
赔付比例计算,最容易错的几个点
说实话,很多人就算看懂了比例数字,自己算也会错。 举个具体的例子:百万医疗险,免赔额1万,社保结算后赔付比例80%,你总共花了11万,社保报了4万,剩下7万是自己掏的。 很多人会这么算:7万 × 80% = 5.6万,再减去1万免赔额,最后拿到4.6万。 错了。 正确的算法是:(7万 – 1万免赔额)× 80% = 4.8万。 差了两千块,说多不多,但真遇到事,两千块也是钱。 还有更复杂的,一些小额医疗险,会对不同治疗项目设定不同的赔付比例,比如普通门诊报50%,住院报80%,手术费单独按70%赔,一堆规则堆在一起,不细看真的会算错。 不过话说回来,意外险的意外医疗责任,也很容易在这上面踩坑。大多产品都会区分社保内用药和社保外用药,社保外的赔付比例,往往比社保内低20%左右,很多人买的时候根本没注意。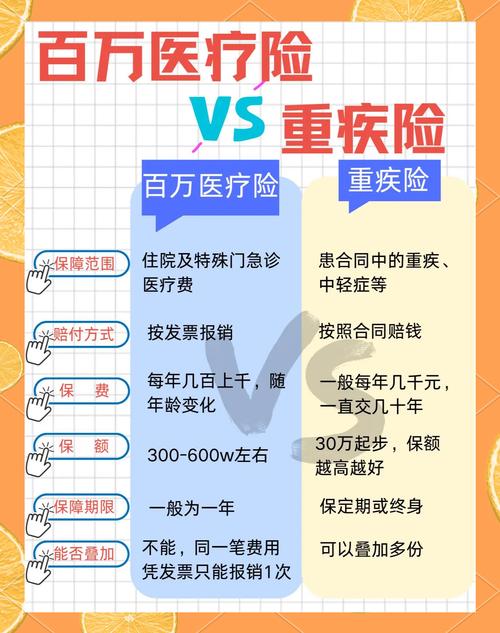
关于赔付比例的常见误区
- 赔付比例越高,一定越划算? 不对。要看这个比例对应的是什么范围。比如一款医疗险,社保外用药赔付60%,另一款只报社保内用药,赔付比例100%,两者根本没法只靠比例分好坏,得结合报销范围一起看。
- 所有符合条件的费用都能按比例赔? 不对。很多产品会给单项责任设定限额,比如单日门急诊限额500块,就算你的赔付比例是100%,超过500的部分也不给报。还有不少针对自费药的赔付,会设定年度限额,限额用完了,比例再高也没用。
- 所有产品的赔付比例都是固定不变的? 不对。有些保证续保的医疗险,会约定连续投保几年后,或者没发生理赔,就提高赔付比例,当然也有少数产品会根据情况调整,具体还是看合同。
必须知道的注意事项
1. 不管你看了多少科普,最终的赔付比例、计算规则,都必须以你自己手里的保险合同条款,以及承保保险公司的官方说明为准。不同产品规则可能不一样,本文只是科普通用情况。 2. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议或者理赔指导。 3. 具体理赔结果需要结合你的实际情况、合同约定判断,本文不对任何理赔结果做出承诺。作者|dananjin
排版|dananjin
审核|满满