买过保险的人都懂,翻开合同那一秒,一半字认识,拼在一起就像看外星文。明明每个字都是中文,愣是读不懂什么意思。今天就当一次术语翻译官,把日常碰到最多的那些保险黑话,翻成人话。
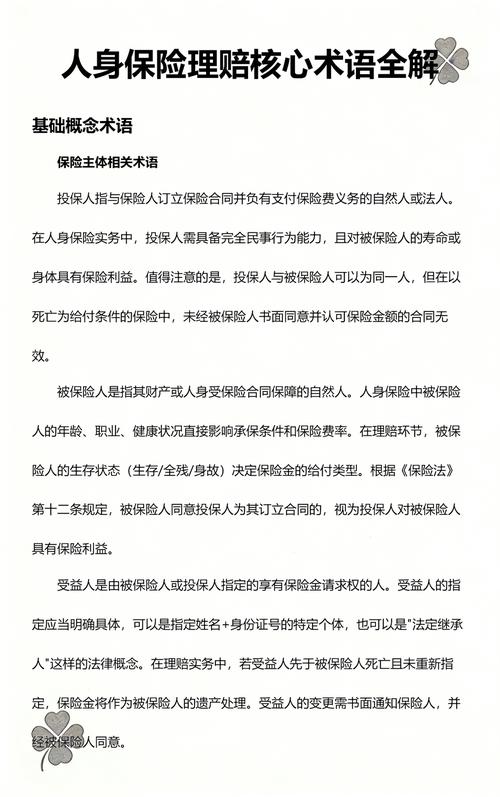
买保险前必搞懂:投保阶段核心术语
- 健康告知
结论:买保险前,你需要给保险公司如实说明你的身体健康情况。
解释:保险公司要根据你的健康情况,判断能不能承保,要不要加费或者除外部分责任。
常见误解:有人觉得「我小时候得过肺炎,忘了说,肯定没事」,也有人觉得「所有小毛病都要一一列出来」,其实国内大多是「询问告知」原则,问了你才答,没问到的不用主动说。注意,所有健康告知要求,都以具体产品问卷和保险公司官方要求为准。 - 等待期
结论:买完保险后,一段约定时间内,非意外出险,保险公司不承担赔付责任。
解释:本质是防止有人已经知道生病,立刻买保险骗赔,是保护绝大多数正常投保人的规则。一般重疾险等待期90天到180天,医疗险30天到90天,意外险大多没有等待期。 - 宽限期
结论:忘了交续期保费,保险公司给你的60天缓冲期。
这60天里,保障依旧有效,真出事了照样赔,只要在60天内把保费补上就可以。超过60天没交,保单会中止效力。
放手里才懂:保单持有阶段常用术语
- 现金价值
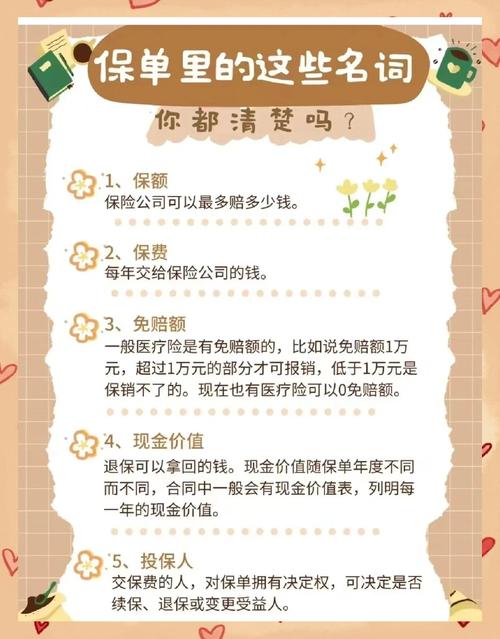
结论:你退保的时候,能从保险公司拿到的钱。只有长期保险才有现金价值,短期险一般没有。
解释:长期险前期扣除运营费用之后,剩余的现金价值很低,往往远低于你已经交的保费,随着缴费时间变长会慢慢涨。很多人刚交一两年保费退保,发现只能拿回几百块,接受不了,其实这就是现金价值的规则,长期险前期本来就是这样。 - 减额交清
结论:不想继续交保费,又舍不得退保,可以把当前保单的现金价值,当成一次性交清的保费,对应降低保额,之后不用再交钱,保障继续有效。适合不想继续缴费又不想失去保障的情况。 - 保单现金价值贷款
结论:急用钱的时候,可以把保单抵押给保险公司,贷出不超过现金价值一定比例的钱,贷款期间保单的保障不受影响,到期把本金和利息还上就行。
实话实说,这不是什么保险公司给的专属福利,就是你拿自己的现金价值抵押贷款,该付的利息一分不少,别被营销话术忽悠了。
理赔时必看:申请赔付的核心术语
- 免赔额
结论:理赔的时候,需要你自己承担的部分,超过免赔额的部分,保险公司才会按约定赔。
比如常见的百万医疗险,一般有1万元的免赔额,就是住院花费经社保报销后,剩下的部分超过1万的才赔,1万以内自己出。很多人一看到免赔额就觉得是坑,其实就是定价策略,免赔额越高,保费越便宜,适合覆盖大病风险,没毛病。 - 比例赔付
结论:按照合同约定的比例赔付,不是全额赔付。
比如很多意外医疗条款里,会写「经社保报销后赔付90%」,那剩下的10%就要自己承担。 - 免责条款
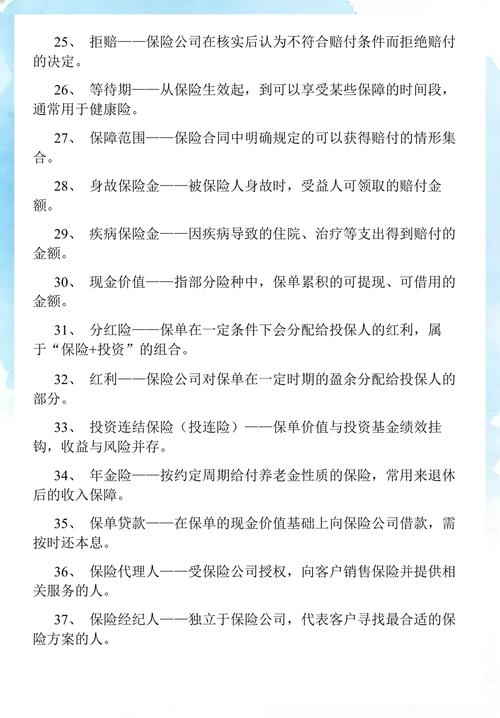
结论:合同里明确写出来,保险公司不承担赔偿责任的情况。
比如绝大多数保险都把酒驾、故意违法犯罪、投保两年内自杀列进免责,这些情况出事不赔。买保险一定要翻一遍免责条款,这里写了不赔的,就是真不赔。
说实话,很多人觉得保险术语都是故意弄出来坑人的,其实真不是。保险是法律合同,需要精准表述,日常用语歧义太多,用标准化术语才能避免后续纠纷,只是大多数人不熟悉这个语境而已,搞懂核心几个,就足够应对大部分情况了。
合规提醒
- 本文仅做保险术语知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣
- 本文提及的所有术语规则,仅为通用解释,具体内容以你所持有的保险合同和保险公司官方说明为准
- 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询对应保险公司官方渠道
作者|dananjin
排版|dananjin
审核|柚子