买保险别瞎下单:一张清晰的需求分析表才是你的定心丸
2026-10-05 09:01:49
前阵子楼下卖水果的张姐拽着我吐槽,说这三年前前后后买了七张保单,年交快三万,最近生意不好,交保费都要刷信用卡,翻出来保单一看,自己连每张保啥都记不清。问她当初为啥买,说业务员上门说“亲戚都买了,你不买亏了”,脑子一热就签了字。说白了,就是没做需求分析,上来就掏钱,不出问题才怪。
为啥一定要填需求分析表?别上来就挑产品
说实话,我碰过太多来问问题的朋友,开口第一句就是“你告诉我哪个产品好,我直接买”。从来没人先问“我该怎么先搞清楚我自己需要啥”。
买保险和买衣服不一样啊。买衣服不合身大不了转卖,最多亏几百块。买保险不合适,退保要亏好几千甚至好几万,不退每年又要交钱遭罪,两头为难。
需求分析表就是帮你踩刹车的。把你的家底、你的担忧、你能拿出来多少钱,一条一条列在纸上,谁需要先保,需要保多少,一目了然,不会被别人三言两语就带偏。
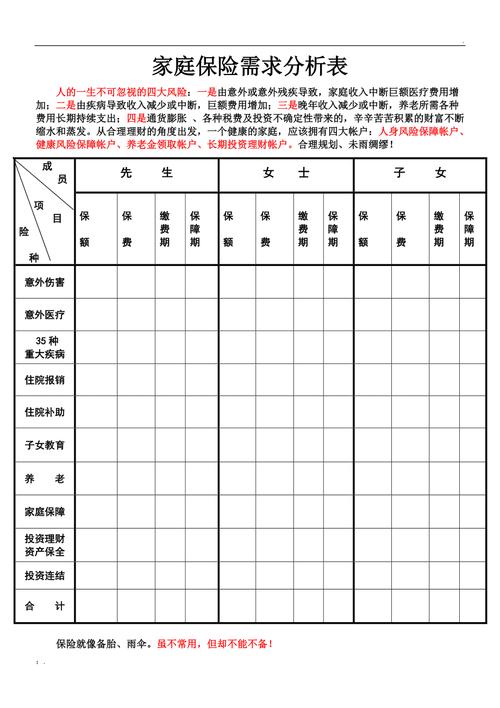 家庭保险需求分析表示例草稿
一张合格的需求分析表,要填哪几个核心内容?
很多人以为需求分析表是那种密密麻麻几十项的专业表格,普通人搞不定。其实完全不用那么复杂,自己拿个本子就能写,核心就三部分。
第一块,捋清楚你的家庭基本盘。
先写清楚,家里一共有几口人,每个人的年龄、职业,谁是赚钱最多的收入支柱?家里有没有未还清的房贷、车贷?一共欠了多少钱?打算几年还清?老人有没有赡养压力?
这些信息写出来,谁该优先买保障,一下子就清楚了。肯定是收入支柱先啊,支柱倒了,整个家的收入就断了,其他的保障再全也顶不住。
第二块,整理好你已经有的保障。
很多人上来就说我没保障,其实单位给交的社保就是最基础的保障啊。除了社保,公司有没有给你们买团体意外险、团体医疗险?之前自己买过的老保单,保额多少,保到哪一年,每年交多少钱,都一条一条列出来。
不然很容易重复买。我之前就碰到一个朋友,同一个公司买了三份综合意外险,每年交小一千,其实意外身故伤残是可以叠加,但意外医疗是报销制,买多了也不能重复报,纯纯浪费钱。
第三块,明确你的预算和核心需求。
预算这块,一般来说,年交保费控制在家庭年收入的5%-10%就差不多了,最多别超过15%。不是说定死了不能变,但真的别硬扛,保费交个二三十年,每年压力都很大,真的没必要。
核心需求就是,你买保险最想解决什么问题?是怕得了大病花光积蓄,还是怕自己走了家人还不起房贷?还是想给孩子存教育金,给自己存养老金?
人的需求无穷无尽,但预算有限,先解决最担心的那个问题,剩下的预算够了再加,别一口吃成胖子。
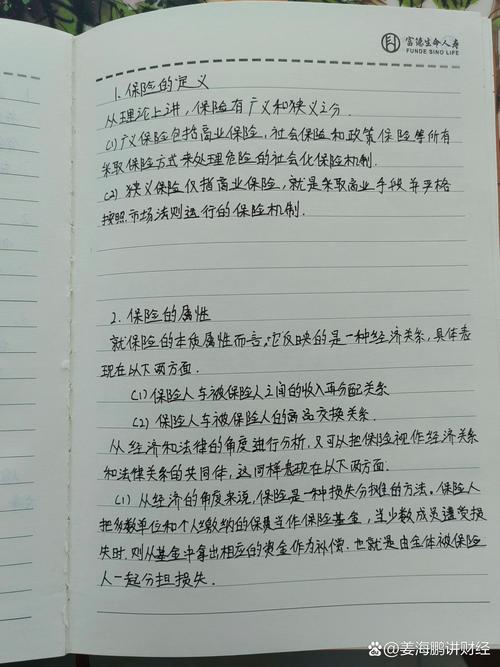 个人保险需求分析表核心项手写记录
填需求分析表,最容易踩的几个坑
 填需求分析表,最容易踩的几个坑
说实话,很多人就算填了表,也容易填错,我整理了几个最常见的,给大家提个醒。
第一个坑,把老人孩子放第一位,收入支柱裸奔。
这真的是最多人犯的错。对吧,大家都疼孩子疼老人,觉得先给他们买了才安心。可你有没有想过,你才是整个家的顶梁柱啊。你要是出事了,老人孩子的保单谁来交?房贷谁来还?
真的别搞反了顺序。
第二个坑,虚报预算,硬撑着买高保费。
明明年收入只有十万,被人一说“买得多保障才好”,就硬定了三万的年预算,买完第一个月就吃土,第二年交不起只能退保,退保还要扣手续费,损失一大半,何苦呢?
有多少钱办多少事,慢慢来,保障可以一步一步加,没必要一下子到位。
第三个坑,需求分析表填完就不管了,放抽屉吃灰。
你的家庭状况会变啊,五年前你是一人吃饱全家不饿,现在你结婚生娃了,还欠了两百万房贷,需求肯定不一样了啊。
所以大概三五年,或者你家里发生大变化的时候,拿出来更新一下,该加保额加保额,该调整调整,别买完就忘。
不过话说回来,需求分析表也不是什么神仙工具,它就是帮你理思路的,填错了也没关系,改了就是,总比瞎买错了强对吧?
最后再啰嗦两句:本文内容仅做保险基础知识科普,不构成任何投保建议,也不推荐任何具体产品,所有和核保、理赔、续保相关的内容,都以保险合同以及保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险别瞎下单:一张清晰的需求分析表才是你的定心丸
文章链接:https://www.xinminbao.com/a/1303.html