误区一:有社保就不需要再买商业保险
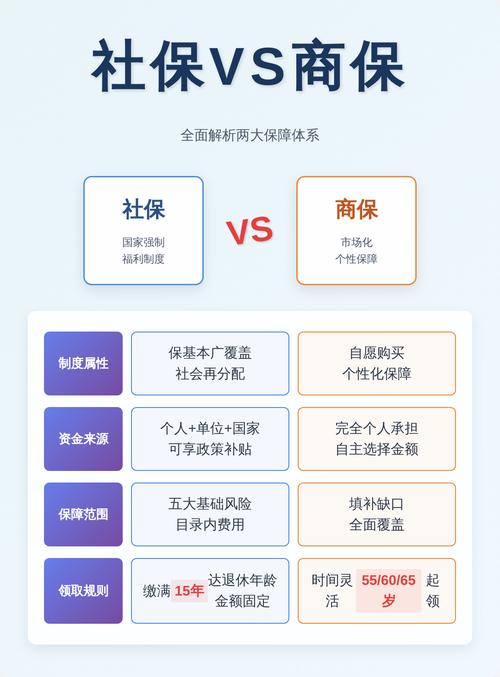
这应该是最常见的误区了。很多人说,我都交了职工社保/居民社保,再买商业保险就是白花冤枉钱。社保是国家给的基础福利,这点没错,但社保保的是“基本”,从来不是全包。
社保报销有起付线,没到额度不报;有封顶线,超过额度不报;目录外的自费药、进口靶向药、高端治疗器材,大部分也不报。比如现在癌症常用的很多靶向药,一盒几万块,全得自己掏。
除此之外,如果你因为大病意外躺个三五年不能上班,房贷车贷要还,生活费要出,社保会给你发工资吗?不会。社保是地基,能给你遮点风,但挡不了大暴雨。商业保险是帮你补缺口,真出事了,不用卖车卖房筹钱。
误区二:带病投保没关系,熬过两年就一定能赔
不知道从什么时候开始,“两年不可抗辩”被传成了带病投保的免死金牌。很多人甚至说,只要熬过两年,保险公司必须赔,不如实告知也没事。这简直是害死人。
两年不可抗辩条款,本质是限制保险公司解除合同的权利,从来不是给故意隐瞒骗保开绿灯。如果你投保前就已经查出了明确的疾病,故意隐瞒不告知,两年后因为这个疾病发病理赔,保险公司查到投保前的病史,完全可以拒赔,甚至解除合同,不退保费。
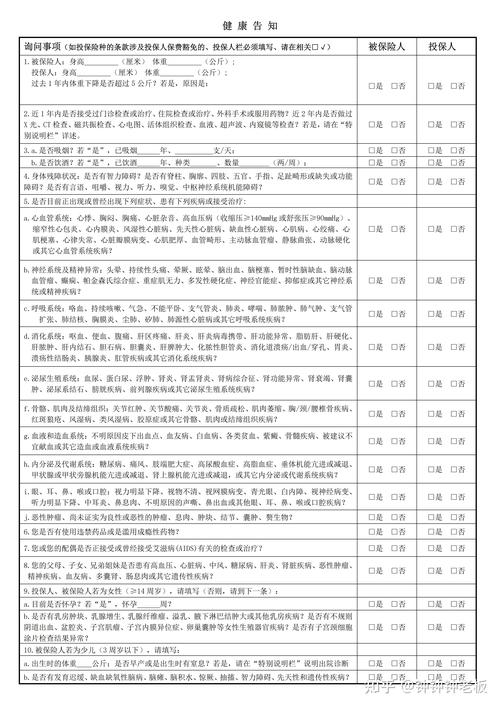
别抱着侥幸心理。健康告知怎么填?就一句话:问到的如实说,没问到的不用主动说。别瞎填,也没必要过度告知。
误区三:大公司产品更靠谱,小公司会拒赔
很多人选保险,先看公司名气,代言人熟不熟,广告见得多不多。觉得大公司不会拒赔,小公司说没就没,理赔肯定难。说实话,这个思路真错了。
保险公司的成立门槛有多高?光注册资金就得几个亿,背后都是实力雄厚的资本,还有银保监会全程监管,不是说倒就能倒的。
再说理赔,赔不赔从来只看一样:你符不符合合同条款约定的理赔条件。合同写了该赔,小公司也不敢不赔;合同没写责任,大公司也不会随便赔。我见过大公司拒赔的案例,也见过小公司爽快赔付几百万的案例。公司大小和赔不赔,真没直接关系。
误区四:保险保得越全越好,一份保单管所有
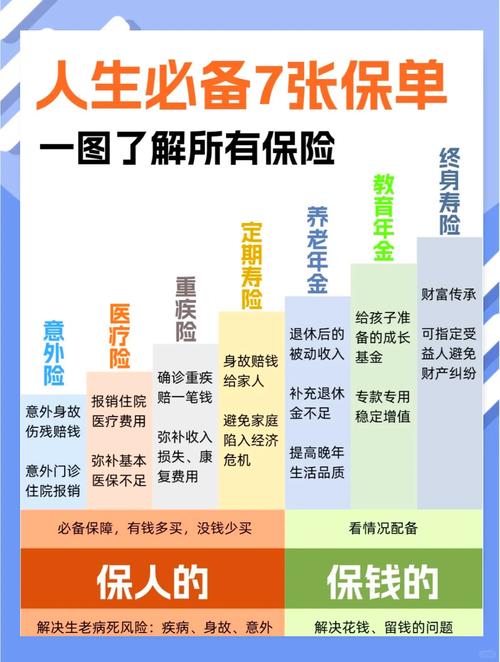
不少人想买一份保险,希望大病能报、小病能报、意外能赔、到期还返钱,什么责任都有,才觉得划算。其实啊,什么都保的保单,往往什么都保不够。而且价格会贵出一大截,很多责任你可能这辈子都用不上,白白交了很多冤枉钱。
举个例子,很多人喜欢返还型保险,说出事了赔钱,没事返本,相当于不花钱买保险。其实算下来,你交的钱比买纯保障的多出来的部分,放在银行涨利息都比返的多。何况大多数人因为预算有限,为了买这份全责任的保单,只能降低保额,真出事了,保额不够,赔的钱根本解决不了问题。
不过话说回来,如果你预算非常充足,那当我没说。对普通人来说,先把核心风险的保额做足,比什么都沾一点重要得多。
常见注意事项与合规提醒- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
- 不同保险产品的条款、健康告知、免责、理赔规则都不一样,所有内容仅供参考,具体均以你手中的保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问,请咨询保险公司官方客服或专业合规的保险从业人员。
作者|dananjin
排版|dananjin
审核|柚子