前阵子帮小区阿姨整理理赔材料,才发现她买了三年的意外险,根本不是自己想要的。她摔了一跤花了八千多医药费,翻出合同一看,只买了身故责任,一分医药费都报不了。
说实话,大部分人买意外险,都没搞懂最基础的规则。钱花了,出事用不上,太亏。
意外险到底保什么?核心记住四个要件
很多人觉得,只要是“意料之外”的事,都算意外。不对。
意外险的赔付,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。少一个都不行。
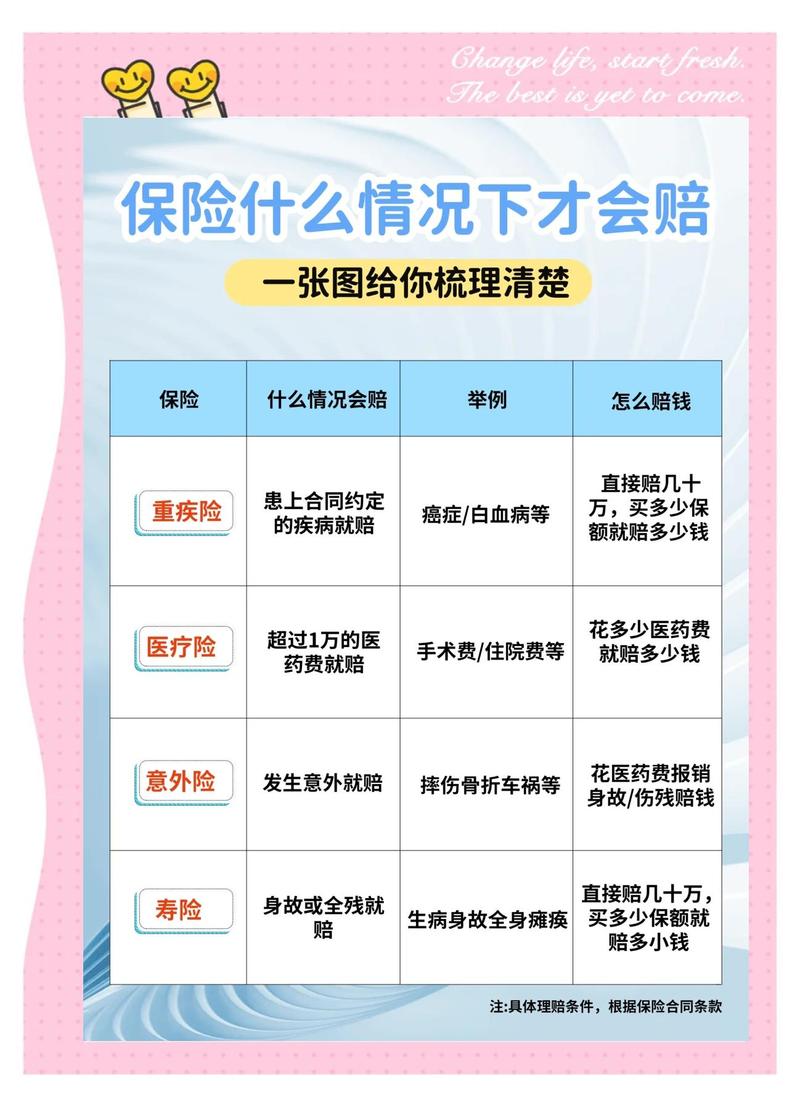
一个个掰碎了说。
外来的,就是伤害来自身体外面,不是你自身身体出问题导致的。比如你走路踩滑摔了,伤来自石头地面,算。你自己高血压头晕摔了,根源是高血压这个病,就不符合。
突发的,就是一下子发生的,不是日积月累慢慢形成的。你搬一天货累得腰间盘突出,是长期劳损,不算。你搬货闪了腰,急性损伤,算。
非本意的,就是你不是故意想让自己受伤,故意自杀自残那肯定不算。
非疾病的,就是伤害不是疾病导致的,这个和第一条对应上,很多人栽在这里。
比如大家常问的猝死,绝大多数普通意外险都不赔,为什么?因为猝死大多是潜在心脏病等疾病诱发的,不符合“非疾病”这个要求。现在有些意外险会额外加猝死责任,那是保险公司额外增加的,不是意外险本来就有的责任。
意外险分两种,90%的人都搞混过
不少人买意外险,只看“百万保额”几个字就下单,根本不知道保额保的是什么。
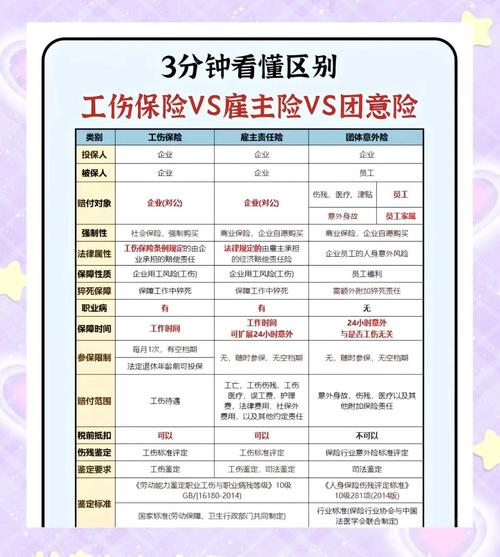
目前市面上的意外险,核心就两类责任,很多产品会打包卖,也有分开卖的,你得搞清楚:
第一种,意外伤害责任。保的是意外身故和意外伤残。身故就是因意外身故,直接赔保额。伤残是按伤残等级赔,从1级到10级,1级最重,赔100%保额,10级最轻,赔10%保额,一级差10%,合同里写的明明白白。
第二种,意外医疗责任。保的是你因为意外受伤,去医院看伤花的钱,门诊、住院都能报,比如摔了缝针、猫抓了打狂犬疫苗、滑倒骨折做手术,这些都在这个责任里赔。
说实话,普通人买意外险,用到意外医疗的概率,比用到身故伤残的概率高太多了。你一年到头,摔了碰了、被猫狗挠了,都是常事,真出意外身故伤残,概率低得多。
就像开头说的那位阿姨,她只买了100万的意外伤害责任,没加意外医疗,摔了花的八千医药费,当然一分都报不了。
这些常见情况,意外险大多不赔
我整理了几个大家最容易搞错的点,记一下:
1. 高风险运动不赔。普通意外险一般都把攀岩、探险、冲浪、潜水、赛车这些高风险运动列在免责里,你要去玩这类项目,得买专门的短期运动意外险。日常上下班买菜散步的普通意外,不影响。
2. 中暑、高原反应大多不赔。这俩本质和自身身体状况相关,很多产品会免责,具体看合同。
3. 已经从第三方拿到赔偿的,意外医疗不会重复赔,但身故伤残可以赔。人身是无价的,你开车被撞了,对方车主赔了你医药费和伤残钱,意外险的身故伤残责任该赔还是得赔,但你已经报过的医药费,意外医疗不会重复报销。
4. 酒后驾驶、无证驾驶、故意犯罪这些,肯定不赔,所有保险都一样。
不过话说回来,每家产品的免责都不一样,不是所有都长一样,你得翻自己的合同看。
合规提醒
本文仅做意外险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
所有的保障范围、免责条款、理赔条件、核保规则,都必须以你所持有的保险合同原文,以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|小准