重疾险到底赔的是什么钱?很多人从一开始就理解错了
很多人一听见重疾险,第一反应就是“得病了给我报医药费对吧?”不对哦。 我们常说的医疗险,不管是医保还是百万医疗,都是报销型的——你花了多少钱,拿着单据去报,花多少报多少,最多不会超过你实际花的钱。 重疾险不一样,它是给付型的。只要你确诊的病符合合同里约定的条件,保险公司就会直接给你一笔钱,这笔钱怎么花,没人管你。 那这笔钱到底用来干嘛?说白了,它赔的不是医药费,是你得病之后断了的收入啊。 你想想,要是你才三十多岁,上有老下有小,背着二百万房贷,突然查出来重疾,要做手术要化疗,还要在家躺个两三年养身体,这两三年你能正常上班吗?大部分公司不可能一直给你发全额工资吧?甚至不少人直接就没了收入。 一家子日常开销要出,房贷每个月要还,孩子学费不能拖,术后康复要吃好喝好补营养,这些钱从哪来? 重疾险赔的这笔钱,就是帮你撑过这段最难的日子的。不至于你得了病,还要让一家人跟着你节衣缩食,还要卖房子凑钱过日子。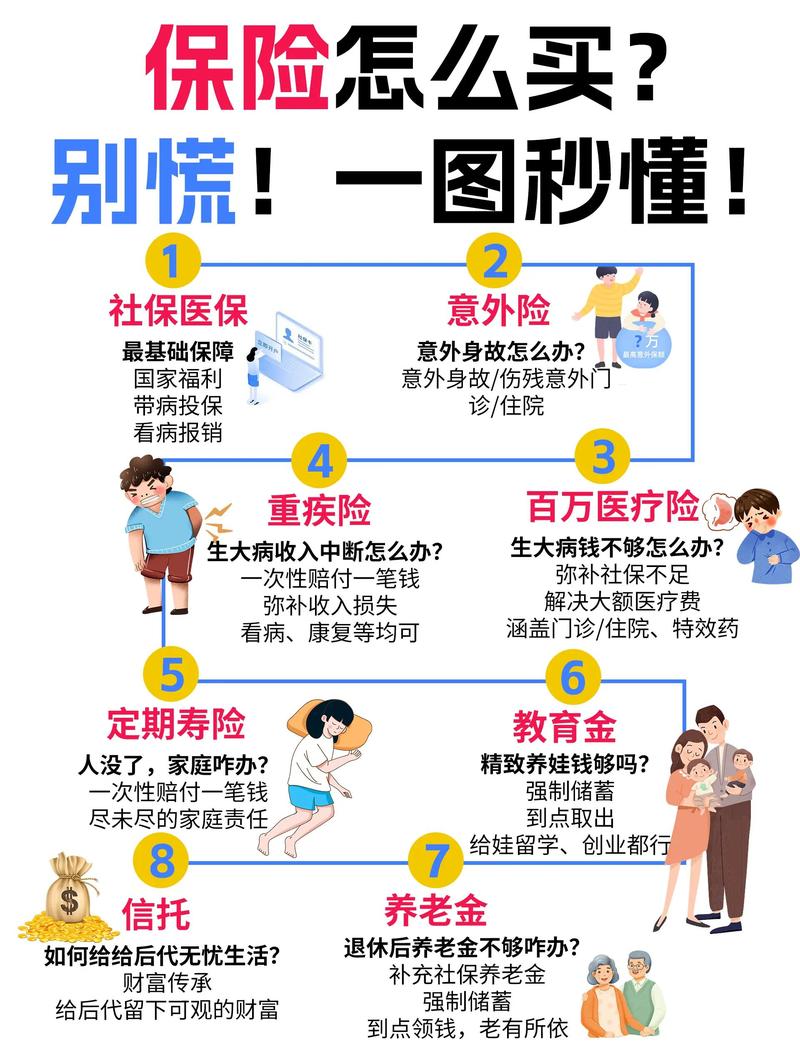
这些常见误区,90%的人刚接触都会踩
说实话,我见过太多人买重疾险,光看宣传页上的数字,什么“保120种重疾”就觉得比“保50种”好,其实很多都是噱头。 第一个误区:我有医保,就不需要重疾险了。 医保是咱们的基础保障,这个没错,但医保它是报销医药费的,有起付线,有封顶线,很多进口药、靶向药也不在报销范围内。最重要的,医保不会给你钱付房贷,不会给你钱养孩子啊。这个账,算清楚就明白了。 第二个误区:保的病种越多,重疾险越好。 其实早在好几年前,银保监会就统一了28种高发重疾的定义,所有正规的重疾险都必须包含这28种。而这28种,已经覆盖了临床上90%以上的重疾理赔。剩下加的几十种病种,大多是非常罕见的病,一辈子都不一定能碰上,犯不上为了这些多花保费。 第三个误区:多次赔付一定比单次赔付好。 很多人觉得,第一次得癌赔了,第二次还能赔,多划算。可你有没有想过,对大部分普通人来说,先把第一次赔付的保额做足,才是最重要的。预算就那么多,你为了多次赔付,把保额降了一半,真出事了赔的钱不够用,再多次赔付有什么用?对吧。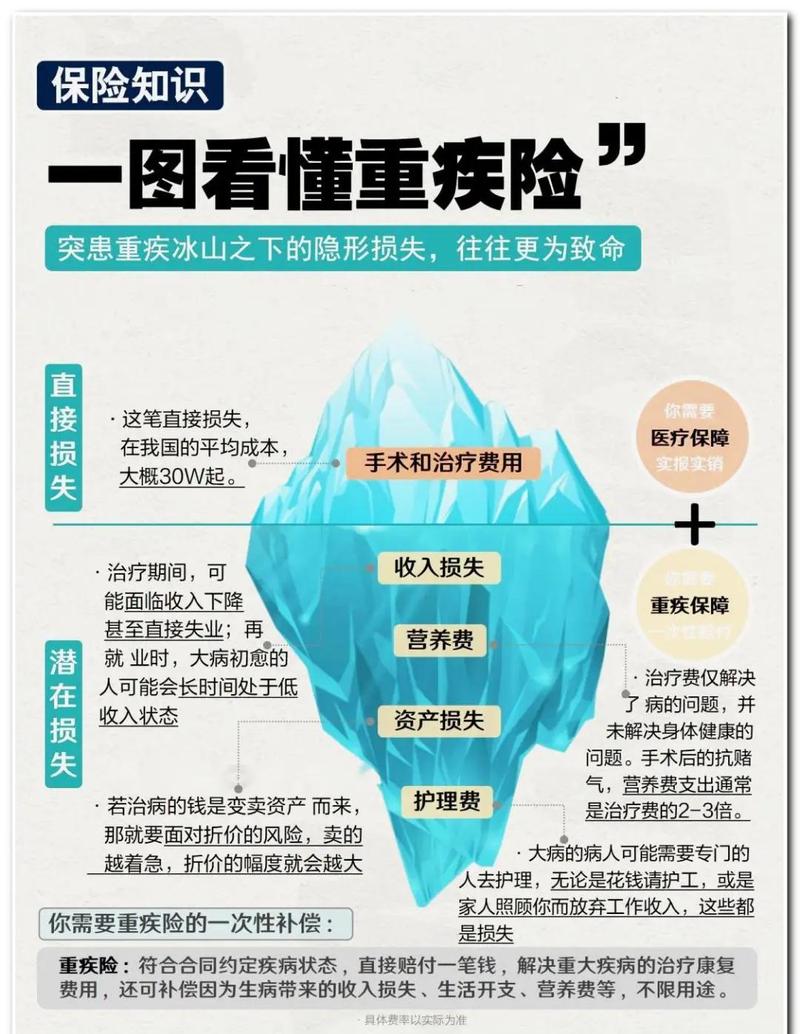
这些核心细节没注意,买了也可能出问题
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的健康告知、免责条款、理赔规则等内容,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨