到底什么是医疗险?和医保、重疾险不是一回事
很多人会把这三个混在一起,其实差得远。
医疗险是报销型保险,逻辑很简单:你看病先花钱,拿发票找保险公司报销,花多少报多少,总报销额不会超过你实际花的钱。不可能让你靠看病赚钱。
对比一下:
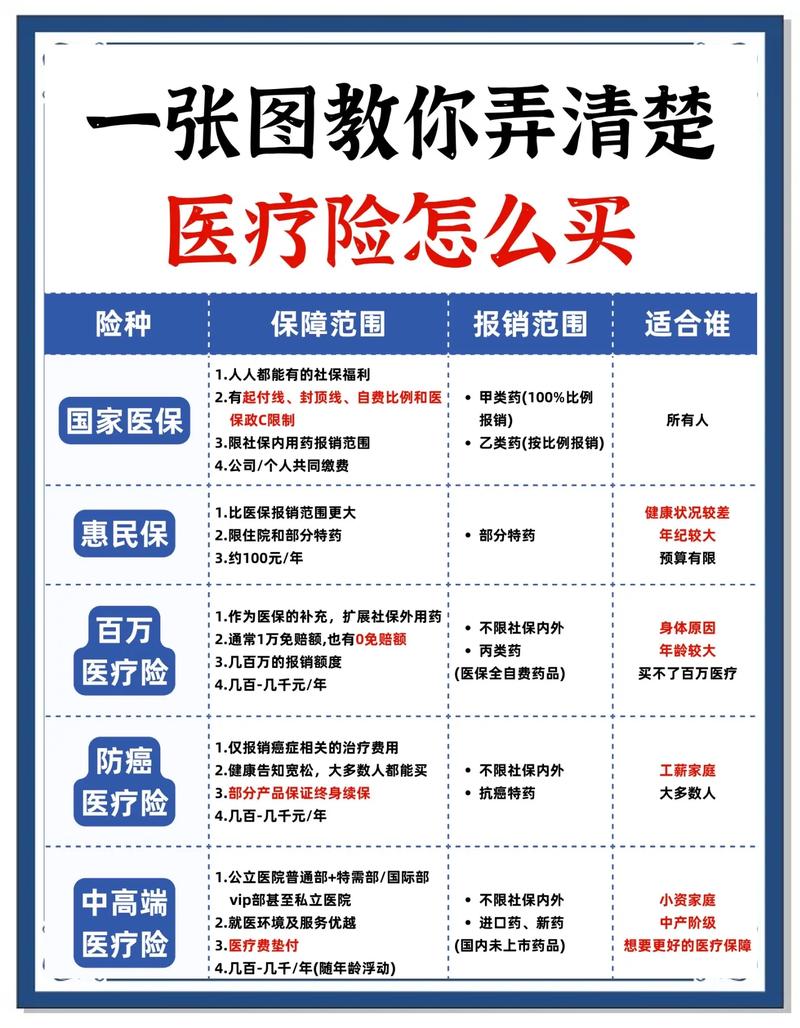
- 医保是国家给的基础保障,有报销上限,进口药、自费项目、私立医院通常报不了多少,缺口很大。
- 重疾险是给付型,只要符合合同约定的条件,保险公司直接给你一笔钱,这笔钱你想用来干嘛都行,治病、还房贷、养家人都可以,不用拿发票报销。
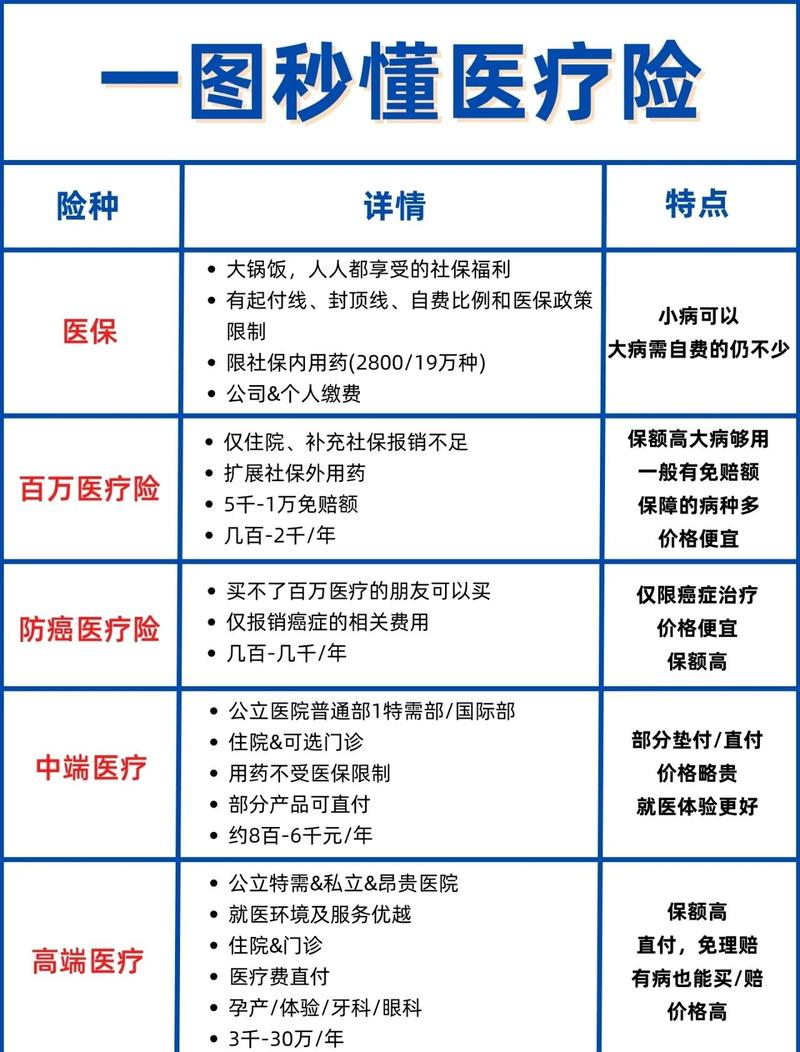
医疗险也分不同类型:普通医疗险一般保额不高,用来报日常门诊小病;百万医疗险杠杆高,保额几百万,主要用来对付大病导致的高额医疗费;中高端医疗险可以覆盖私立医院、公立医院特需部,甚至海外就医,预算要求高一些。
买医疗险必须搞懂的几个核心规则
说实话,大部分人买医疗险只看保额,从来不会翻条款,这真的太坑了。几个核心点,一定要提前弄清楚。
1. 等待期
简单说就是买完保险后,需要过一段时间才能理赔。大部分医疗险等待期是30天或90天。意外导致的医疗费用,一般不受等待期限制,疾病需要等。具体规则,一定要看你的合同。
2. 免赔额
免赔额就是需要你自己先承担的部分,超过免赔额的部分保险公司才会报。比如常见的百万医疗险大多有1万元免赔额,社保报销完之后,剩下的医疗费你自己出1万,剩下的再按合同约定报。也有0免赔的产品,规则不同而已。
3. 续保
这是医疗险最核心的问题之一。不同产品的续保条件差别很大,有的保证续保一定年限,有的每年一保,具体能续多久、什么情况下会拒保,所有内容都要以合同写的为准。
4. 既往症
买保险之前已经得的病,大部分医疗险都是免责的,也就是不会赔。投保的时候一定要看健康告知要求。
普通人对医疗险最常见的几个误解
我整理了几个问得最多的误区,一个个说。
误解一:有医保就够了,不需要买医疗险
不对。医保是基础,但它的报销有封顶线,而且很多自费药、进口耗材、靶向药都不在报销范围内,真得大病,几十万的自费部分,对普通家庭来说压力还是很大的,医疗险就是用来填这个缺口的。
误解二:投保的时候小毛病不用如实说,熬过两年就一定赔
别信这种话。如实做健康告知是投保人的义务,隐瞒既往症,不管过几年,理赔的时候保险公司查到都可能拒赔。不要抱侥幸心理。
误解三:只要生病,医疗险都能全报
哪有这么好的事。每一份医疗险都有自己的保障范围和免责条款,比如美容整形、不孕不育、遗传性疾病大多都不在保障范围内,具体哪些不赔,合同里写得清清楚楚,一定要看。
不过话说回来,医疗险确实是普通人能拿到的,杠杆很高的健康保障,只要搞懂规则,就能明明白白买。
合规提醒
本文仅做医疗险知识科普,不推荐任何具体保险产品,不评价任何保险公司的好坏。
关于健康告知、等待期、续保、理赔条件等所有内容,均以你所持保险合同的约定,以及保险公司的官方说明为准。
本文不构成任何投保建议、核保结论或理赔承诺,如有疑问,请咨询保险公司官方客服或专业的持牌从业人员。
作者|dananjin
排版|dananjin
审核|柚子