上周楼下张姐拎着一袋橘子敲我家门,说有个事儿想不通。她上个月下楼倒垃圾踩滑摔了,缝了两针,前前后后花了八百多,买的小额医疗险下来只报了三百多。她翻遍条款也没明白,明明说可以报80%,怎么算都不对。我拿过保单扫了一眼,笑了,第一行就写着——单次免赔额500元。对,就是这个好多人买保险时根本不会多看一眼的免赔额,闹了误会。
先搞懂:免赔额到底是啥玩意儿
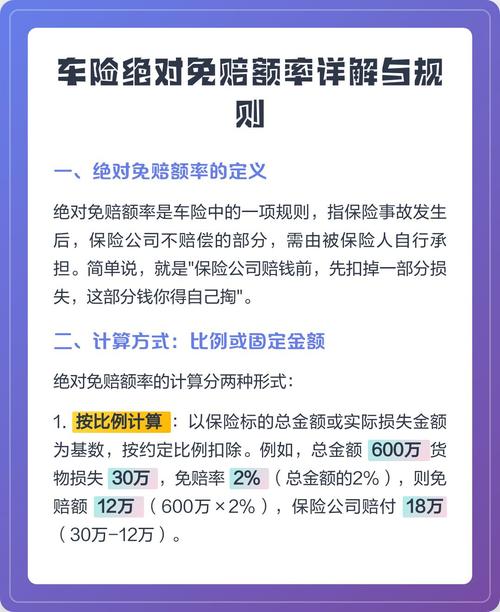
说白了,免赔额就是保险公司不用赔,需要你自己掏的那部分钱。
你花了1000块,免赔额500,那超过500的部分保险公司再按约定比例赔。
这里分两种最常见的类型:绝对免赔额和相对免赔额。绝对免赔就是实打实扣,花1000扣500,只赔剩下500里约定比例的部分。相对免赔就是如果你的花费没超过免赔额,全自己出;超过了,保险公司全赔,不扣。现在市面上绝大多数保险用的都是绝对免赔,相对免赔已经很少见了。
很多人刚接触会说,那免赔额不就是明着扣钱吗?我交了保费凭什么还要我自己出一部分?别急,咱们接着往下说。
不同险种里的免赔额,差别真的很大
不是所有保险都有免赔额,也不是所有免赔额都是一个规矩,不同险种里的免赔额,作用完全不一样。
先说大家最常碰到的医疗险。百万医疗险,大多是每年1万的免赔额。小额医疗险,一般是0到500块的免赔额。就像张姐那个,就是小额医疗险的500单次免赔,总花费800,减去500免赔,剩下300按约定报销,可不就是只拿到三百多吗?要是她理解成不扣免赔,那可不就差了500,觉得吃了亏。
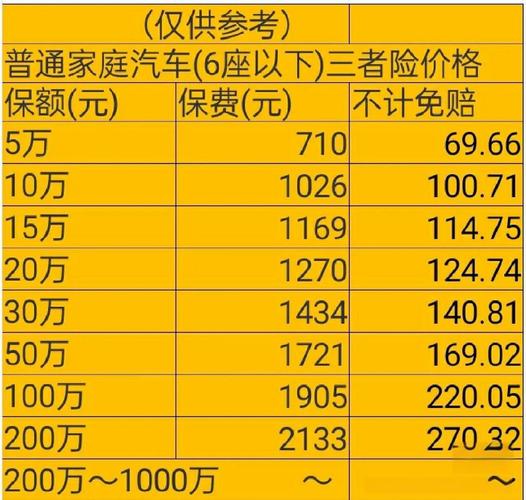
意外险里的意外医疗责任,大部分会有50到100块的免赔额,现在不少产品也做了0免赔,这点买的时候看清楚就行。重疾险大多是给付型的,符合合同约定直接给一笔钱,一般没有免赔额这一说。财产险里就更多了,比如咱们买的车险,以前还有单独的不计免赔附加险,现在已经并入主险了,简单说就是原本需要你自己承担的那部分比例,买了之后保险公司也帮你出了。
几个常见误区,别稀里糊涂踩进去
第一个误区:免赔额就是保险公司的坑,就是不想赔钱。说实话,真不是。免赔额的存在,其实是帮我们压低保费的。你想啊,百万医疗险是用来保大病的,动辄几十万的治疗费,我们要的是高杠杆。如果把免赔额降到0,那些几千块几万块的小病小痛都要赔,保险公司的成本上去了,保费自然就会涨好几倍,本来一年几百块的百万医疗,可能就要卖到一两千,对咱们来说划算吗?大部分人几千块的小钱都能承担,真犯不着多花那么多保费去保这点钱。免赔额其实是帮我们把保费用在大风险上,对吧?不过话说回来,要是你就是想连小钱都报,也有对应产品,只是保费高一些,看自己需求就行,不用一听到免赔额就抵触。
第二个误区:免赔额都是每次都扣一次。这点真的好多人搞错。就拿百万医疗险的1万免赔来说,大多是年度累计免赔额,不是单次免赔额。什么意思?就是你一整年里,所有符合要求的住院花费,社保报完之后加起来,超过1万的部分才赔,不是每次住院都要扣1万。比如你今年住了两次院,第一次花了8000,第二次花了8000,社保一共报了5000,剩下1万1,加起来扣完1万免赔,剩下1000就能报,要是单次免赔的话,两次都没到1万,一分都报不了,差太多了。所以买的时候要看清,是年度累计还是单次,这个差别真的很大。
第三个误区:免赔额要从总医疗费里扣。不对,绝大多数情况下,免赔额是从社保报销之后剩下的金额里扣。举个例子,总住院费3万,社保报销了2万2,剩下8000,那1万免赔额的话,就是8000还没到免赔,所以这部分不用赔。要是社保报完剩下1万8,那扣完1万免赔,剩下8000就能按比例报,这样算下来,其实我们自己掏的部分也没有大家想的那么高,很多人一开始就搞反了顺序,觉得免赔额太高没法用,其实不是。
买保险的时候,别光看保费多少钱,保额多高,花个一分钟扫一眼免赔额的约定,搞清楚规则,省得理赔的时候心里不舒服。
最后提醒:以上内容仅供保险知识学习参考,不构成任何投保建议、理赔结论,所有规则均以您手中的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰