上周在小区菜站碰着楼上周阿姨,攥着手机皱着眉,说自己去年买的医疗险,今年通知扣费,比去年多扣了两百八。她说当时业务员只说了第一年的价格,没说后面会涨啊,会不会是被坑了?
其实来找我问保费问题的,远不止周阿姨一个。有人说自己和同事买差不多的保障,保费差出半份火锅钱,有人交了好几年保费,才发现和自己预想的不一样。今天就掰开揉碎了说。
同样的保障,为啥你交的保费比别人贵?
很多人第一反应是「是不是保险公司坑我」,其实真不是。保费的定价,每一条都是写进定价规则里的。
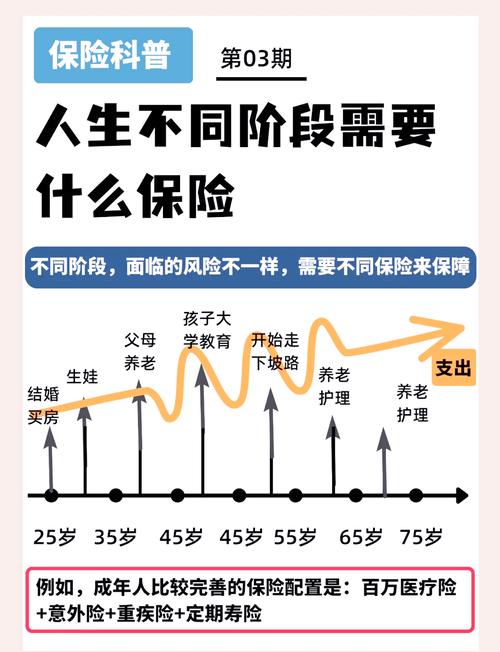
年龄就是最大的影响因素。同样买一份重疾保障,25岁买和35岁买,每年能差出大几百,年龄越大风险越高,保费自然越贵,这是最基本的逻辑。
除了年龄,性别也有影响。女性的平均寿命更长,很多疾病的发病概率和男性不一样,所以同年龄同保障,男女保费有时候也会差出几十上百。
还有健康状况和生活习惯。你不抽烟,他天天抽两包,同样买寿险,抽烟的人价格就是要高一些。你体检有个结节,标体买不了,只能买加费的,那保费自然比标体的贵。
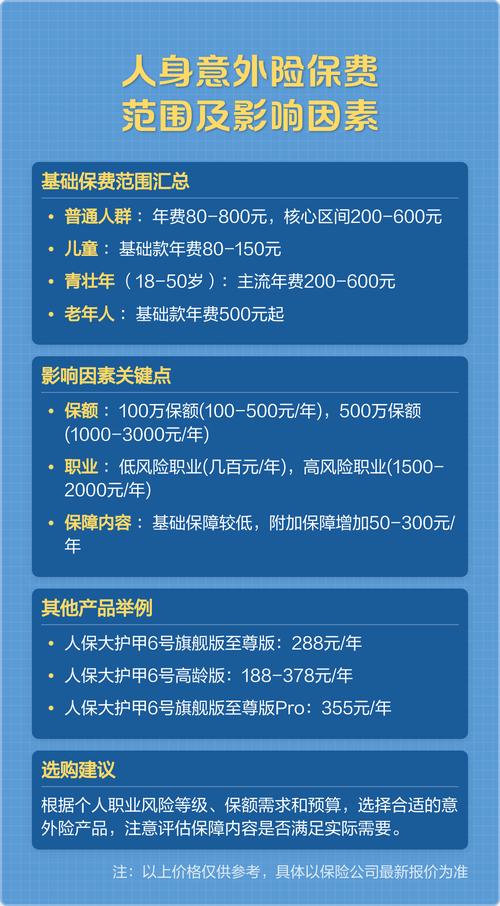
说实话,这些影响因素,都是白纸黑字写在投保规则里的,只是很多人买的时候没仔细看。还有保障责任本身,带不带身故责任,保多久,要不要附加其他责任,都会影响最终的保费。带身故的比不带的贵,保终身的比保定期的贵,带额外增值服务的比不带的贵,一分钱一分货这句话,放在保费上其实挺适用的。
这些关于保费的误区,好多人都踩过
第一个误区,就是「保费越便宜越好」。很多人一上来就比价格,哪家便宜买哪家。其实你得看是什么类型的保险。
比如一年期的重疾险,年轻的时候保费特别便宜,看起来比长期重疾划算太多,但它是自然费率,随着年龄涨保费,等你到五六十岁,一年的保费能涨到几千块,贵到你交不起,到那时候你想换长期的,年龄大了也买不起了。而均衡费率的长期保险,虽然年轻的时候比一年期的贵,但往后几十年都是这个价格,不会涨,算下来反而更稳。
第二个误区,就是「一定要凑够保费占比,不对就是错」。网上好多人说什么固定比例,我每次看到都想笑。你刚买完房,每个月还完房贷剩五千,要你拿五百出来交保费,紧巴巴的连孩子课外班钱都要挤,那为什么非要凑那个数?你手里富余,预算多,多配点也没问题。保险是为了让生活更稳,不是给你套枷锁。保费预算从来没有标准答案,适合你自己的,就是对的。
第三个误区,「我交了那么多保费,退保只退一点点,保费都白交了」。好多人退保的时候看到现金价值那么低,骂保险公司黑心。其实你换个角度想,你交保费的这几年,保险公司一直帮你顶着风险啊,要是这几年真出事了,保险公司不得赔你几十万?那部分保费就是你这几年风险保障的成本啊。尤其是终身型的保险,前期的现金价值低是正常的,你放几十年,现金价值慢慢就涨上来了,不是白交。
交保费遇到问题,别乱瞎折腾
首先就是忘记交保费了,别一下子就慌。大部分长期保险都有六十天的宽限期,宽限期内就算你没交钱,保障还是有效的,真出事了该赔还是赔,你只要在宽限期把保费补上就行。要是真的过了宽限期,还有两年的复效期,只要符合核保要求,补上保费就能恢复保障,只是要重新算等待期,所以尽量别忘交,现在都能自动扣费,其实挺方便的。
然后就是遇到保费涨价了,别一上来就退。比如很多百万医疗险,因为整体的医疗费用上涨,赔付率变高,保险公司调整统一费率,这很正常。你先看看,调整之后的价格,和市面上同类型的比,是不是还合适,要是你年纪大了,已经有了不少身体异常,退了之后可能买不了新的,那还不如接着交。
还有,别硬扛超出你能力的保费。我见过有人为了买足额的保障,每个月交完保费,日子过得紧巴巴的,万一失业了,直接就断交了,反而亏了。要是你的收入发生变化,保费变成了负担,该调整就调整,该减保就减保,没什么大不了的。保险本来就是兜底的,别把它变成压在身上的石头。
所有保险相关的规则,具体都要以保险合同和保险公司官方说明为准。
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议,不推荐任何具体保险产品,不对核保、理赔结果做任何承诺。
作者|dananjin
排版|dananjin
审核|满满