她去年体检查出甲状腺3类结节,社区医生说半年复查一次就行,没什么大问题。今年年初刷到百万医疗的广告,想着反正每年也没什么大病,花几百块买个安心,填健康告知的时候扫了一眼,觉得就是个小结节,根本不算病,直接把所有选项都勾成了“无异常”。结果上个月去医院复查,结节长大了不少,医生建议做消融手术,前前后后算下来要花小两万。她抱着材料去申请理赔,第二天就收到通知,说这属于既往症,没法赔。
张姐坐在我家沙发上愣了半天,说不就是个小结节吗,当初谁也没说这也算啊。
啥叫既往症?真不是保险公司故意卡你赔钱
很多人对既往症的误解,就是觉得只要以前生过病,不管和现在的毛病有没有关系,保险公司都能拿这个当拒赔理由。真不是。我们翻了几十份邻居的理赔沟通记录,其实保险公司判定既往症的逻辑特别直白:你买保险之前,已经有明确诊断、或者有持续治疗记录的疾病,而且这次理赔的毛病,和之前的疾病有直接关联,才算数。比如你三年前崴了脚,早就痊愈了,连走路都看不出来异常,这根本不算什么既往症。但要是你买保险前一周,刚因为血压高去社区医院开了降压药,之后半年因为高血压引起的脑梗住院,这铁定在既往症的范畴里。
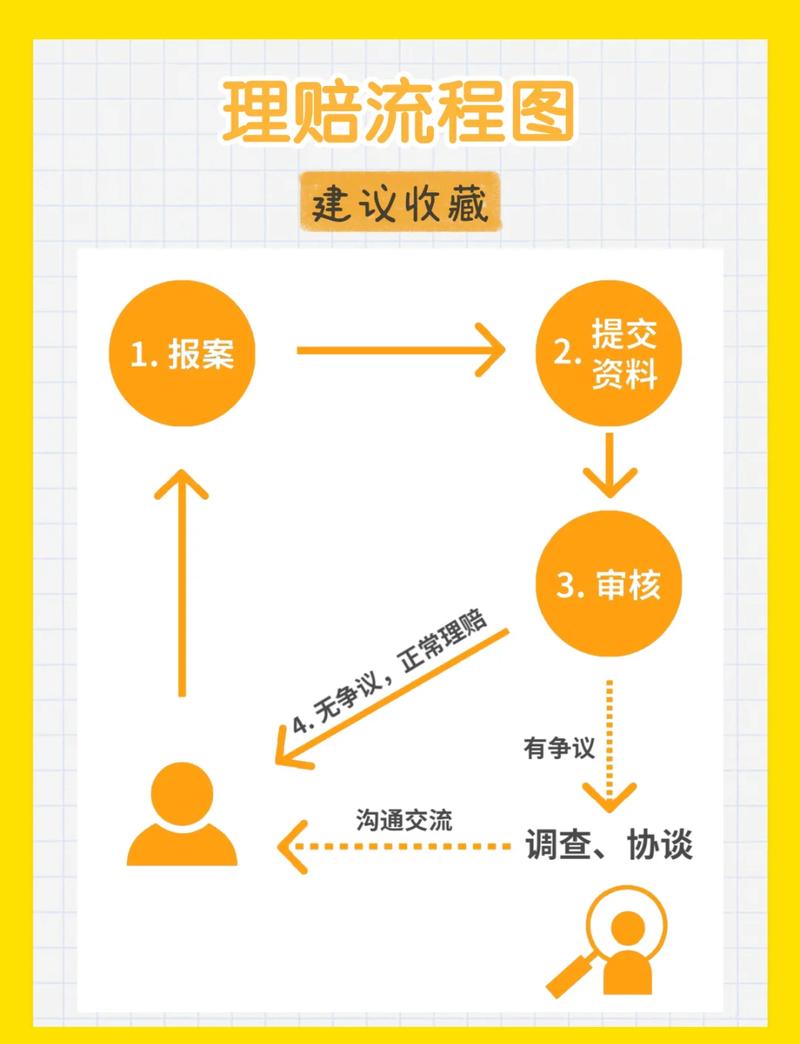
我上次碰到个住隔壁小区的大哥,气冲冲找我说,他十年前得过一次急性肠胃炎,拉了三天肚子就好了,连个后遗症都没有,结果今年查出来早期胃癌,保险公司居然把他十年前的肠胃炎记录翻出来,说这属于既往症要拒赔。我当时正在整理桌上的理赔材料,听完都愣了——哪有这么不讲理的拒赔啊?后来帮他把材料捋了一遍才搞明白,根本不是拒赔,是保险公司的核赔人员看到他的就医记录,想问清楚他十年前的肠胃炎有没有长期反复的情况,结果大哥上来就急了,把人家的沟通电话给挂了。后来他把当时的就医记录找出来,就是一次急性发作,痊愈后没有任何随访记录,和现在的胃癌根本没有医学上的关联,最后正常走流程赔了。
你看,很多矛盾根本不是规则本身的问题,是大家对规则的理解差了十万八千里。
关于既往症的3个常见坑,都是身边人实打实踩过的
第一个坑:觉得小毛病不算事,没必要写进健康告知。这是我碰到过好几次的情况。很多人觉得甲状腺结节、乳腺增生、血压偶尔偏高、幽门螺杆菌阳性这种,都是当代人的“标配小毛病”,根本不算病,写上去反而影响投保,不如直接瞒过去。我表妹去年就是,单位体检查出乳腺结节2类,医生说半年复查就行,她买重疾险的时候觉得这根本不是事,直接勾了“无健康异常”。结果今年复查的时候,结节升级到4类,要做穿刺活检,理赔申请递上去,保险公司直接调出了她去年的体检报告,说她未如实告知,这个结节属于投保前就存在的既往症,不在保障范围内。表妹坐在我家哭了半宿,说当初要是多问一句也不至于这样。真的,别拿自己的侥幸赌规则的空子。
第二个坑:只要是买保险之后得的病,全不算既往症。很多人觉得,我只要把钱交了,之后查出来的所有毛病,都是买保险之后得的,凭什么算既往症?其实不对。比如你买完保险刚过10天,还在等待期里,去做常规体检查出来肺结节,之后因为这个结节做手术,这时候就要看合同里的约定了——很多产品会把等待期内确诊的疾病列为除外责任,和既往症的处理逻辑是一样的。别觉得交了钱就万事大吉,合同里的每一个字,都是和你之后的理赔挂钩的。
第三个坑:只要沾了既往症的边,这辈子都别想拿到理赔。这也是很多人的极端误区。我帮楼上的王阿姨梳理过理赔材料,她买保险之前就有二型糖尿病,走人工核保的时候,保险公司明确说,因为糖尿病引起的并发症住院,不在保障范围内,但是其他和糖尿病无关的疾病,比如摔骨折、得肺炎这些,该怎么赔就怎么赔。去年王阿姨摔了腿做手术,申请理赔的时候,保险公司根本没提她有糖尿病这茬,正常走完流程就把钱打过来了。你看,既往症从来不是一棍子打死的条款,很多时候是保险公司和投保人明确约定好的责任边界,你知道边界在哪,就不会踩坑。
不想被既往症卡理赔,真的没那么多弯弯绕
我平时帮邻居们捋这些理赔材料,从来不会说什么“你必须怎么样才能拿到理赔”,就是几个特别实在的小提醒,照着做就行。第一,买保险的时候别赶时间。把最近2年的体检报告、门诊病历、住院记录都翻出来,对着健康告知的问题一条条看,问到啥就答啥,没问到的不用主动掏家底。比如健康告知问你“最近2年有没有住院超过3天的记录”,你十年前得过一次感冒发烧,根本不在询问范围内,就没必要特意写上去,反而给自己找不必要的麻烦。
别偷懒。
别侥幸。
快个三五分钟填完的东西,可能要花好几年的时间后悔。
第二,真的有已经查出来的小毛病,别躲。觉得自己有结节、血压高、血糖不稳,怕投不上就直接瞒,完全没必要。现在很多产品都有智能核保的通道,你把自己的情况输进去,系统会直接给出核保结论——是正常承保,还是除外责任,还是加费,还是拒保。所有的结论截图存好,纸质的核保通知书也要留好,别等理赔的时候才发现,当初根本没留证据,说不清楚。
第三,真碰到理赔被说属于既往症的情况,别上来就拍桌子吵架。先把自己的所有就医记录理清楚,看看这次要理赔的毛病,是不是真的在买保险之前就已经有明确的诊断记录,是不是和之前的旧毛病有直接的医学关联。如果两者根本没有关系,完全可以把材料整理好,通过正规渠道提出异议,没必要上来就给自己气个半死。
最后碎碎念几句哈。我就是社区里帮大伙捋保险常识的志愿者,不卖产品,不赚提成,所有说的内容都是平时帮大家梳理材料攒的经验,仅供科普参考,不构成任何投保建议哦。所有的既往症判定标准、健康告知要求、理赔规则,全都是以具体的保险合同条款、保险公司的官方说明为准的,千万别拿着我这篇文章当理赔的依据——毕竟每个产品的规则都有差异,谁也没法替合同做承诺。也别找我问哪个产品好、哪个产品值得买哈,我真的不做产品推荐,就想让大家少踩点没必要的坑。
作者|dananjin
排版|dananjin
审核|知知