谁没干过这事?买完保险,接过保单随手塞抽屉最深层,之后几年再也没碰过。
仿佛交了钱,这份合同就自动生效,啥都不用管了。
真的是这样吗?
保单到底是什么?不只是一张收费凭证
很多人觉得,保单就是保险公司给的收据,证明你买了他家保险。其实不对。
保单是你和保险公司签订的正式保险合同的核心载体,你们约定的所有规则,白纸黑字(或电子档)都写在上面,是未来理赔、维权的最核心依据。
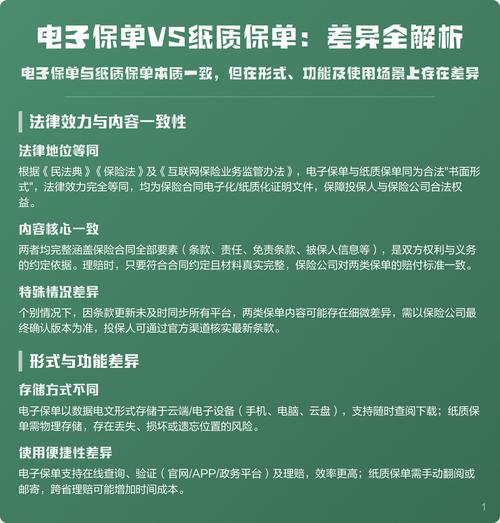
现在除了纸质保单,大部分保险公司都会提供电子保单,法律效力完全一样,不用纠结必须要纸质。
一份合格的保单,核心必须包含这几块内容:
- 主体信息:投保人、被保人、受益人的姓名、身份证号、联系方式。这里任何一个信息错了,都可能影响后续理赔,一定要核对。
- 核心保障内容:保什么、不保什么、保多久、交多少钱、交多久。别嫌字多,这部分是整个保单的灵魂。
- 关键约定:等待期、免责条款、退保规则、变更规则,这些不起眼的小字,恰恰是最容易出纠纷的地方。
- 保险公司信息:客服电话、官方查询渠道,真出事了,你得知道找谁。
买完保单,必须做这几件事
买完不是结束,是刚开头。这几件事花不了十分钟,能帮你避开九成的麻烦。
- 核对信息。拿到保单第一时间,先看姓名、身份证号对不对,保障期限、缴费金额和你当时选的是不是一致。有没有错把保终身写成保到70岁这种低级错误?有,真的不少。发现错了立刻找保险公司修改,别等。
- 告诉家里人。说实话,尤其是带身故责任的保单,别自己藏着掖着。我见过太多,投保人走了,家人根本不知道买过保险,几十万赔款放在保险公司好几年都没人领。说出来不难,别给家人留麻烦。
- 统一存放,定期整理。不管是电子保单存在同一个云盘文件夹,还是纸质放在同一个收纳盒,别东一张西一张,找的时候找不到。每年抽十分钟翻一遍,换了手机号、搬了家,及时通知保险公司变更信息。
不过话说回来,也不用太焦虑,哪怕真找不到了,打保险公司官方客服,报身份证号就能查到,补发也很方便。
这些关于保单的误区,别信
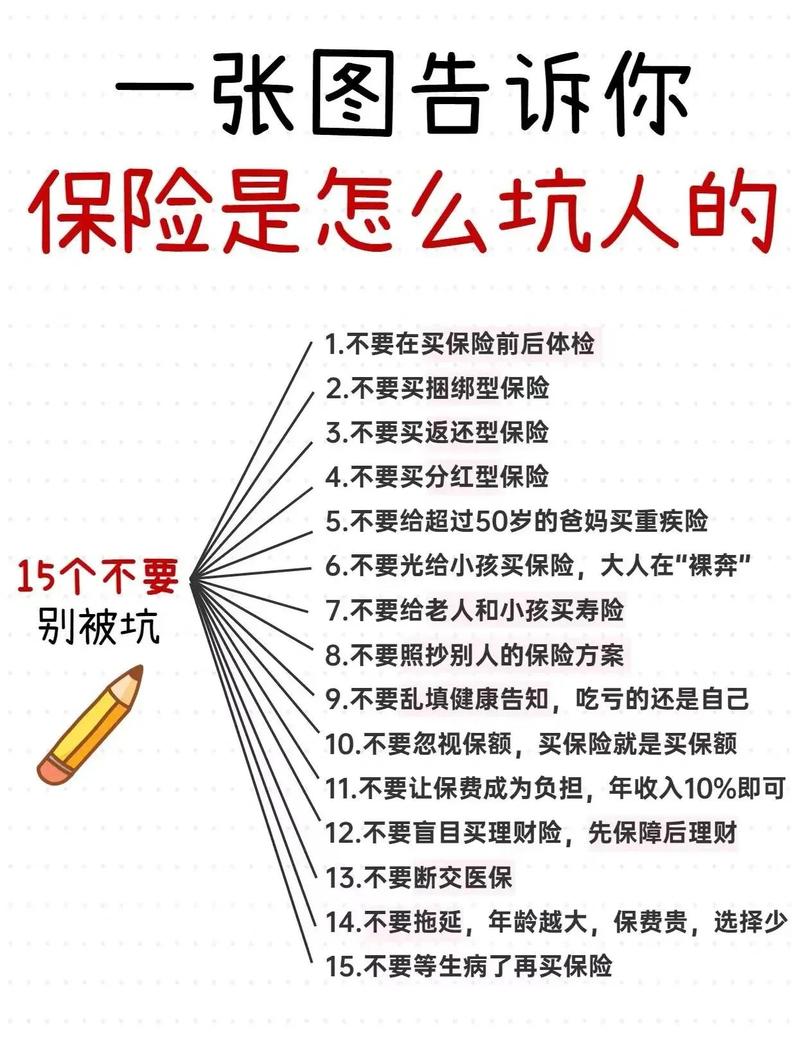
整理了几个问得最多的误区,给大家掰扯清楚:
- 误区1:电子保单没有法律效力,必须要纸质保单
不对。银保监会早就认可电子保单的效力,和纸质保单完全一样。怕丢就多存一个云盘备份,比纸质还不容易丢。当然如果你想要纸质,也可以找保险公司免费打印邮寄。 - 误区2:保单签完字就再也改不了了
哪有这么死的规则。基本信息错了可以改,受益人想换也可以改,甚至有些保单的缴费方式、缴费年限都能调整。想改直接打保险公司客服问流程就行,没那么复杂。 - 误区3:保单过了两年,不管什么情况都能赔
这是对两年不可抗辩条款的典型误读。并不是说你故意隐瞒健康告知,熬过两年就万事大吉。能不能赔,还是要看具体的情况,以及合同约定,不要拿这个条款当尚方宝剑。如实告知永远是第一位的。 - 误区4:保单只有身故才能领钱,活着用不上
不对。重疾险、医疗险、意外险这些,都是出事了活着就能申请理赔,年金险也可以按约定领钱,不是只有身故才能用。
最后要提醒你的事
本文所有内容仅做科普,帮你建立对保单的基础认知,所有的条款、权益、理赔规则,都要以你自己手里的保险合同原文,以及保险公司的官方说明为准。
本文不推荐任何保险产品,不构成任何投保建议,也不承诺任何理赔结果。如果对自己的保单有疑问,直接打承保公司的官方客服电话咨询就好。
作者|dananjin
排版|dananjin
审核|安然