下班拐进小区门,攥着刚取的快递,被保安张叔喊住递了瓶冰矿泉水。天热,他换岗歇着,就扯了两句闲话。
去年张叔老伴查出来肺癌,开刀化疗前前后后花了快四十万,社保报了一半,剩下的都是张省吃俭用攒了十几年的养老钱。
“我一开始也觉得,哪就那么倒霉轮到我?”张叔抠着矿泉水瓶上的标签,语气淡得很,“事到头上才懂,存钱是防风险,可存的速度赶不上出事的速度啊。
风险这东西,从来不是“会不会来”,是“什么时候来”
我们总喜欢赌“没事”。
年轻的时候赌身体好,熬几个大夜抽几包烟,单位体检报告出来一堆箭头也不当回事,觉得大病都是别人的故事。
中年的时候上有老下有小,觉得车贷房贷都还不完,哪来闲钱管什么风险,出事再说呗。
说实话,我之前也是这么想的。直到前两年我表姐骑电动车下班,被闯红灯的外卖车撞了,颅内出血住了大半个月ICU,一天一万多的花费,把表姐夫刚凑齐的小学择校费掏得一干二净。
你看,意外和大病从来不会提前给你发邀请函。它不会等你攒够了钱,不会等孩子长大,不会等你还完房贷。它说来就来。
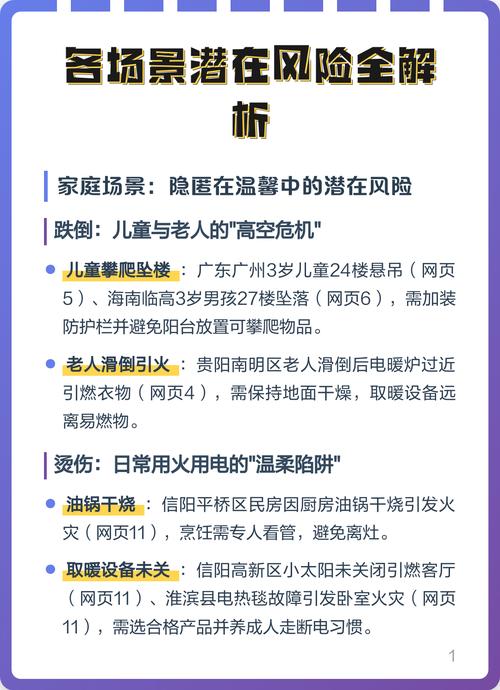 普通家庭常见风险场景示意图
大部分普通家庭,抗风险能力其实弱得可怜。
一家之主每个月工资一万,去掉房贷车贷去掉生活费,能攒下来三千就不错了。真要是遇上点大事,二三十万的缺口,去哪补?找亲戚借?欠一堆人情不说,人家也未必拿得出来。卖房子?急着变现的房子,能卖出原价的七成都是赚了。
保险的作用,其实就是帮你兜住那兜不住的缺口
很多人对保险有误解,要么觉得保险都是骗人的,要么觉得买了保险就能万事大吉。
其实都不对。
保险的本质,就是风险转移。说白了,就是一群遇到同样风险可能的人,每人出一点钱凑成一个池子,谁真的遇上事了,就从池子里拿钱帮他扛过去。它不会帮你发家致富,也不会让生病的人立刻变好,它能做的,就是在你本来要倾家荡产的时候,帮你把那个大缺口填上,让你攒的买房钱还是你的,让你孩子的学费还是你的,让你养老的积蓄还是你的。
不过话说回来,保险也不是什么都保。它有它的边界。
你买的是重疾险,那意外摔断腿肯定不会按重疾给你赔。你买的是医疗险,那你去美容整形肯定也不给你报。任何一份保险,都有它保什么和不保什么,不保的那部分,大多都会写在合同的免责条款里,买的时候一定要看清楚。最终怎么赔,哪些能报,都是要以保险合同和保险公司的官方说明为准的,这个千万记住。
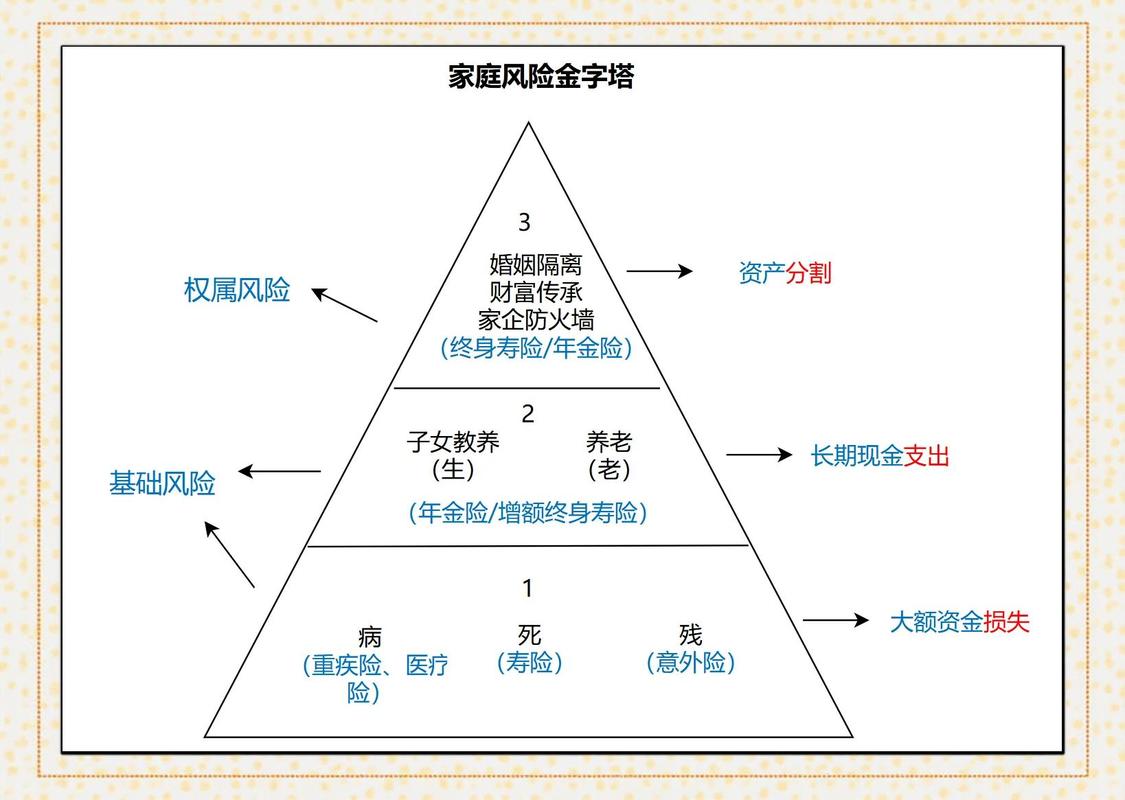 家庭风险保障责任划分逻辑图
普通人做保障,绕不开的几个常见误区
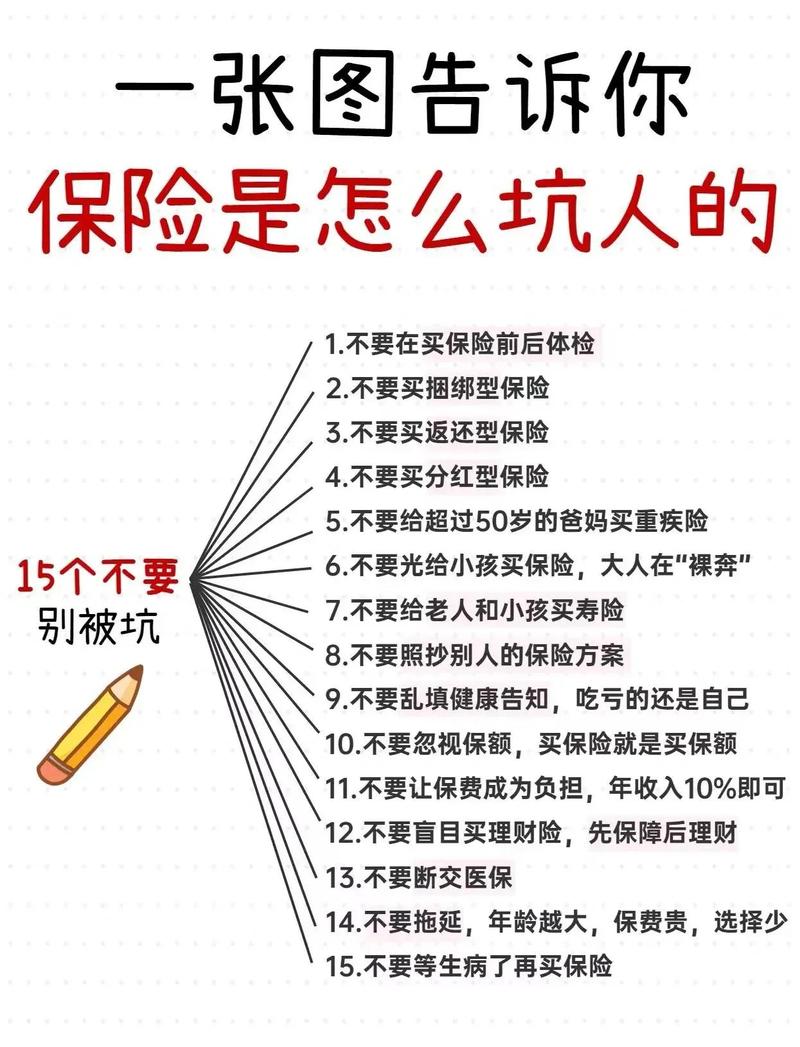 普通人做保障,绕不开的几个常见误区
我身边好多人买保障,上来就先给孩子买,自己两口子什么都没有。
这其实完全搞反了。对孩子来说,最大的保障不是给他买了多少保险,是父母好好的啊。要是父母先出事了,别说保费交不起,孩子以后的生活都成问题。所以优先级一定是先大人,后孩子。对吧?
还有人就喜欢买能返钱的保险,觉得没出事把钱拿回来,等于白捡一份保障。说实话,羊毛出在羊身上,返还型的保费比不返还的贵出一倍都不止,几十年后返给你的那点钱,通胀下来早就不值钱了,算下来亏的其实是你自己。
还有人说,我有社保,还要商业保险干嘛?社保是好东西,是基础保障没错,但社保是保而不包,进口药、自费项目、靶向药这些,很多都报不了,而且报销额度也有限,真遇上大病,社保报完剩下的,还是能掏空一个普通家庭的存款。商业保障就是补这个缺口的。
还有个最重要的,就是健康告知,买的时候一定要如实说,别抱着侥幸心理瞒病史,不然真到理赔的时候出问题,吃亏的还是自己。有什么不懂的,一定要问清楚,所有的结论都以保险公司的核保结果为准,别听别人随口说没问题就瞎买。
其实说来说去,风险一直都在,我们要做的不是怕,是提前给自己铺好路。不用动不动就买一大堆,根据自己的收入和需求,把最核心的缺口补上就够了。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于保险的健康告知、免责条款、等待期、续保、理赔规则等内容,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨