最容易混淆的四个核心概念
1. 四个主体别搞混很多人刚拿到合同,第一页的保险人、投保人、被保险人、受益人,看着就头大。用个简单的类比说清楚:
保险人,就是卖保险的保险公司,收钱,承担约定的赔偿责任。
投保人,就是签合同交钱的人,你自己买,你就是投保人。给孩子买,你就是投保人,孩子是被保险人。
被保险人,就是享保障的人,理赔的触发条件都是围绕被保险人来的。
受益人,就是出事赔钱之后,能拿到钱的人。
说白了,投保人掏钱,被保险人获保障,受益人拿钱。就这么简单。

保费就是你交给保险公司的钱。
保额就是保险公司约定,出事了最多能赔的钱。
别搞反了,就这么简单。 3. 等待期不是故意卡你
等待期也叫观察期,就是买完保险之后,要过约定的一段时间,保障才正式生效。
设置等待期的目的,是防止有人明知已经生病,故意买保险骗赔。不是保险公司故意坑人。 4. 免责条款就是不赔的清单
说白了,就是白纸黑字写清楚,这些情况我不赔。
说实话,这个是一定要提前看的。别等到出事了才翻,那时候晚了。
买保险的三个基础流程
其实流程没那么复杂,拆开来就三步: 第一步,核保你把你的年龄、健康情况、职业这些信息如实告诉保险公司,保险公司判断要不要卖给你,要加钱还是除外责任,这个过程就是核保。
这里最核心的就是如实告知,所有内容最终以保险公司的核保结论和合同约定为准。 第二步,承保
核保通过,你交了保费,保险公司出了合同,就完成承保了。注意,承保不代表立马生效,具体生效时间要看合同里的约定。 第三步,理赔
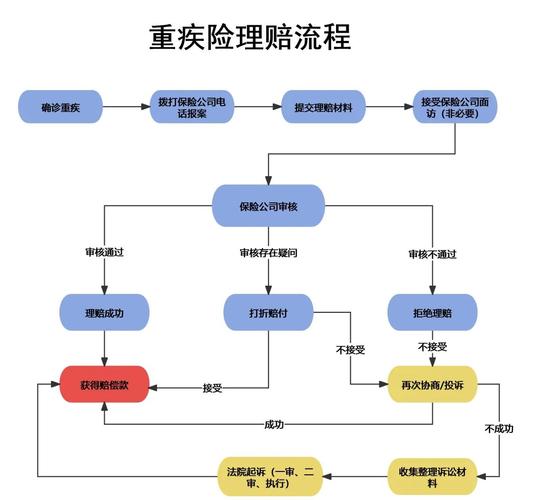
发生合同约定的事故,你向保险公司申请赔偿,提交要求的材料,保险公司审核之后,符合条件就赔钱,不符合就会拒赔。整个流程就是这样。
新手常见的几个认知误区
社保是国家给的基础保障,报销范围、报销比例都有明确上限,很多自费药、进口药社保报不了,这是客观规则。两者定位不一样,不存在谁一定替代谁。 2. 保险公司都是什么都不赔
只要符合合同约定的理赔条件,按流程申请就可以走流程。不符合合同约定的情况,换哪家都不会赔,提前看清楚条款就好。 3. 免责条款都是霸王条款
任何保险都有免责,比如故意自杀、故意犯罪这些,本来就不可能赔,合情合理。你买之前看清楚,接受再买就可以。 4. 签名可以代签
很多人给家人买保险,图方便自己代签,真出事的时候很容易出纠纷。按照要求,该本人签名的一定要本人签,别嫌麻烦。 不过话说回来,所有科普内容都只能做基础认知参考,具体的健康告知要求、免责内容、等待期约定、理赔条件,全部以正式保险合同和保险公司官方说明为准。 本文仅做保险基础知识科普,不推荐任何保险产品,不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询对应保险公司的官方渠道。
作者|dananjin
排版|dananjin
审核|知知