原来还能抵税!关于税优健康险的普通人指南
2026-10-01 12:07:58
前阵子帮我表妹做个税年度汇算,她划到个税APP的「其他扣除项目」那栏,突然停住问我:这个税优健康险是啥?我填了信息是不是能多退好几百?
我问她哪来的额度,她说她前公司给统一买过,她自己都忘了。最后退了三百多块,她开心得去喝了杯奶茶。
到底什么是税优健康险?
说白了,就是国家给的福利——允许你买特定商业健康险的钱,在计算个税的时候税前扣除,少交一点税。
说实话,很多人都听过这个名字,但真弄明白的没几个。
不是你随便买一份百万医疗险、重疾险都能叫税优健康险。只有带专属税优识别码的产品,才能申报抵扣个税,这个码每一份保单唯一,申报的时候要填。
它的结构也挺特别,一般分两部分:一部分是一年期的医疗险,管住院医疗报销;另一部分是万能账户,你交的保费一部分会存进去,复利增值,以后可以用来买商业保险,或者退休后当医疗费用花。
跟咱们平时自己买的百万医疗险比,它有两个非常突出的特点:
第一,允许带病投保,而且基本上都保证续保。这对于那些身体已经出问题,买不到普通商业医疗险的朋友来说,确实是多了一个选择。
第二,就是能抵个税,这也是它名字里「税优」两个字的来源。
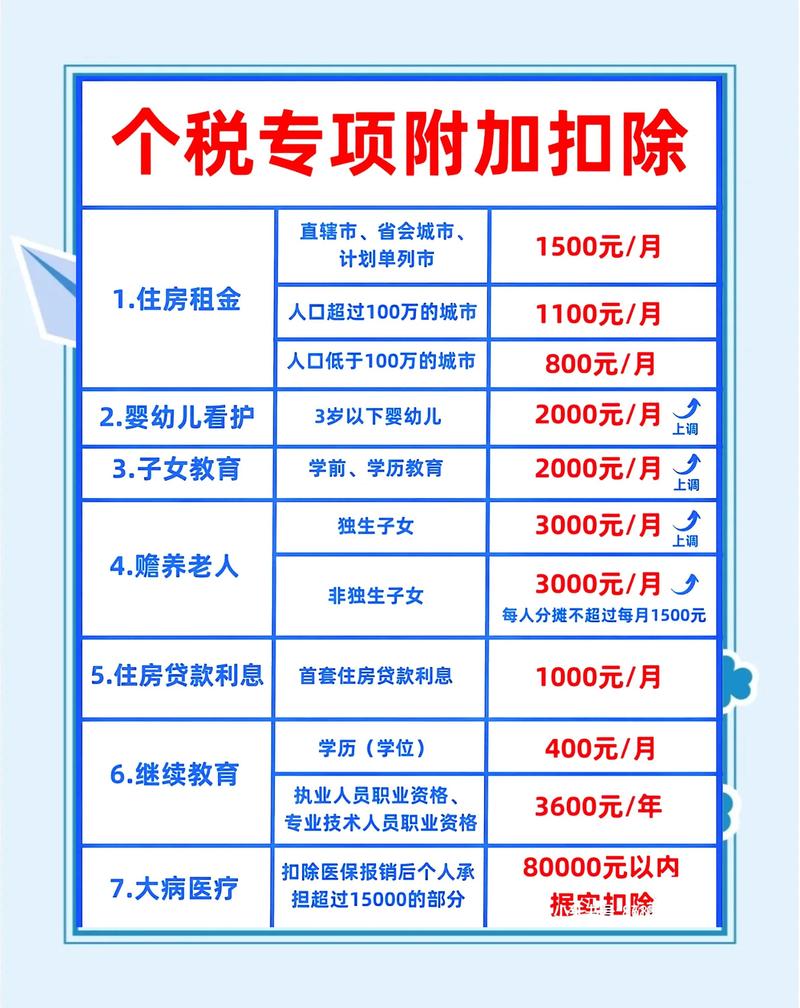 个人所得税APP税优健康险扣除填写页
买税优健康险,一年到底能省多少个税?
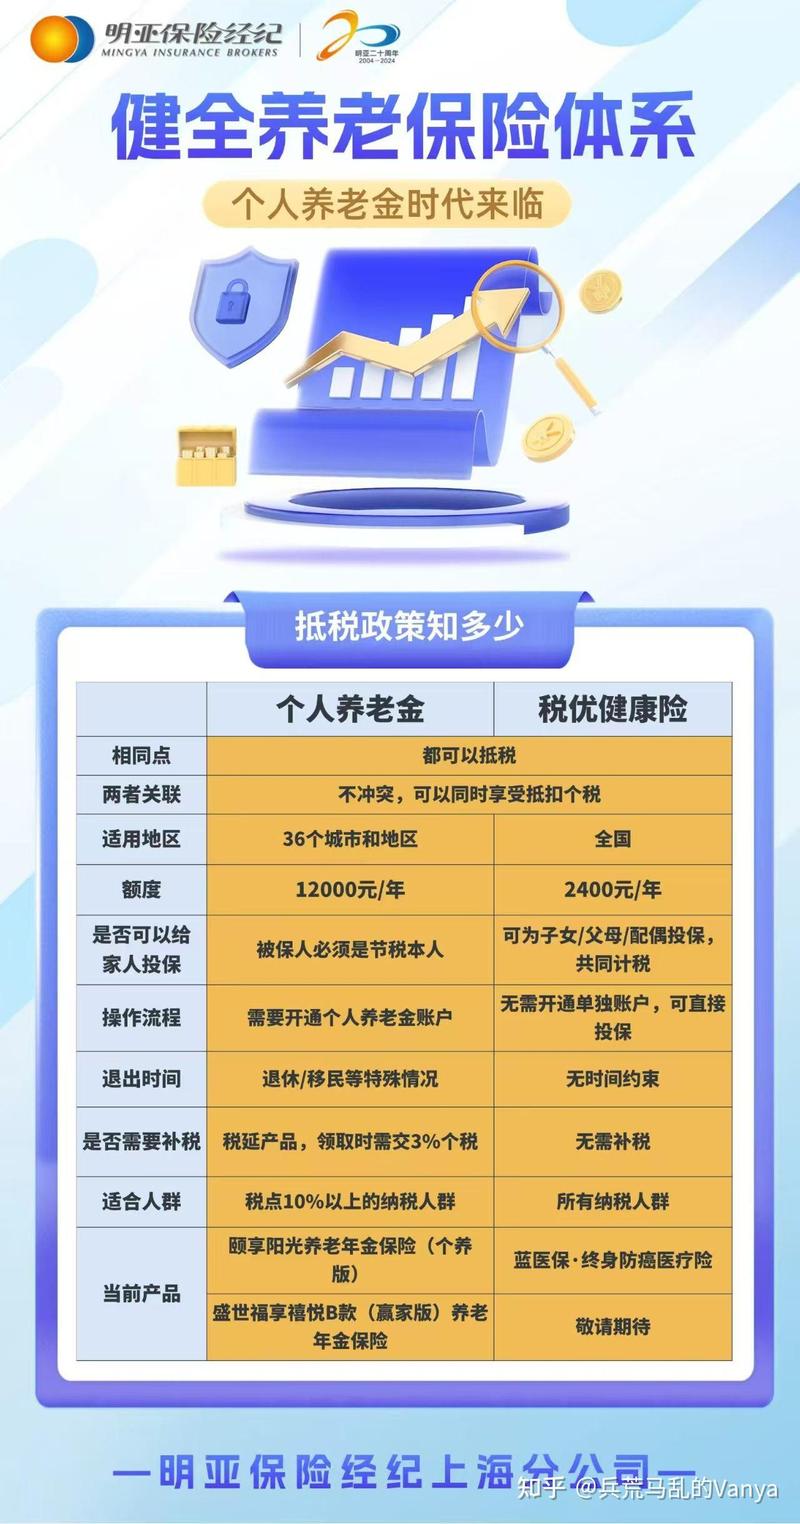 买税优健康险,一年到底能省多少个税?
政策写得很清楚,每年最多可以享受2400元的税前扣除,折算下来每个月是200元。
别看到2400就以为直接少交2400的税,不是这个意思。是说你的应纳税所得额,可以减去这2400块之后再算税,少交的税是2400乘以你的个税税率。
给大家算几个普通人常见的情况,你自己对着看就行:
如果你扣除完五险一金、专项附加之后,年收入不到6万,本来就不用交个税。那买这个,一分钱税都省不了,对你来说这个抵扣福利等于没用。
如果你的个税税率是10%,那一年省下来就是2400*10%=240块,差不多一杯奶茶加一顿火锅钱。
如果税率是20%,一年省480,也够买两桶奶粉了。
如果税率更高,比如25%,一年就是600,最高档税率45%的话,一年能省1080块。
说白了,收入越高,交的税越多,省的钱才越多。收入低不用交税的,享受不到这个好处。
不过话说回来,哪怕一年只省几百,蚊子腿也是肉对吧?真有符合条件的,该填还是得填上,白给的便宜为什么不占?
普通人一定要注意,别踩这些误区
我看过不少销售把税优健康险吹得像天上掉馅饼,其实好多坑普通人根本不知道,我挑几个最常见的说说。
第一个误区:谁买都划算。
刚才说了,如果你本来就不用交个税,买了之后享受不到任何抵税好处,保费反而比普通医疗险贵一点,完全没必要凑这个热闹。
第二个误区:带病投保就是啥都能赔。
确实它可以带病投保,不用像普通医疗险那样卡健康告知,但不代表没有限制。
一般来说,已经得的既往症,保额会比健康人低很多,有的一年也就几万块,而且免责条款里该有的除外责任一样不少,具体能赔什么不能赔什么,一切都要以合同条款为准,不要听人说“有病都能赔”就信了。
第三个误区:万能账户的钱是白给的,随时能取。
很多人说你交的保费还能返给你,这不相当于免费买保险吗?根本不是。
税优健康险的万能账户,里面的钱一般只能用在两个地方:要么你退休之后拿来支付医疗费用,要么用来续买其他商业保险,大部分产品没到退休年龄是不能随便取出来的,更不是你买了几年就能把钱全取出来当零花钱。
别被“保本返本”的说法忽悠了,它不是理财,本质还是保险,钱不是你想拿就能拿。
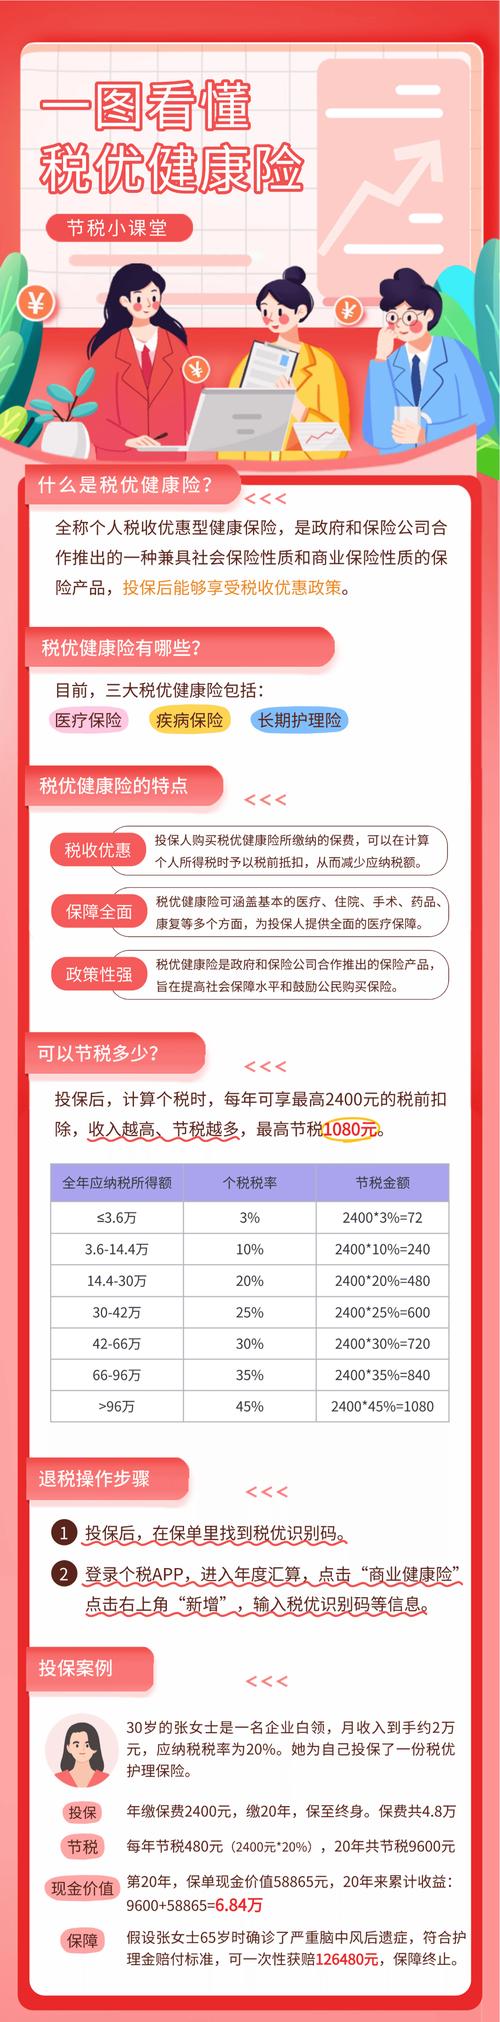 税优健康险结构构成说明图
最后再提个醒
 最后再提个醒
本文所有内容仅做保险基础知识科普,不构成任何投保建议,也不推荐任何具体产品。
所有的个税抵扣规则、产品保障责任、理赔要求、账户提取规则,都要以正式保险合同、税务部门官方规定和保险公司的官方说明为准。
如果你已经买了带税优识别码的健康险,记得做个税年度汇算的时候填上信息,能退一点是一点。要是还没买,也别盲目跟风,先想清楚自己的需求再做决定。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
原来还能抵税!关于税优健康险的普通人指南
文章链接:https://www.xinminbao.com/a/1106.html