关于门诊医疗:别等理赔才搞懂这些规则
2026-10-01 11:41:25
去社区医院看感冒,抽个血开点药,三百多块没了。去三甲医院挂专家号做个常规复查,小一千出去了。不少人都在问,有没有能报这些花费的保险。这就是我们今天说的门诊医疗。
先搞懂:门诊医疗到底保什么
先给结论:门诊医疗保险,保的是没有住院的情况下,去医院门诊看病产生的医疗费用报销。
常见的门诊花费包括:挂号费、检查费、药品费、治疗费这些。
说实话,社保已经报了一部分门诊了,但社保报销有起付线、封顶线,还有目录限制,很多自费药报不了,所以才会有商业门诊医疗险做补充。
市面上的商业门诊医疗,主要分两类:一类是附加在百万医疗险、重疾险下面的附加责任,一类是可以单独购买的门诊医疗险。
 医院门诊前台挂号缴费场景图
报销核心:记住这几个关键规则
1. 报销范围
先给结论:不是所有花费都在报销范围内。
按范围分,有只保社保目录内费用的,也有同时保社保目录外自费费用的。后者保障范围更广,对应的价格通常也更高。
举个例子,你去门诊开了一盒进口自费降糖药,只保社保内的门诊险报不了,保社保外的才能按规则报。
2. 免赔额
先给结论:免赔额就是保险公司不赔的部分,需要你自己承担。
免赔额有两种常见设定:一种是每次门诊都有免赔额,比如每次免赔50块,就是你这次花了200,先减50免赔,剩下150再按比例报。另一种是年度累计免赔,一年下来所有门诊花费加起来减免赔额,再报销。
3. 报销比例与限额
先给结论:报销不是全额赔付,大多按比例报,且有额度上限。
比例从50%到90%不等,通常经过社保报销后再报商业险,比例会比没经过社保的高一些。
限额也分两种:单次门诊限额,就是一次看病最多报这么多;还有年度总限额,就是一年下来所有门诊加起来最多报这么多。
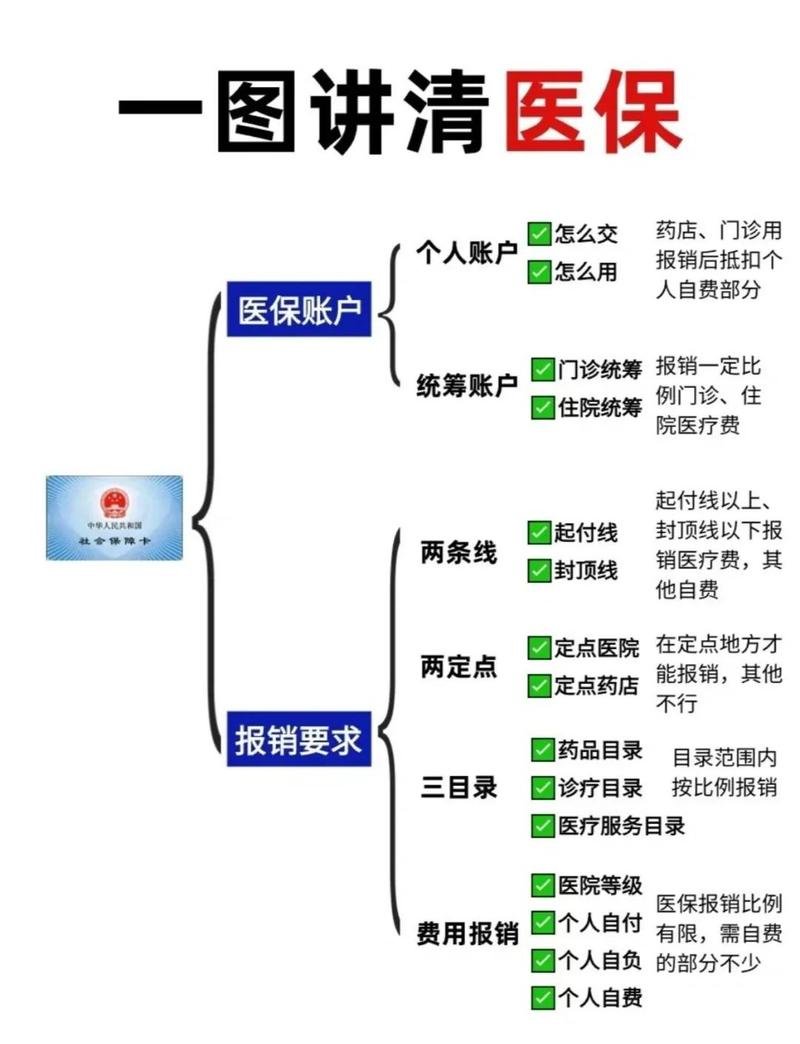 商业门诊医疗报销规则条款示例图
常见误区:这些错别乱犯
 常见误区:这些错别乱犯
第一个误区:只要去门诊看病就能报。
不对。大部分门诊医疗险都有免责范围,比如美容整形、牙齿矫正、近视手术、孕前检查、养生保健这些,绝大多数都不在保障范围内。还有职业病、既往症,没按要求如实告知的话也赔不了。
第二个误区:买了门诊医疗就可以一直买下去。
不对。绝大多数单独的门诊医疗险都是一年期产品,能不能续保,要看保险公司的规则,具体都写在保险合同里。
第三个误区:社保报过的部分,商业险还能再报一遍。
不对。医疗险是报销型险种,总共报的钱不会超过你实际花的钱。社保已经报了的部分,商业险会在剩余花费的基础上按规则报销,不可能重复拿到超过花费的钱。
不过话说回来,也有少数情况门诊医疗会赔社保已经报过的部分?不对,没有这种情况,所有报销型医疗险都遵循损失补偿原则,不可能让你赚钱。
最后再提个醒
 最后再提个醒
所有关于门诊医疗险的健康告知要求、等待期、免责条款、续保规则、理赔条件,都必须以保险合同和保险公司官方说明为准。
本文只做基础保险知识科普整理,不销售、不推荐任何保险产品,不评价保险公司和产品的优劣,不构成任何投保建议。
如果你对自己手里的产品有疑问,看不懂条款内容,可以直接找保险公司官方客服咨询确认。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于门诊医疗:别等理赔才搞懂这些规则
文章链接:https://www.xinminbao.com/a/1105.html