上个月陪发小去保险公司柜台交理赔材料,全程蹲在大厅椅子上刷手机等她,结束的时候她对着手机短信喊我:“嘿,真报了!”她上个月熬夜赶项目,突发急性阑尾炎,住院开刀花了一万一千多,社保报完之后,自己还得掏四千三百多,最后商业住院医疗把符合要求的部分全报了。算下来自己只花了几百块的起付线。那时候我就发现,身边好多人对住院医疗的认知,真的错得离谱。
先理清楚:住院医疗到底管什么事儿?
很多人第一反应:不就是生病住院赔钱嘛?对,但不全对。它本质是报销型医疗险,核心就是四个字:实报实销。你住院产生了符合合同约定的医疗费用,社保报完之后,剩下的符合要求的部分,保险公司给你掏。不会多给,也不会少给,刚好补上你的医药费缺口。
和大家常听的重疾险不一样哦。重疾险是你得了合同约定的重大疾病,直接给你一笔钱,你想用来治病还是用来还房贷都随便。住院医疗只管你住院花出去的医药费,你没花那么多,也不可能给你多报。
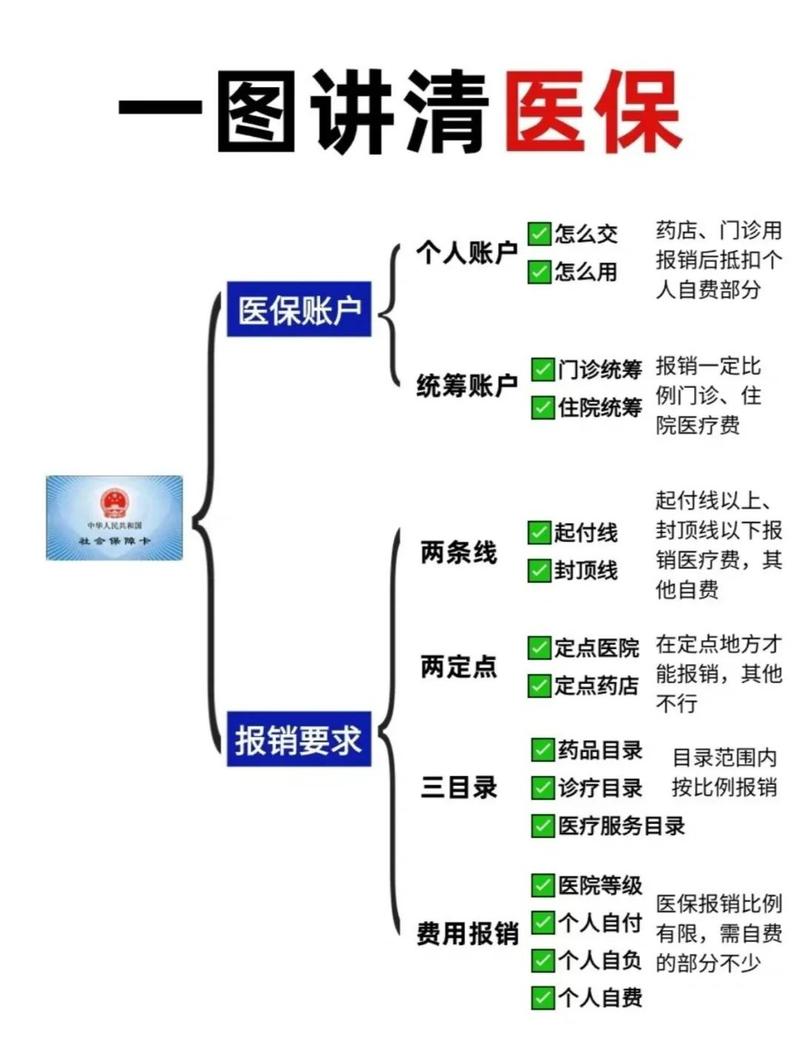
那什么样的情况能赔?只要是符合合同约定的住院,不管是生病还是意外,都可以。小到阑尾炎手术、肺炎住院,大到癌症化疗住院,不小心摔骨折要开刀住院,都在范围内。甚至有些责任宽泛的,连门诊手术都能报,这个全看合同约定。
不过话说回来,住院医疗也不是什么神药,它就是一个帮你兜住住院医药费缺口的工具,不用把它神化,也不用把它贬得一文不值。
这些常见误区,真的别再信了
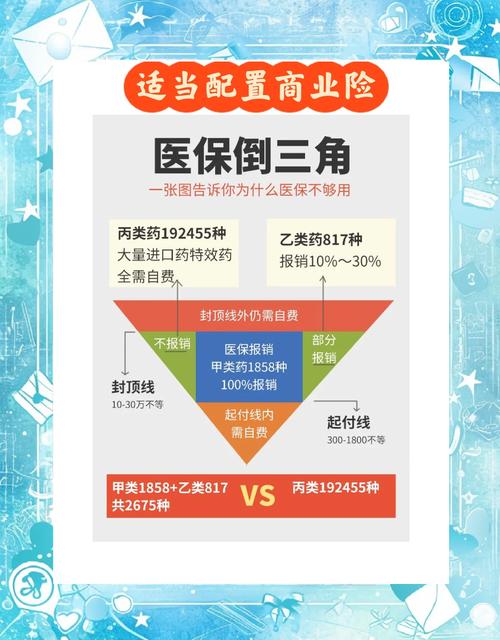
第一个误区:有社保就够了,不需要商业住院医疗。说实话,社保是基础,但是真的不够。社保有起付线,超过起付线的部分才能报,还有封顶线,一年最多报多少,剩下的自己扛。还有很多自费药、进口耗材、靶向药,社保报销比例很低,甚至完全不报。我之前听一个阿姨说,儿子骨折用了进口钢板,三万多,社保只报了三千,剩下的全自己出,这时候要是有住院医疗,不就能把这个缺口填上了?
第二个误区:住院医疗只要住院就什么都能报。怎么可能呀。所有保险都有免责条款。比如你因为整容整形住院,因为酒驾出意外住院,因为等待期内查出旧疾住院,这些都是不赔的。具体什么不赔,一定要看自己的保险合同。
第三个误区:我年轻身体好,用不着买住院医疗。前阵子我才刷到新闻,二十多岁的小姑娘得急性胰腺炎,住了半个月院,花了十几万。意外和小病从来不会挑年龄。你攒了大半年的几万块存款,可能一次住院就没了,拿几百块换个兜底,不好吗?
第四个误区:买好几份住院医疗,可以多报几份钱。别傻了。它是实报实销,你总共花了五千块,总报销金额不可能超过五千。买再多份,也只能报销一次,多买纯纯浪费钱。
不管选什么样的,这几件事一定要盯紧
第一个,等待期。很多人不知道这是什么,就是你买完保险之后,要过一段时间,出险才能赔。设置等待期主要是防止有人已经知道自己生病了,特意买保险骗报销。不同的产品等待期不一样,具体规则,完全以合同和保险公司的说明为准。
第二个,续保规则。这个很多人关心。比如我今年买了,今年生病赔了钱,明年还能不能接着买?会不会因为我身体变差了,就不让我续保了?这些都要看合同里白纸黑字写的规则,别听口头介绍,一切以合同为准。
第三个,免责条款一定要过一遍。很多人买保险只看什么能赔,从来不看什么不能赔,等到理赔的时候才发现,原来自己的情况正好在免责里,哭都没用。花十几分钟翻一遍合同的免责部分,不亏。
第四个,健康告知要如实填。问什么答什么,没问的不用说,别隐瞒自己之前的病史。要是故意隐瞒,后续理赔很可能会出问题,这个一定要记住。
每个人的身体情况、预算、已有保障都不一样,适合的配置也完全不同,没有什么放之四海而皆准的标准答案。
最后给大家提个醒
本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有的保险条款、理赔规则、续保条件,都要以对应的保险合同和保险公司官方说明为准。
本文不推销、不推荐任何具体保险产品,也不评价任何保险公司或产品的好坏,请勿对号入座。
作者|dananjin
排版|dananjin
审核|小准