搞懂意外医疗:别出事理赔才踩了规则的坑
2026-10-01 10:51:24
摔一跤擦伤去医院消毒缝针,花了小几百。猫抓狗咬打狂犬疫苗,大几百出去了。下楼梯崴了脚拍片子,也要小两百。这些日常的小意外,产生的医疗费找谁报?
这就是意外医疗要管的事儿。
到底什么是意外医疗?核心定义先拎清楚
说白了,意外医疗就是,你因为意外受到身体伤害,去医院治疗产生的合理医疗费用,保险公司按合同约定给你报销。
核心前提只有一个:必须符合「外来的、突发的、非本意的、非疾病的」这四个条件,缺一个都不行。
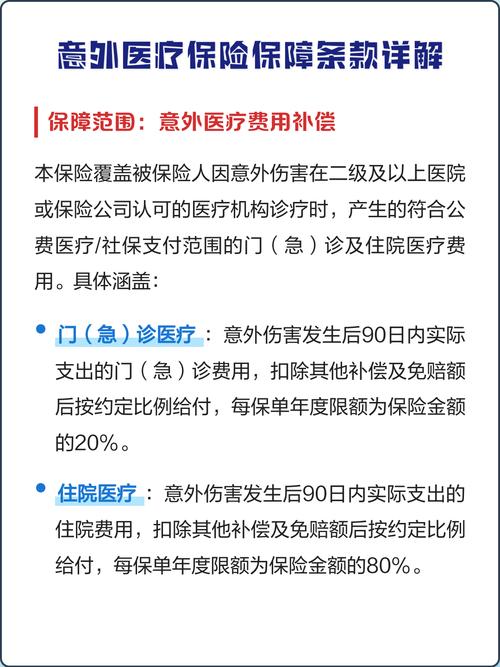 保险合同意外医疗定义条款实拍图
一个个拆解给你看:
外来的:伤害来自身体外部,不是自身身体内部病变导致的。比如夏天中暑,其实大多算内因,很多意外险不赔,就是这个道理。
突发的:短时间内发生的,不是日积月累慢慢形成的。比如你常年开货车腰间盘突出,那是长期劳损,不算突发意外。
非本意:不是你自己故意造成的,故意自残碰瓷肯定不算,这个不用多说。
非疾病:不是因为本身的疾病导致的伤害。比如你自己低血糖晕倒摔伤,那摔倒这个伤害是意外,但根源是疾病,这种情况的责任认定,要看具体合同约定。
讲真,很多人分不清意外医疗和普通医疗险。一句话说清:意外医疗只报意外导致的医疗费,普通住院医疗险不管意外还是疾病,只要符合条件都能报。
意外医疗报销,几个关键规则要记牢
买的时候不看,理赔的时候傻眼,大多是没搞懂这几个规则。
1. 报销范围:分社保内和社保内外
有的产品只报销社保目录范围内的用药、检查和治疗费用,社保外的进口药、自费材料都报不了。有的可以扩展到社保外,对应的规则也会不同,一切看合同。
2. 免赔额和报销比例
免赔额就是需要你自己承担的部分,超过免赔额的部分才会给你报销。比如100块免赔额,花了500,就是400进入报销范围。0免赔就是哪怕只花了50,符合条件也能报。
报销比例呢,一般是经过社保报销之后,能报80%、90%甚至100%,没经过社保报销的话,比例会低不少,这个也是行业内的常规约定。
3. 医院限制
绝大多数意外医疗,都要求去二级及以上公立医院的普通部治疗,私立医院、公立医院特需国际部一般都不报,少数特殊约定除外,一定要看清楚合同写的医院要求。
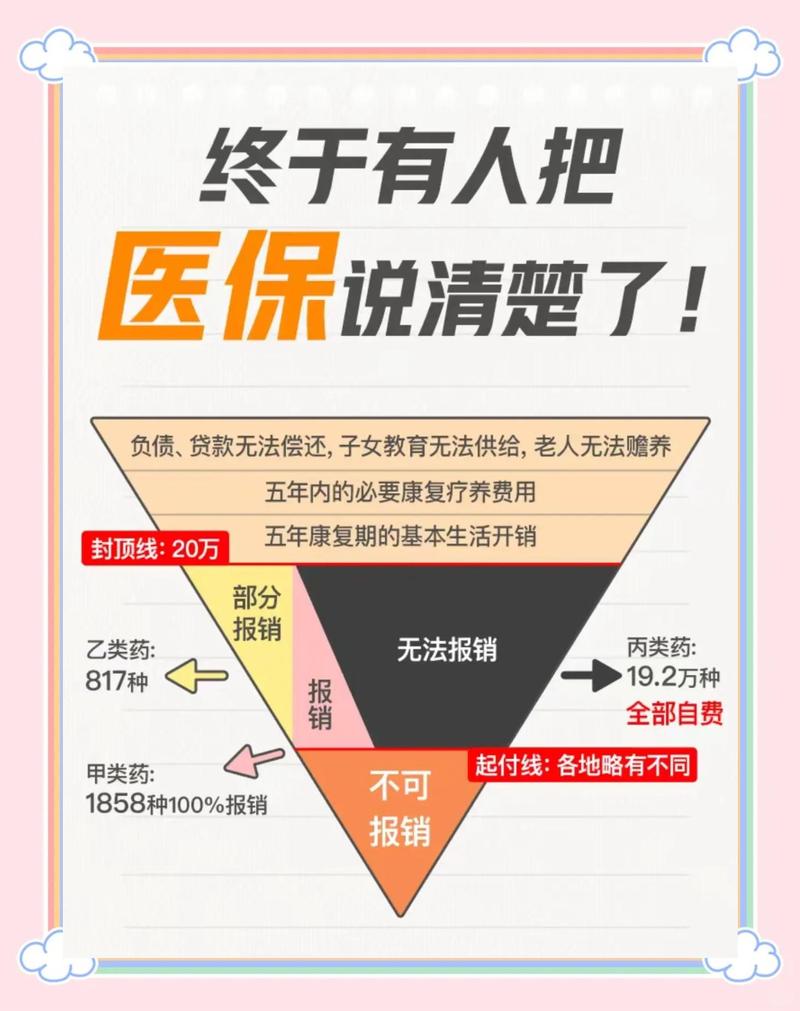 意外医疗报销比例计算示例图
这些常见误解,大多人都踩过
 这些常见误解,大多人都踩过
■ 误解1:只要是意料之外的事,都能走意外医疗报销
不对。比如猝死,目前多数认定是疾病原因导致的,不符合意外医疗的四个条件,大多不会赔。再比如,你自己妊娠流产分娩,除非是明确的意外导致,不然也不算。还有日常的美容整形,不是意外导致的修复,也不在保障范围内。
■ 误解2:赔过一次意外医疗,以后就买不了保险了
说实话,小额的意外医疗理赔,都是摔破咬伤这种小问题,只要你后续买保险如实告知,基本不会影响你买其他保险。当然,要是一块两块都去赔,倒也没必要,折腾时间。
■ 误解3:意外医疗只能附在意外险上买
不对。也有不少医疗险会自带意外医疗责任,也有单独的意外医疗保障,只是市面上多数意外医疗,都是作为意外险的附加责任存在的。
不过话说回来,不管你买的是哪种,拿到合同第一件事,就是翻到意外医疗那一页,看看免责条款都写了啥。
最后,所有的保障内容、免责条款、理赔要求,都是写在你自己的保险合同里的,本文只是科普基础概念,帮你建立认知。
合规提醒:
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。所有具体的保障范围、免责条款、理赔条件、核保规则,均以对应的保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂意外医疗:别出事理赔才踩了规则的坑
文章链接:https://www.xinminbao.com/a/1103.html