一张标准保单模板,核心分哪几块?
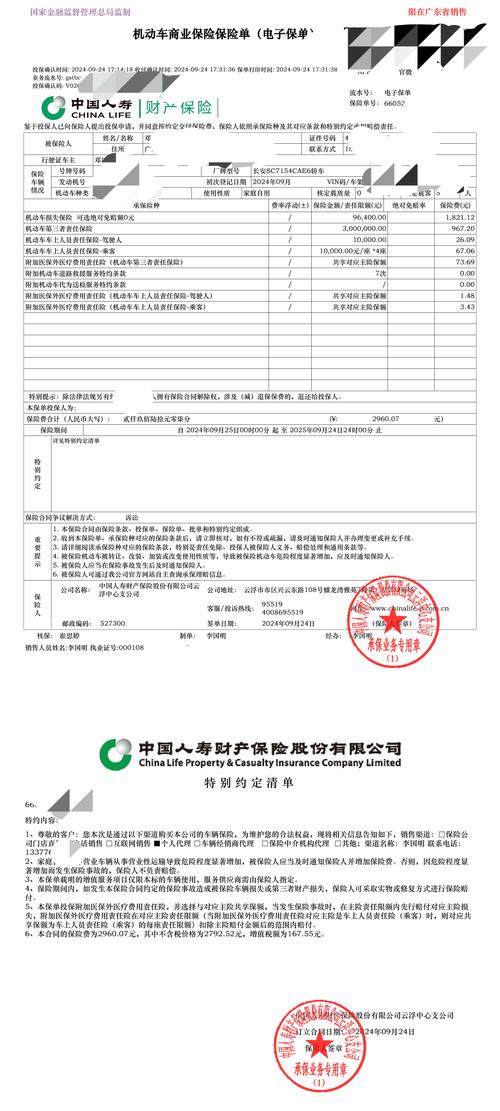
首页信息区
说白了就是整份保单的「身份证」,投保人是谁,被保人是谁,保单号多少,什么时候生效,交多少钱,交多久,一目了然。很多人找保险公司理赔,第一句话就是「我保单丢了」,报出保单号就能查,保单号就在首页最显眼的位置。
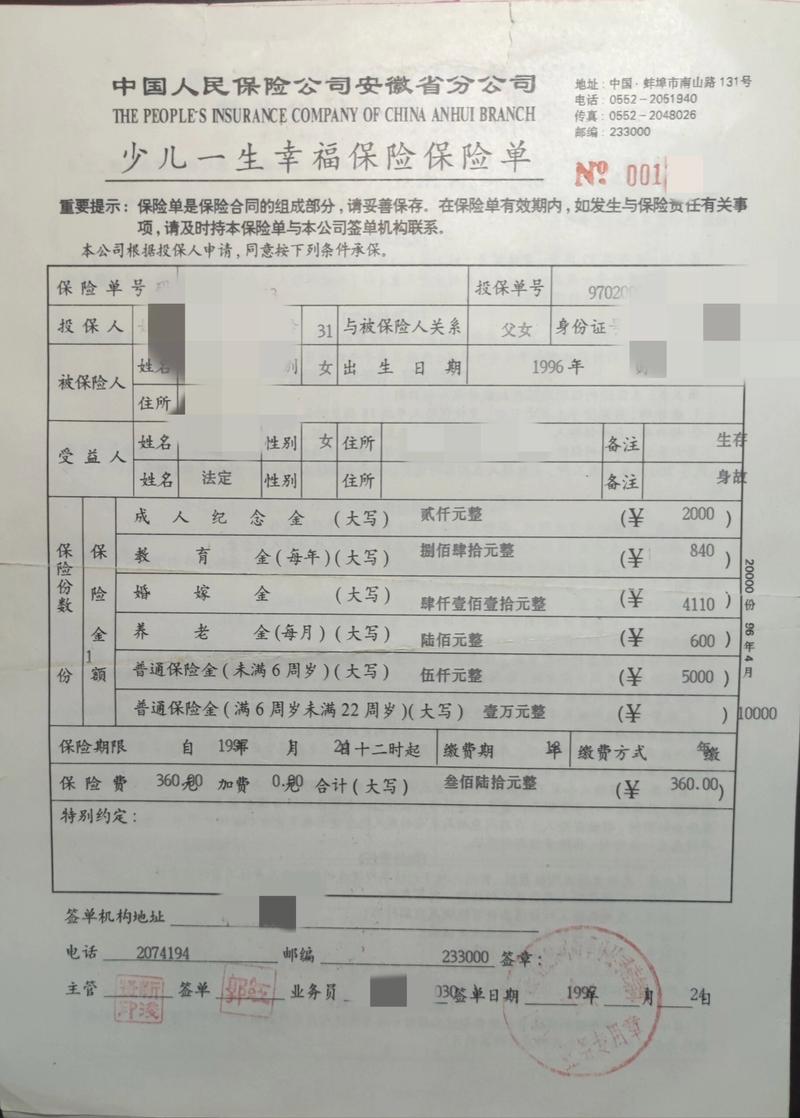
核心责任摘要
这部分是给懒人看的,模板会把最关键的信息摘出来:你买的这份保险,保哪些责任,每项责任的保额是多少,赔付比例是多少,都列得整整齐齐。不用你去翻后面密密麻麻的条款就能先看个大概。正式条款正文
这部分是整份合同的规则主体,大到什么情况赔,小到理赔要准备什么材料,都在这里。很多人嫌字多看不懂,其实完全可以对着模板的结构找你想看的内容,不用全读。批注与附件
如果后续你改了受益人、换了缴费银行卡,这些变更都会以批单形式放在这里,相当于合同的补充修改记录,别漏看。
普通人对着保单模板核对,必须盯紧哪几个位置?
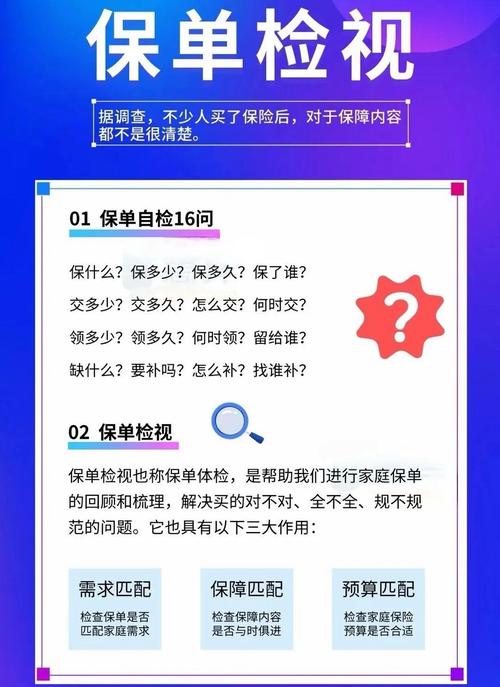
说实话,普通人不用把整份保单全背下来,只要盯紧这几个地方就行。
第一,免责条款区域
模板里都会把免责条款单独列一个模块,也就是「什么情况我们不赔」。这一块一定要逐行过一遍,别嫌麻烦。需要提醒的是,具体免责内容以你手里的正式合同和保险公司官方说明为准,通用模板只是参考结构。
第二,受益人信息栏
很多人买保险的时候图省事,直接填了「法定」,或者后来结婚生子改了受益人,却没核对保单。模板里这个位置都会留出来明确填写,拿到保单第一时间先核对这里的信息对不对,错了及时找保险公司改。
第三,缴费和宽限期约定
每年什么时候缴费,忘缴了之后有多少天宽限期,宽限期过了保单会不会失效,能不能复效,这些内容模板里都会写清楚,记下来,免得忘缴保费断了保障。
关于保单模板,最常见的几个误区
我见过好多人对保单模板有误解,踩坑的真不少。
误区一:网上下的保单模板,就是我买的这份保险的合同
不对。模板只是通用的框架,不同保险公司、不同产品,具体内容和条款都会有调整,网上的模板只能帮你了解保单长什么样,有哪些部分,不能替代你手里的正式合同。
误区二:模板都是统一格式,反正不会错,不用核对
不对。模板是死的,填内容的是人,难免会出错。比如保额填错、生效日期写错、受益人名字打错,这种事不是没有,你自己不核对,最后吃亏的是自己。
误区三:电子保单模板没有纸质保单有效力
不对。只要是保险公司官方出具的电子保单,和纸质保单有同等的法律效力,存在手机里、网盘里都没问题,不用非要纸质版。
最后提个醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,也不评价任何保险公司或产品的优劣。所有关于你个人保单的内容,最终都以你手持的正式保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或者理赔承诺,如有疑问,请直接咨询承保保险公司官方渠道。
花十分钟对着模板翻一遍自己的保单,比你存十个网盘链接都有用。很多人买完保险就不管,真到要用的时候才找,那时候再发现问题,说不定就晚了。别忘了把保单的存放位置告诉家里人,对吧?
作者|dananjin
排版|dananjin
审核|阿辰