上周跟闺蜜在巷口喝咖啡,她把手机“啪”往桌上一放,一脸苦相。屏幕里是五张保单,每年交两万八,交二十年。半年前脑子一热被朋友拉着买的,现在房贷涨了,降薪了,每个月还款日盯着账单发呆,想退保,发现只能退回来三分之一保费。我翻了翻她的保单,问她:你买的时候知道自己需要多少保障吗?她摇头,说朋友说这款好,大家都买了。害,说白了,就是缺了最开始那一步:好好填一张需求分析表。
需求分析表真不是走流程的花架子
很多人买保险的逻辑是这样的——“别人都买了,我也得买”“这个产品卖得火,我买一份”“销售说这个好,那就这个吧”。从来没停下来问过自己:我为什么要买保险?我到底需要多少保障?我能掏多少钱出来?需求分析表,就是帮你把这些糊里糊涂的问题,掰碎了摆到你面前。不是保险公司要求你填,是你得给自己一个交代。
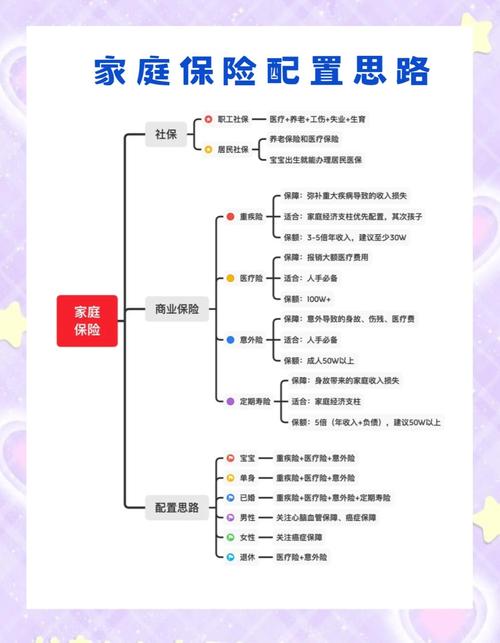 手写家庭保险需求分析表示例图
我见过有人攒了两年钱,一口气买了三份分红型保险,一分医疗险都没买,真生病的时候,拿不出钱来报销,分红那点钱连半个疗程都不够。也见过刚毕业的小姑娘,月薪四千,每年交八千买终身寿险,天天吃泡面凑保费,不到两年就交不起了,退保亏了一大半。这些坑,其实填个表就能避开。
填需求分析表,最容易踩的几个歪坑
第一个坑:优先级排反了。好多人填表格,第一个写孩子的需求,给自己写“随便买点就行”。可你想啊,家里顶梁柱要是倒了,孩子的保费谁交?孩子的生活费谁出?大人才是孩子最大的保障啊。这是最多人踩的坑,没有之一。
第二个坑:高估自己的预算,乱堆保额。有人觉得,买保险就是买保额,越高越好,咬咬牙就扛过去了。可保费是一交二三十年的事啊。你今年涨薪能扛,过两年生孩子、养老人、降薪失业,哪一样不需要钱?到时候交不上保费,保单失效,之前交的钱都打了水漂,哭都没地方哭。
第三个坑:漏写已经有的保障。单位给你买了团体重疾,社保之外还有补充医疗,老家给你买了惠民保,这些都不算?很多人填的时候嫌麻烦,懒得写,结果重复买了好几份一样的保障,交了好几份钱,真出事也只能赔一份,纯纯浪费钱。
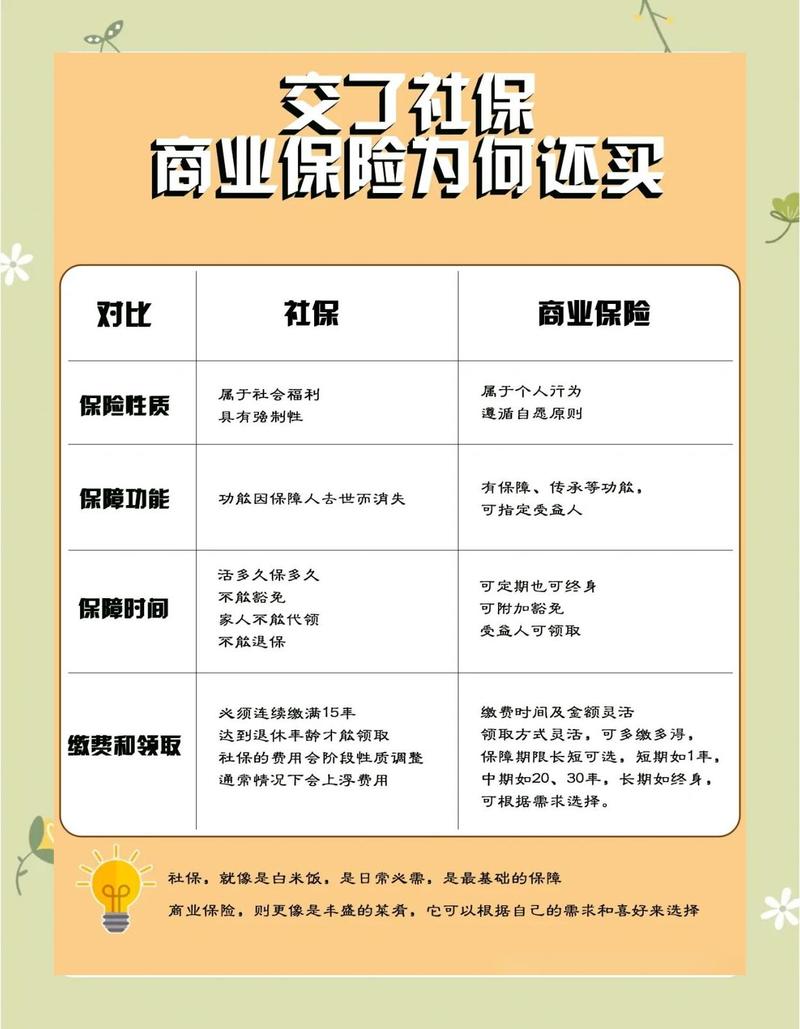 保险需求分析常见误区对比图
一张好用的需求分析表,到底要写清啥?
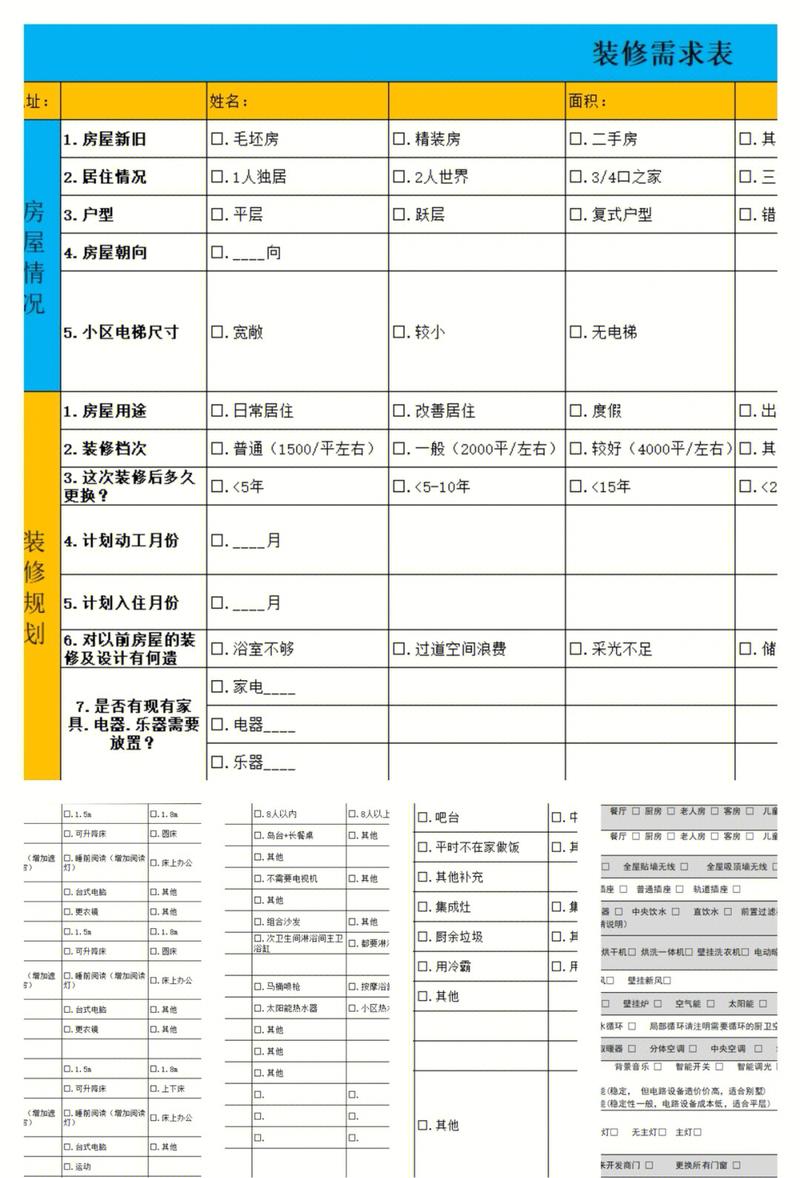 一张好用的需求分析表,到底要写清啥?
其实不用搞那种十几页的复杂表格,就几行字,把几个核心问题写清楚就行。
首先,列清楚家里的「责任缺口」。谁是主要挣钱的?剩下没还完的房贷车贷有多少?孩子要养到大学毕业大概要多少钱?双方老人要不要留赡养费?万一出事,希望家里人能保持原来的生活水平过几年?把这些加起来,去掉你已经有的存款和公积金,就是你大概需要的保障缺口。不用精确到个位,大概算清楚就行。
其次,算准你每年能拿出来的预算。说实话,我见过太多人,为了买保险省吃俭用,连感冒都扛着不去医院,这真的本末倒置了。一般来说,所有保险加起来的总保费,不超过你家庭年收入的10%就好,超过这个数,就要好好掂量掂量。你买保险是为了安心,不是给自己添了一辈子的负债。
然后,把你已经有的保障全部列出来。社保有没有?单位的团险有没有?之前买过什么保单?保额多少?保障什么?都一条一条写清楚。这样你才知道自己缺什么,不会花冤枉钱买重复的。
最后,把你最担心的风险写下来。你是怕生病花光积蓄?还是怕自己走了家人没人养?还是怕退休之后没钱花?不同的担心,对应不同的保障,搞清楚自己怕什么,才不会买错。
说实话,好多人说,我自己不会算啊,找专业的人帮我不行吗?当然可以。不过话说回来,你自己对自己的需求心里有数,才不会被人带着走啊。很多销售就是喜欢你啥都不知道,上来就给你推产品,毕竟他要冲业绩嘛。你自己填完表,一开口就说我要一百万的保障,预算只有三千,他也就没法给你推那种两万的产品了对吧?
花半小时填完这张表,你就已经躲开了八成买保险的坑。不用赶时间,不用怕麻烦,想清楚再下手,总比交了三五年保费才发现买错了,要划算得多。
合规声明:本文仅做保险知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的保险责任、健康告知、免责条款等内容,请以保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价具体公司和产品。
作者|dananjin
排版|dananjin
审核|乐乐