整理理赔清单,从来不是走形式
很多人觉得,不就是给保险公司递材料吗?随便打包发过去不行。
真不行。
保险公司每天处理几百上千件理赔,你的材料乱成一团,核赔员找信息就要找半天,本来一周能出的结果,硬生生拖半个月。而且缺了任何一样,都得打回来让你补。折腾的还是你自己。
说白了,理赔清单就是帮你理清楚:你符合理赔条件,你确实花了这么多钱,把该给的信息整整齐齐递过去,双方都省事。不存在故意卡你理赔的说法,大多时候都是信息不对等折腾出来的麻烦。
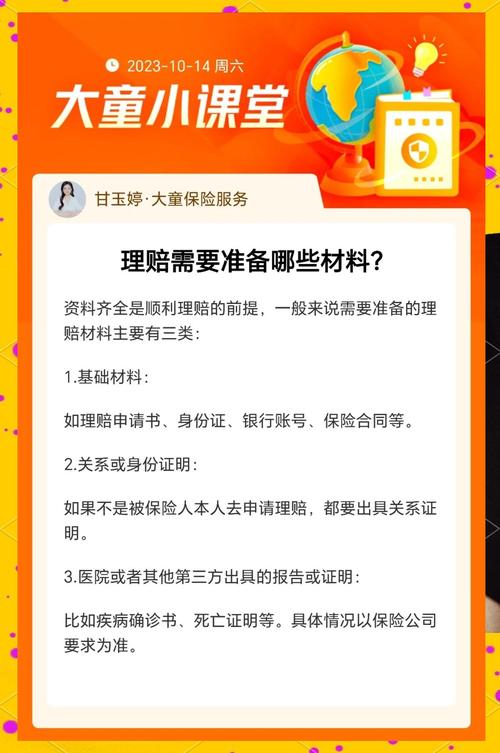
不同理赔,要整理的内容天差地别
说实话,很多人分不清什么情况要什么材料,我整理了常见的几类,给你捋捋。
首先是最常见的医疗类理赔——不管是医疗险,还是意外险的医疗报销,都属于这一类。基础材料肯定要有:被保险人的身份证、银行卡,这俩是打底的,少了打钱都找不到地方。
然后是就医核心材料:门诊病历、出院小结(住院一定要这个,别嫌麻烦不去医院开)、所有的费用发票原件、医院收费处打印的费用明细清单、相关的检查报告(比如CT、彩超这些的报告,不用带一大摞片子过去)。如果是意外导致的受伤,有的保险公司会要你简单写一份意外事故说明,说清楚时间地点怎么发生的就行,没那么复杂。如果是意外伤残理赔,那还得多加上一份正规鉴定机构出具的伤残鉴定报告。
再说说重疾理赔,核心其实就一样:明确的确诊诊断证明,加上相关的病理、影像、血液检查报告,其他基础材料和上面一致就行。不用你把从小到大的病历都塞过去,挑和本次理赔相关的整理好就够。
最后是身故理赔,需要死亡证明、销户证明、受益人的身份材料,还有受益人和被保险人的关系证明,按保险公司要求整理就好。
不过话说回来,现在很多保险公司都支持线上传材料,不用跑线下营业厅排队,方便很多,但清单该整理还是要整理,别东一张西一张乱传,核赔员看着也头疼。
九成理赔人都踩过的几个小坑
第一个坑:发票给了社保,就忘了拿回来。
很多人都知道先报社保,再报商业险,但是社保收了原件之后,记得要开社保分割单,并且把原件拿回来给商业险保险公司,自己也要多复印一份留底。别觉得社保报完就没事了,剩下的报销还得用原件。
第二个坑:核心材料只给复印件,不给原件。
除非保险公司明确说可以只收复印件,不然像发票、诊断证明、死亡证明这些核心材料,都要给原件,不然大多时候没法通过核赔,还得回来补。
第三个坑:藏着掖着,有意隐瞒过往材料。
我碰到过有人,几年前体检有结节,这次得甲状腺癌理赔,故意把之前的体检报告藏起来,结果保险公司核保时查到了,反而要花更多时间去核实病因,硬生生把理赔时间拉长了一个多月。本来符合合同约定就能赔,没必要藏,有什么材料就放什么,实话实说就好。
还有一个我反复提醒身边人的点:不管你给保险公司交了多少原件,自己一定要留一套完整的复印件。对吧?
我之前碰到过一个小伙子,早年投保之后材料交上去,后来保险公司搬家整理档案,把他的材料弄丢了,他自己没留底,不得不跑三家不同的医院重新补各种材料,那时候他已经上班了,请假跑了快两个月才补完,说起这事就直叹气。
其实理赔没那么多弯弯绕,只要你符合保险合同的约定,材料齐全清晰,流程走起来都挺快的。很多人念叨理赔难,一半都是清单整理错漏折腾出来的,本来能很快办好的事,硬生生拖得身心俱疲。
最后提醒大家:本文内容仅供保险知识学习参考,不构成投保建议、理赔建议,具体理赔要求、材料规范请以您所持保险合同和承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|见微