很多人一听到”理赔调查”四个字,后颈的汗毛都竖起来。
完了。
保险公司是不是要找借口不赔?
真不是。
我见过刚过等待期确诊甲状腺癌的姑娘,被调查岗走了2周流程,最后30万理赔款3天就到账;也见过投保时没告知自己有乙肝小三阳,出险时拿肝癌的诊断书来申请理赔,最后被拒的。
这里面没有什么”故意卡钱”的套路,全是白纸黑字的规则在跑流程。
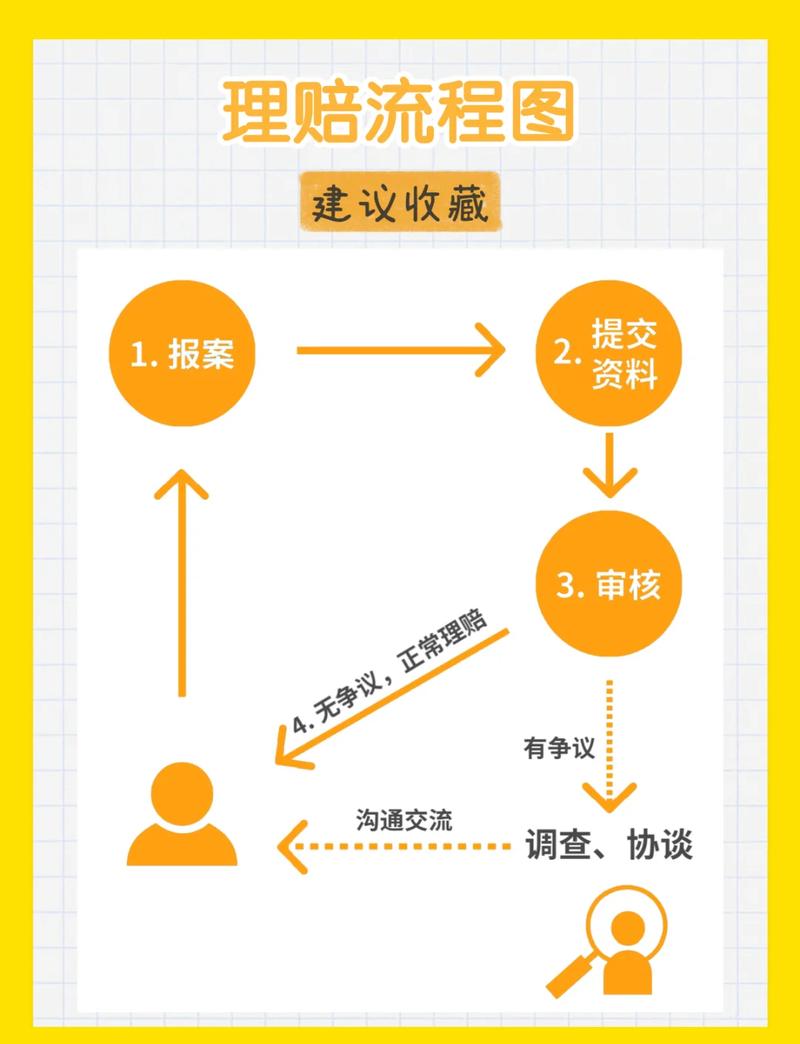
不是所有理赔都会触发调查
绝大多数几千块的小额医疗险理赔,系统自动审核完材料就打款了,根本不会走到调查环节。
什么情况会触发?
给大家列几个比较常见的触发阈值,没有什么特殊的:
1. 理赔金额较高的案件,比如百万保额的重疾理赔、身故理赔,本身风险敞口大,必然要走调查;
2. 出险时间离投保/等待期结束特别近的,比如刚过等待期10天就确诊重疾,系统会自动标记,需要核实是不是投保前就已经有相关症状;
3. 提交的病历材料里提到了和既往健康相关的描述,比如医生在病历里随手写了”患者有10年糖尿病史”,但你投保时健康告知里没提,自然要核实;
4. 申请的是意外险理赔,但出险的场景和你投保时申报的职业风险等级不匹配,比如你投保时填的是办公室内勤,结果理赔时说自己在工地干活摔了,自然要查。
别觉得这是针对你。
系统的规则是写死的。只要匹配到对应的标记,调查岗就会介入。没有谁会专门盯着某个普通投保人找事。
调查员到底会查哪些东西
很多人对理赔调查的想象,是穿黑西装的人蹲在你家门口,翻你家垃圾桶。
太戏剧化了。
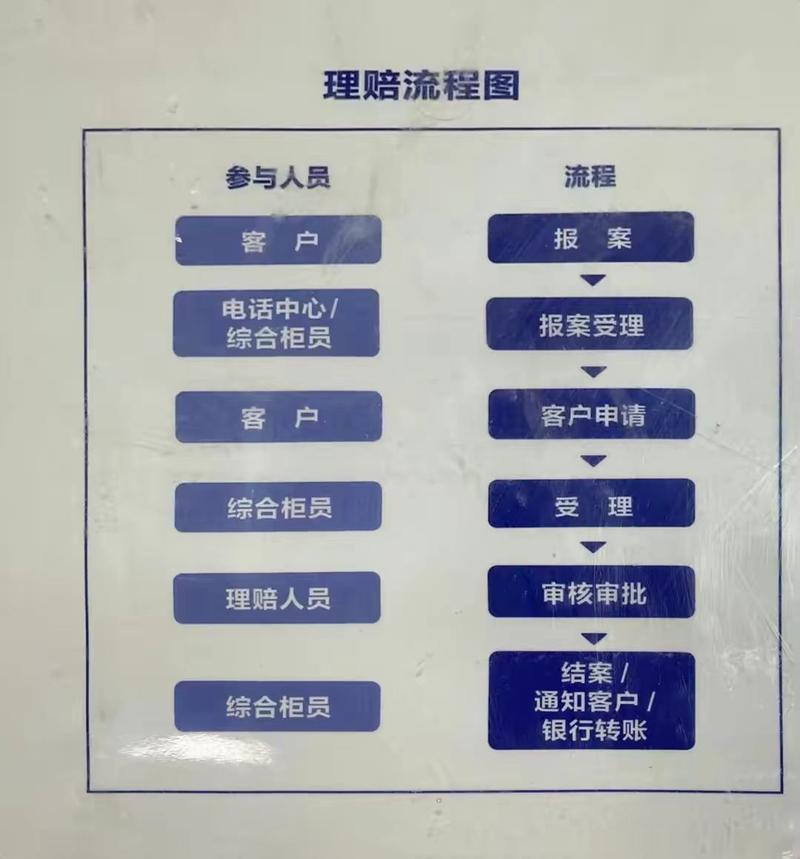
实际的调查工作,90%都是在系统和线下网点调记录:
第一类是你的全量就医记录。
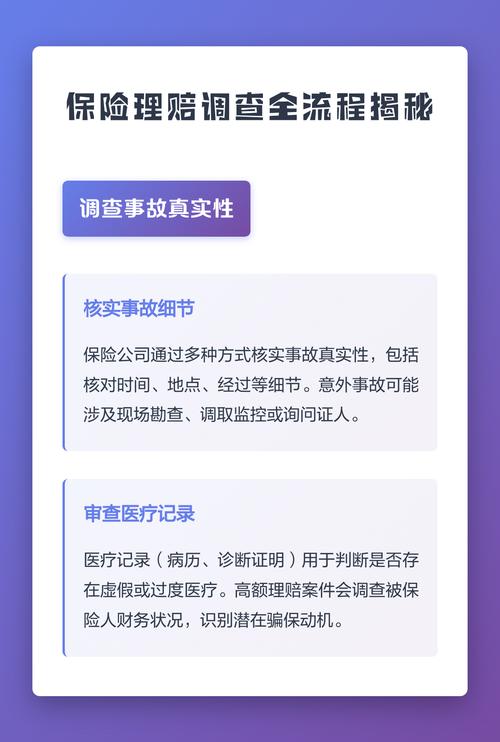
不管是公立医院的门诊、住院记录,还是社区医院的诊疗记录,甚至是你在专业体检中心做过的检查报告,只要是正规留档的,调查员都可以走正规流程调取。别觉得自己没住过院就没痕迹——你之前用医保卡在药店买过降压药、降糖药,这些记录都是联网可查的。
第二类是你投保前后的行为轨迹。
比如你投保前3个月,有没有集中去医院做过和即将申请理赔的疾病相关的检查;有没有在多家保险公司同时投了高额的保单;有没有在社交平台发过相关的病情动态。
第三类是核实出险场景的真实性。
比如你申请的是意外摔伤的理赔,调查员可能会去你出事的地点调监控,问问当时在场的人,看看有没有对应的意外证明(比如交警的事故认定书、小区物业的情况说明),确认这次意外是不是真的属于合同约定的保障范围。
我之前听一个做了8年理赔的朋友说,他最长的一次调查,是为了核实一个当事人的腰伤到底是搬东西弄的,还是之前就有的老毛病,跑了当事人之前工作的单位、去过的3家医院,前后花了10天。
不是为了卡钱。
是为了把事实摸清楚,该赔的不拖欠,不该赔的也不能乱赔——毕竟所有赔出去的钱,本质上都是所有投保人交的保费池子里的钱。
关于理赔调查的3个常见误区
第一个误区:只要被调查,就肯定赔不了。
真不是。
很多人被调查,只是因为刚过等待期就出险,系统走了个标记流程。只要你投保时如实做了健康告知,这次出险确实符合合同的理赔条件,调查只是走个流程,材料齐了就会打款。我见过不少案例,就是刚过等待期确诊甲状腺结节恶性的,调查完一周就到账了。
第二个误区:我没告诉保险公司我的病史,他们就查不到。
太天真了。
现在的医疗记录联网程度,比你想象的高得多。哪怕是你3年前在老家县城的医院做过的一个小手术,只要当时留了身份证号,就能查到。别抱着侥幸心理,觉得”我不说就没人知道”。
第三个误区:调查就是保险公司故意想少赔钱。
错。理赔调查的核心逻辑从来不是”拒赔”,而是”还原事实”——确认你申请的理赔,是不是真的在合同的保障范围内,是不是符合合同约定的赔付要求。如果符合,没有谁会故意卡着钱不打。
说真的,很多人对理赔调查的抵触,本质上是把它当成了保险公司的”找茬环节”。但你换个角度想,如果理赔的时候连基本的事实都不核实,那些故意带病投保、虚构事故的人拿到了理赔,最后受损失的,反而是所有老老实实交保费的普通人。对吧?
最后说几个实在的提醒:
1. 如果你真的碰到理赔调查,别慌。配合提供对应的材料就行,不要自己瞎琢磨,更不要想着去修改病历、虚构事故场景——这些操作一旦被查实,不仅拿不到理赔,甚至可能涉及保险欺诈。
2. 所有和理赔调查、健康告知、赔付条件相关的要求,均以你手里的保险合同条款,以及保险公司官方渠道的说明为准。不同公司的调查尺度、触发阈值都不一样,不要拿网上别人的案例硬套自己的情况。
3. 如果对调查的结论有异议,可以要求保险公司出具书面的拒赔依据,也可以通过正规的监管投诉渠道反馈,不要自己先被”理赔调查”这四个字吓住。
作者|dananjin
排版|dananjin
审核|安然