上个月陪我妈去社区医院拿长期吃的降压药,收费窗口打出来的结算单,她盯着“本次统筹基金起付线0元”那行字皱了五分钟眉。
上次她在三甲医院看膝盖滑膜炎,前前后后花了快两千,怎么一分统筹报销都没有?
说实话,绝大多数人拿到医保结算单的第一反应都是懵——明明花了钱,为什么报不了?那个卡在报销前面的数字,就是大家听了无数次,但从来没真搞明白的起付线。
先掰明白最基础的逻辑:起付线不是医院设的收费门槛
别听人瞎扯这是医院要赚你钱。
跟医院半毛钱关系没有。
这是医保统筹基金的“启动线”——统筹基金不会从你看病花的第一块钱就开始报销,你得先自己承担一部分合规的医疗费用,等累计的金额达到了参保地定下的标准,超出这个标准的部分,才会按对应的报销比例,走统筹基金的账户给你兜底。
你自掏的这部分钱,要么刷医保个人账户,要么直接付现金,怎么花都可以,就是得先凑够数,后面的报销通道才算打开。
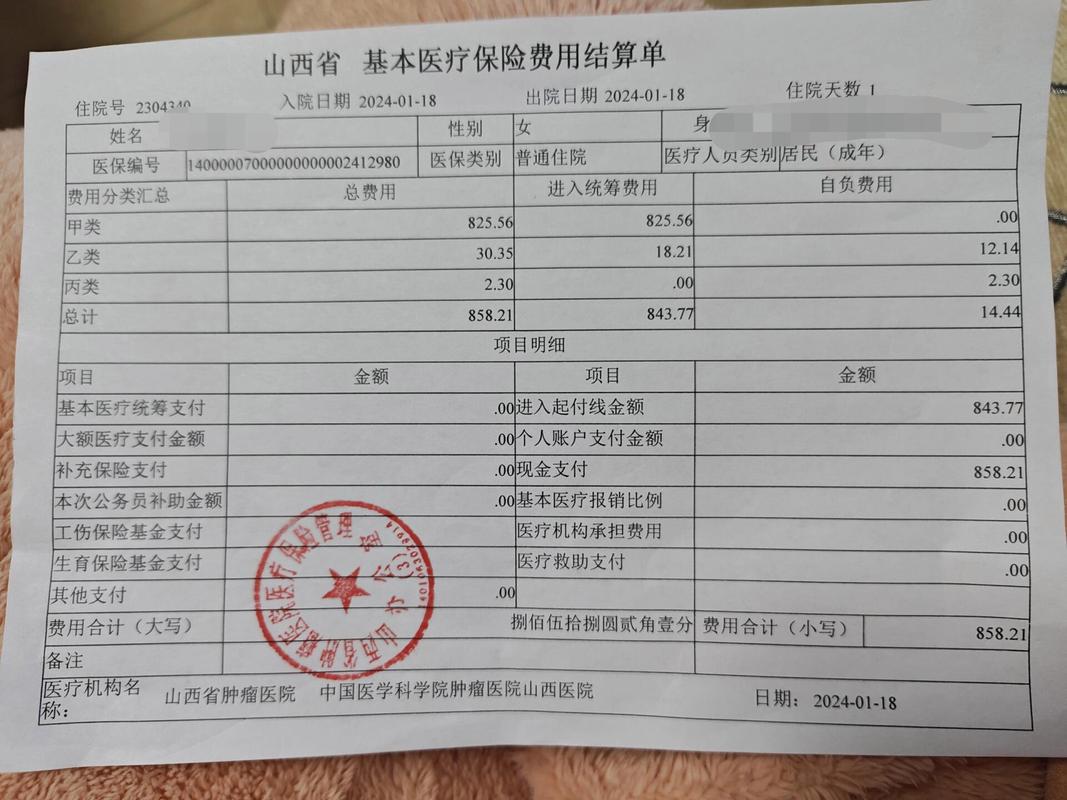
很多人第一次知道这个规则的时候会觉得麻烦:为啥不能从第一块钱就开始报?
其实逻辑很简单——统筹基金是所有参保人凑起来的“大池子”,要是不管花多少都报,这个池子的钱根本扛不住。设个基础的自付门槛,既能避免大家为了几块钱的小病就跑医院浪费资源,也能把有限的统筹资金,留给真正需要大额医疗支出的人。
而且这个门槛的高低,从来不是拍脑袋定的。同个城市里,医院等级越低,起付线越低——社区医院的起付线可能只有两三百,区属医院可能是五百,三甲医院可能要一千多。说白了就是用规则引导大家,小病别都往大三甲挤,真有需要再往上走。
三个最容易踩的坑,踩一次就多掏几百冤枉钱
我身边至少有五六个朋友,因为对起付线的规则一知半解,平白多掏了不少钱。这些坑真的没必要踩。
第一,起付线的累计额度,是按自然年度清零的。
很多人以为只要我今年在医院花够了起付线的数,后面一整年看病都能报。错。
绝大多数地区的规则是,每年1月1号,之前累计的自付合规费用全部清零,从0开始重新攒。举个最常见的例子:你12月28号去复诊,累计了1600块的合规费用,离1800的起付线还差200,要是你拖着没去,等1月3号再去,之前攒的1600直接不算数,得从头开始凑。
第二,不是你掏的所有钱,都能算进起付线里。
很多人算账的时候,把自己看病花的所有钱加起来,觉得肯定够数了,结果最后结算的时候发现,报销比例低得离谱。
核心原因是:只有纳入医保目录范围内的合规医疗费用,才会被算进起付线的累计额度里。你开的自费保健品、特需门诊的挂号费、VIP病房的差价、不在目录里的进口药,哪怕你花了大几千,这部分钱半毛钱都不会帮你凑起付线。
之前有个朋友去三甲医院的特需部看失眠,光挂号费就花了500,全自费,结算的时候才发现,这500连累计额度的边都没沾到,纯纯自己掏了。
第三,门诊和住院的起付线,是两套独立的标准。
别以为你在门诊凑够了门诊的起付线,等住院的时候就自动过线了。
门诊是门诊的规则,住院是住院的规则,两个渠道的费用不互通,门槛不通用。你在门诊花了2000,够了门诊的报销门槛,不代表你住院的时候,就不用再凑住院的起付线了。
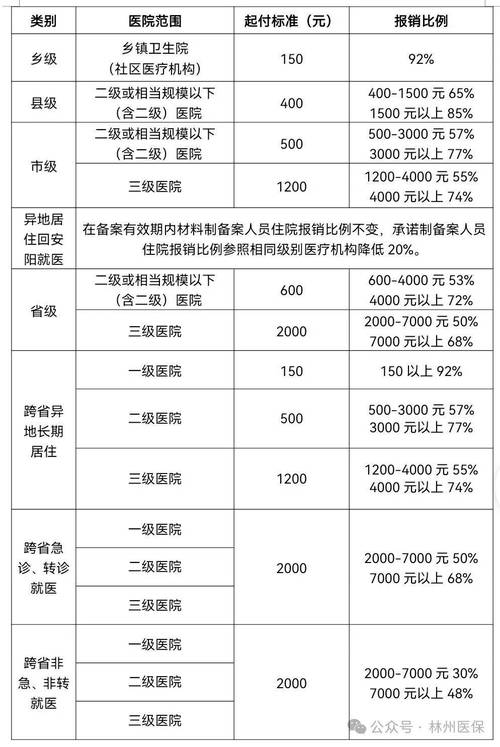
几个实用的小提醒,帮你把账算明白
首先,千万别为了凑起付线硬开一堆没用的药。
我之前真的见过有人为了凑数,大冬天跑三趟医院,就为了差那几十块的额度,最后算下来跑的油钱都比凑数省的多,纯纯本末倒置。
凑起付线花的钱,本来就是要你自己承担的部分,哪怕凑够了,后面报销的也是你真正需要花的医疗费用。为了凑数额外买的那些没用的东西,纯纯浪费钱!
其次,每年年底可以顺手查下自己的累计额度。
现在各地的医保APP、小程序里,都能查到你当年累计的合规医疗费用,离起付线还差多少。如果刚好差的不多,又确实有需要复诊、开长期药的需求,那就在年底之前把流程走完,比过了年重新算划算。要是差的大几百甚至上千,也没必要硬凑。
还有,退休人员的起付线,一般会比在职职工低不少。
很多地方的规则是,退休人员的起付线会打个折扣,比如在职的起付线是1800,退休人员可能是1300,甚至更低。别默认自己的门槛和年轻人一样,有空的时候查下参保地的公开规则就行。
最后得说句实在的。
不同统筹地区的医保政策差异非常大,上面讲的只是通用的逻辑,具体的起付线数值、累计规则、哪些费用能纳入累计范围,一定要以你参保地的医保局官方文件、医保结算页面的实时提示为准。
如果涉及到商业健康保险,也要注意:很多商业医疗险的条款里,也会约定对应的免赔额——本质上和医保的起付线逻辑类似,就是保险公司开始承担赔付责任之前,需要被保险人自行承担的额度。具体的规则、计算方式,一定要以保险合同的原文为准,不要轻信口头的承诺。
说真的,我之前帮一个常年看慢性病的朋友算过账,他之前因为不知道起付线年度清零的规则,连续两年年底差个两三百没凑够数,第二年全部重新累计,光这部分就多掏了小一千。
真的,医保的规则从来不是为了卡谁,就是一套明明白白的算账逻辑。你搞懂了,该自己掏的钱明明白白,能省的也不瞎浪费,比啥都强。
作者|dananjin
排版|dananjin
审核|乐乐