和钱有关的高频保险术语
买保险第一关心就是钱,这几个词天天见。免赔额:简单说,就是保险公司不赔的额度。比如你买的医疗险有1万免赔额,这次住院一共花了1.5万,那1万要你自己出,剩下的5千保险公司按合同约定报销。
常见误解:很多人一看到免赔额就觉得是坑。其实不是,带免赔额的产品,价格通常会更低,适合不同需求的人。
现金价值:就是你退保的时候,能拿回来的钱。只有长期保险才有现金价值,短期一年期的一般没有。犹豫期内退保,通常能退回全部保费,过了犹豫期退保,退的就是当前的现金价值,前期一般都比较低,这点要记牢。
趸交/期交:就是交保费的两种方式。趸交就是一次性把所有保费交完,期交就是按年或者按月分期交。
和保障理赔有关的核心术语
这部分是最容易理解错的,错了就可能影响理赔。等待期:也叫观察期,就是你买完保险之后,要过了这段时间,保障才正式生效。这段时间内出事,保险公司一般不赔,会退保费。为啥要设等待期?主要是防有人已经知道生病了,特意买保险骗保。
常见提醒:不同产品等待期不一样,有的90天有的180天,具体以你的合同为准。不是说等待期内所有情况都不赔,很多产品意外导致的出险不受等待期限制,这点要注意。
免责条款:就是白纸黑字写清楚,保险公司不赔的情况。比如酒驾、故意犯罪、合同生效两年内自杀、很多遗传病先天性疾病都在免责里。
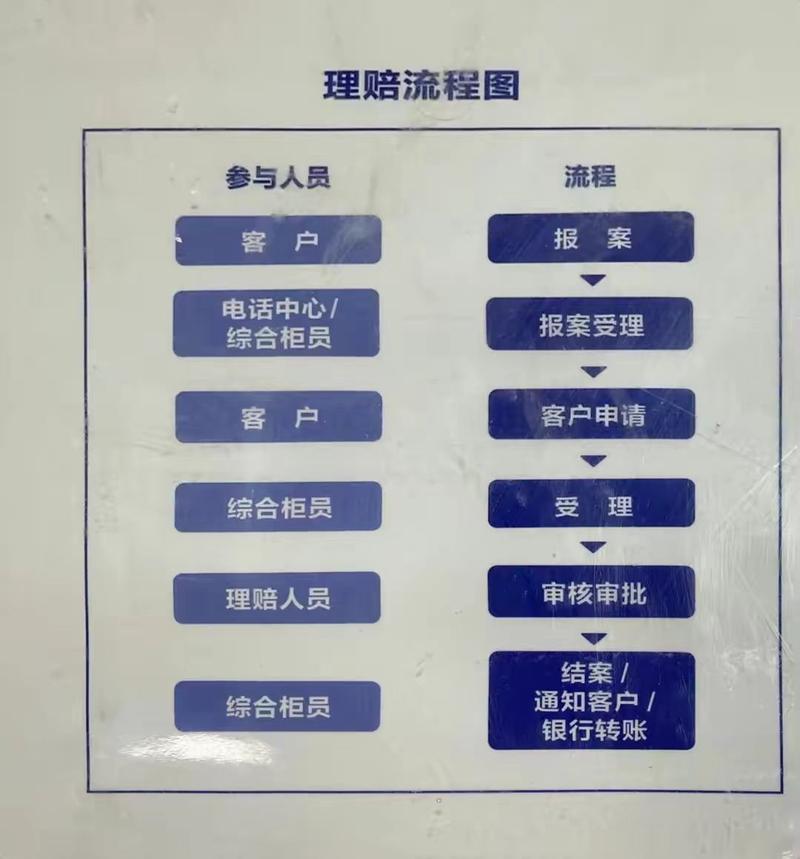
宽限期:买长期险每年要交续期保费,如果你忘了交,保险公司会给你60天的缓冲时间,这60天里,保障依然有效,真的出事保险公司还是要赔的。过了60天还没交,合同会中止,也就是暂时失效。
复效:就是合同中止之后的两年内,你可以申请把合同恢复效力,不过需要重新做核保,补交所欠的保费。
核保阶段常见术语
标准体:就是你的健康情况完全符合投保要求,可以直接按照正常价格买保险,保障也全。
非标准体:就是你有一些健康异常,比如甲状腺结节、高血压,不符合直接投保的要求,需要保险公司进一步核保。
除外承保:这是非标体常见的核保结论,意思就是把你已经有的异常问题相关的疾病,排除在保障之外,其他的保障正常有效。比如说你有甲状腺结节,除外承保就是甲状腺相关的癌症、治疗不赔,其他疾病都正常赔。
加费承保:就是你的健康风险比标准体高一点,所以要多交一点保费,保障还是全的,和标准体一样。
常见注意事项
2. 看不懂别硬扛,可以找保险公司官方客服问清楚,别稀里糊涂签字,后面出问题才后悔。
合规提醒
作者|dananjin
排版|dananjin
审核|知知