上周去小区门口菜店买葱,撞见三楼张阿姨拉着店员抹眼泪。说上个月雨天路滑,她买菜摔了一跤骨折,住了半个月院,出院忙着给刚生娃的儿媳妇带孩子,把自己买过意外险这事忘得一干二净。这不一晃快一个月了,才翻保单翻出来,想起要报案,又听小区人说必须48小时内报案,过了就不赔,觉得自己几千块保费白交了,越想越委屈。
我赶紧劝她,先别慌,这事没那么糟。其实很多人买了保险,从投保到理赔,最懵的一步就是报案。要么出事了乱了阵脚瞎报,要么忘了时间吓得睡不着,今天就跟大家掰扯清楚,保险报案到底是怎么回事。
出事了,到底要什么时候报案?
很多人对保险报案的第一印象,就是“必须48小时内报案”,对不对?小区聊天随便一听,都是这个说法。
其实啊,大部分保单写的48小时、10天,都是“建议及时报案”,不是“不按时报就一定不赔”。为什么要建议及时报?刚出事的时候,现场还在,证据都全,证人也找得到,保险公司好核实情况。你拖个一年半载,现场没了,发票丢了,连当初在哪摔的都记不清了,那真的会影响事故核实,搞不好最后赔不了,吃亏的还是自己。
 保险报案时间要求合同条款截图
那超过所谓的48小时,就真的不能报了?当然不是。我们国家保险法里有明文规定,索赔是有时效的:一般医疗险、意外险这类,时效是两年,人寿险是五年,从你知道或者应当知道出事那天开始算。只要你在这个时效之内报案,都符合要求,不会直接给你拒了。
像张阿姨这种,才过了一个月,完全符合要求,慌什么呀。
不过话说回来,我还是建议大家,出事了稳定下来之后,尽早报案。别拖。真拖出问题,后悔都来不及。
报案要说什么?记住这几点别瞎讲
很多人第一次打报案电话,紧张得声音都抖。对着客服啥都说,把八百年前的旧病都扯出来,结果给自己添了一堆麻烦。
其实报案很简单,就说清楚四件事就行:
第一,谁出事了?报对被保险人的姓名、身份证号,对应哪张保单,别给错信息就行。
第二,什么时候、在哪出的事?怎么出的?现在是什么情况?实话实说,讲清楚就行,别自己瞎加料。比如你就是下楼踩滑摔了骨折,就说“雨天路滑踩滑摔了,胳膊骨折”,别自己加一句“我之前有关节炎所以站不稳”,没必要,纯属给自己加戏。
第三,说清楚你现在在哪里,联系方式是什么,方便保险公司后续跟你对接。
第四,问清楚需要准备什么资料,记下来,省得来回跑。
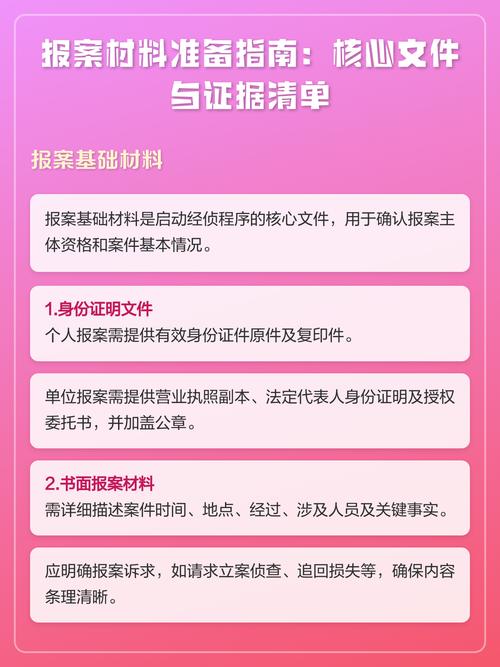 保险报案核心信息核对清单
很多人有个误区:是不是我报了案,就相当于保险公司认赔了?
哪有这么快啊朋友。报案说白了就是你给保险公司打个招呼,说“我这边出事了,接下来可能要申请理赔”,相当于提前打个招呼,人家好安排后续的调查核实,最后赔不赔,还是要看条款,看你的事故符不符合理赔要求,跟报不报案本身没多大关系。
现在报案渠道也多,不用大老远跑去保险公司营业部。官方客服电话、官方公众号、官方APP,都能报,找当初卖你保险的代理人也可以。反正认准官方渠道,别把信息给乱七八糟的人,免得耽误事。
这些常见报案误区,别踩
 这些常见报案误区,别踩
我整理了几个大家常踩的坑,给你们提个醒。
第一个坑:一点点小钱,报案不划算,报了以后买保险会被拒,干脆不报。
说实话,有这个想法的人真不在少数。我之前碰过一个小伙子,骑车摔了缝了几针,花了八百多,意外险能报五百,他说算了,不报,怕留下理赔记录以后买重疾险买不了。
其实完全没必要。首先,如果你买的是一年期的意外险医疗险,能不能续或者能不能买新的,主要看你当前的身体状况,不会因为你报了几百块的意外医疗就拒你。如果是保证续保的长期医疗险,那就更不用担心了,合同写了保证续保,不会因为你出过险就拒保。
当然,你要是真觉得几百块懒得折腾,那是你的选择,别被“报了就不能买保险”给吓住就行。
第二个坑:说错话了,肯定赔不了了。
不少人报案的时候紧张,把时间说混了,比如本来是去年体检发现的结节,说成三年前了,挂了电话就吓得整宿整宿睡不着,觉得自己说错话,保险公司肯定拒赔。
其实真不用。只要你不是故意说错,故意隐瞒,后续提交资料的时候跟保险公司说明情况,更正过来就好,不会直接给你拒赔的。反过来,如果你故意撒谎,夸大病情,想多赔,那就是另一回事了,那个属于骗保,后果很严重,这个红线绝对不能碰。
第三个坑:必须先报医保,才能报商业保险。
很多人觉得,我有医保,必须先找医保报,剩下的才能找商业保险报,不然商业保险不赔。其实不是,大部分商业医疗险都允许你先报商业保险,再报医保,只是最后报销的总金额不会超过你花的总医疗费而已,顺序不影响理赔,不用纠结。
每个人的保单情况不一样,具体的报案要求,最终还是要以你自己手里的保险合同,还有保险公司的官方说明为准,别拿别人的经验硬套。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,所有理赔相关结果均以保险合同约定和保险公司官方答复为准。
作者|dananjin
排版|dananjin
审核|乐乐