很多人买完保险就把合同压箱底,真出事了第一个反应就是懵。不知道该先找谁,该说什么,怕说错话影响理赔,越急越乱。
出险之后第一步,到底先做什么
很多人顺序完全搞反。出事先找亲戚朋友吐槽,或者先自己扛着把所有手续办完,最后才想起找保险公司。错了。
说实话,第一步一定是及时报案。大部分保险合同都对报案时间有要求,多数要求出险后10天内报案。越早报案,保险公司越方便核对事故痕迹、收集相关材料,不会拖到最后证据没了,说不清楚反而耽误你自己。
报案渠道没那么多讲究:打保险公司官方客服电话可以,官方公众号、APP线上提交报案也可以,找你的保险服务人员协助报案也没问题。报案的时候说清楚四个信息就够:投保人/被保险人是谁,买的哪款产品,出了什么事,当前的情况,不用多说多余的,别自己给自己加额外条件。
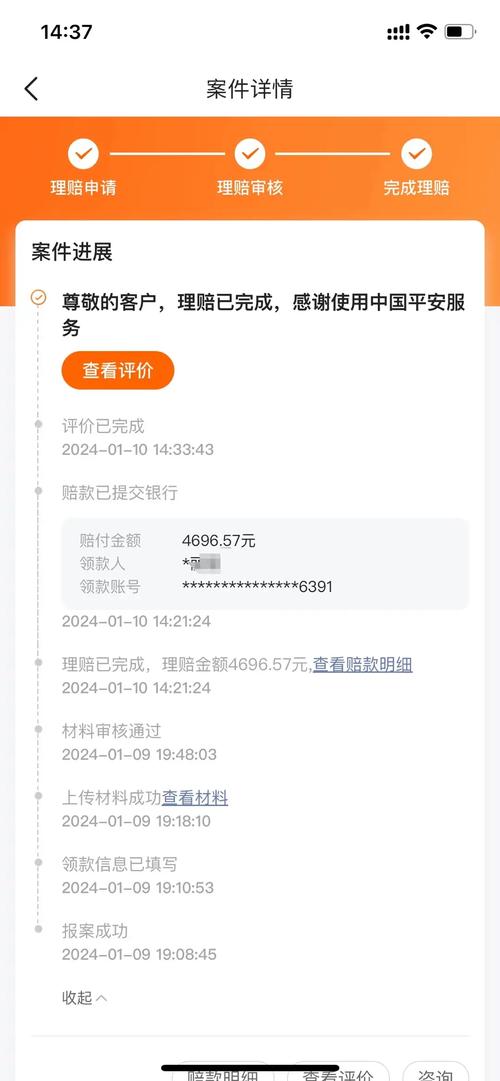
报完案之后,核心两步:交材料+等审核
报完案,保险公司会安排专门的对接人员告诉你需要准备哪些材料,不同的理赔类型要的东西不一样,我给你理个常见的清单:
- 医疗险理赔:一般需要门急诊/住院病历、出院小结、医疗费用原始发票、治疗费用明细清单,意外导致的就医还要额外的意外事故证明。
- 重疾险理赔:一般需要医院开具的诊断证明书、相关的病理报告、影像检查报告等确诊材料。
- 意外险理赔:一般需要意外事故证明,交通事故需要交警部门出具的责任认定书,工伤导致的需要工伤认定书。
- 身故理赔:一般需要死亡证明、户籍销户证明、受益人的身份关系证明。
不用自己瞎猜漏了什么,对接人会给你列清楚,缺材料也会通知你补交,不用慌。
材料交上去之后就是审核环节。不是交完材料立马就能打钱,简单清晰的案子,一般3-5个工作日就能出结果,复杂的需要调查的案子,按照规定最长不会超过30天,这个是有明确规定的,不会无限期拖你。
审核说白了就是保险公司核对几个核心问题:事故是不是发生在保障期限内,是不是符合合同约定的理赔条件,有没有违反如实告知的情况,是不是属于免责范围。很多人一听到要调查就腿软,觉得人家是故意找碴想拒赔,其实真不是,如果你买的时候如实说了自己的情况,根本没什么好怕的,调查只是走正常流程而已。
审核结束,无非这三种结果
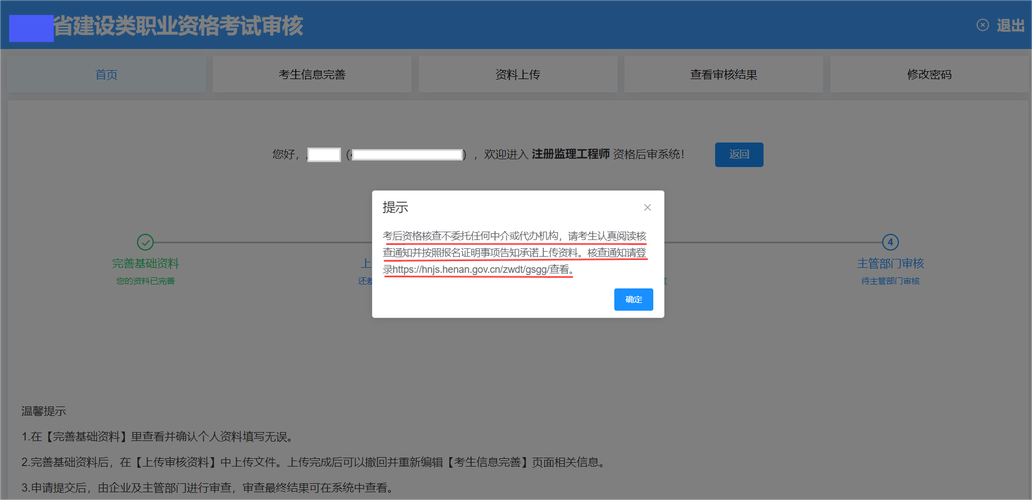
第一种:正常赔付。确认符合所有理赔条件,保险公司会把赔款打到你预留的银行账户,一般1-3个工作日就能到账,查收就可以。
第二种:拒赔或者部分拒赔。拒赔不代表就是保险公司耍赖,一定是你的情况不符合合同约定的理赔条件,比如属于免责条款范围,或者没达到合同约定的理赔标准。保险公司一定会给你出具书面的拒赔通知,写清楚拒赔的理由。如果你不认同这个结论,可以通过协商、向监管部门投诉或者法律途径维护自己的权益。
第三种:延期核定。就是案子确实太复杂,一时半会没办法给出明确结论,保险公司也会提前告诉你情况,不会拖着不吭声。
这些常见误区,一定要避开
- 先治病再说,晚几天报案没关系?不对。拖的时间太长,很多事故相关的证据容易灭失,保险公司没办法核实情况,反而会耽误你的理赔进度,出险之后尽早报案,没任何坏处。
- 材料必须准备得完美无缺才能提交?不对。缺个一两份材料很正常,早点交上去,保险公司告诉你缺什么你再补就是,比你自己在家里翻半个月要强得多,进度也更快。
- 代理人说能赔就肯定能赔?不对。最终能不能赔,是以保险合同条款和保险公司的官方审核结论为准的,任何人的口头承诺都不算数。
- 理赔都是可赔可不赔,保险公司能拖就拖?不对,符合合同约定的理赔,没人敢随便拒,该给你的都会给你。
必须强调的提醒
- 本文仅做保险科普知识整理,所有理赔的具体要求、条件、流程都以你所持有的保险合同和投保保险公司的官方说明为准。
- 本文不推荐、不销售任何保险产品,不评价任何保险公司或产品,不承诺任何理赔结果,不构成任何投保或理赔建议。
- 如果有具体的理赔疑问,建议直接联系保险公司官方客服咨询,不要轻信非官方渠道的不实信息。
真出事了谁都慌。其实按着流程一步步走,该准备什么准备什么,就够了。
作者|dananjin
排版|dananjin
审核|知知