前几天楼下买水果碰到对门李姐,拉着我问保险的事。她去年体检查出乳腺结节3级,之前听朋友说买保险要核保,折腾大半个月还不一定过,犹豫快一年都没下手。我让她试试线上智能核保,她抱着试试的心态进去填了,不到十分钟就出了结果——除外责任承保,当场就搞定了。她直呼没想到,原来核保还能这么快。
先搞懂:智能核保到底是个啥东西?
最早我们买保险,核保基本全靠人工。你得把所有体检报告、病历整理好,传给保险公司,核保员一条条看,一个个问,少则三五天,多则小半个月才能出结果。
现在线上保险越来越多,保险公司就把常见的身体异常、核保规则提前整理好,做成了自动问答系统。你健康告知里哪项不符合,点进去智能核保,一步步选自己的实际情况:结节多大?有没有手术?病理结果是什么?系统按照预设规则,自动给出核保结论。
几分钟就能知道结果。不用等。不用跟核保员唠嗑。
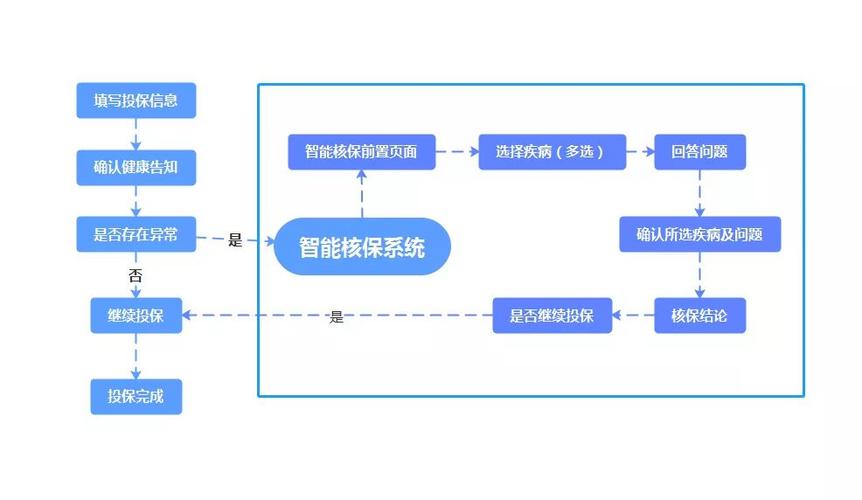
智能核保的好,用过的人都说香
说实话,我身边不少带小毛病的朋友,都觉得智能核保解决了大麻烦。
第一个好处就是快。本来你想买个保险,要是走人工核保,等一周都没消息,耐心早就磨没了,说不定就放弃了。智能核保点进去,选完就出结果,买不买当场就能决定。
第二个好处是保护隐私。很多人体检出点不大不小的问题,比如甲状腺结节、幽门螺杆菌阳性,甚至有些更隐私的问题,实在不想把病历发给陌生人看,还要被反复询问细节。智能核保都是你自己在线上操作,全程不用跟人沟通,尴尬完全不存在。
第三个好处你可能不知道:很多智能核保支持匿名试投。就是你不用先填身份证信息,可以先输你的身体情况,先看核保结果。就算结果不理想,给了你拒保结论,也不会留下拒保记录,完全不影响你之后买其他保险。
这一点真的太贴心了有没有。
不过话说回来,智能核保也不是万能的。它能处理的大多是比较明确、常见的小异常,比如结节、囊肿、乙肝病毒携带这些,要是你的情况比较复杂,它就hold不住了。
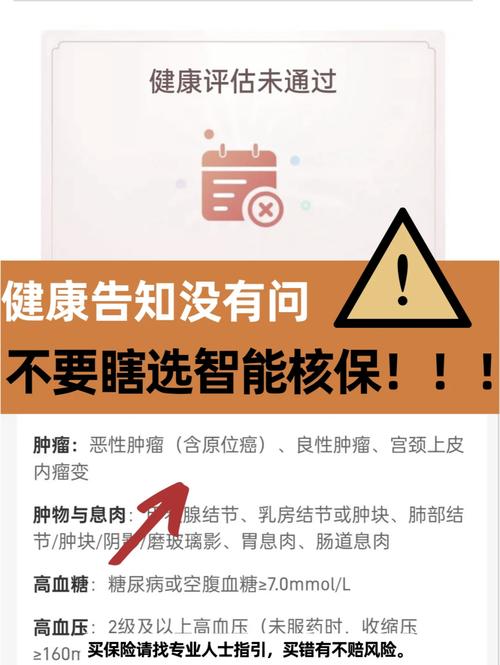
这些坑别踩,很多人都搞错了
我整理了几个大家问得最多的误区,给你们提个醒。
第一个误区:智能核保拒了,就永远买不了这款保险了。
真的不是。智能核保的规则是死的,它只会按照你选的选项套规则,不会看额外的信息。比如你的结节刚好比规则要求大了一毫米,半年复查都没变化,也没有其他异常,智能核保不管这些,直接给你拒了。这种时候你完全可以转人工核保,把你的历次复查报告都提交上去,让核保员人工判断,很大概率会得到不一样的结果。
第二个误区:反正没人查,我随便选个正常就能蒙混过去。
这绝对是错的。如实告知是投保的核心原则,智能核保的每一个选择都会留下记录,后续理赔的时候,保险公司一定会核查你的病历和体检报告,如果发现你没有如实告知,很可能会拒绝赔付,保费交了好几年最后拿不到赔偿,得不偿失。真的别抱侥幸。
第三个误区:智能核保过了,就百分之百没问题了。
也不一定。如果你填信息的时候不小心填错了,比如把结节大小写错了,把手术时间记错了,那结果自然也不对。还有部分情况,就算智能核保通过了,保险公司也会对部分投保人的资料进行二次抽查,如果发现信息和实际不符,还是会调整核保结论,甚至解除合同。所以填信息的时候一定要仔细核对哦。
说实话,智能核保真的是给我们普通人买保险降低了门槛,原来很多因为怕麻烦怕尴尬一直拖着不买保险的人,现在十几分钟就能搞定核保,确实方便了很多。
但你也要记住,它只是个预设规则的系统,太复杂的身体情况,它处理不了,别拿到拒保结果就灰心,转人工就好。
本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,所有核保规则、核保结论、保险相关约定都以保险公司官方说明和正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|乐乐