什么是人工核保?和智能核保有啥不一样?
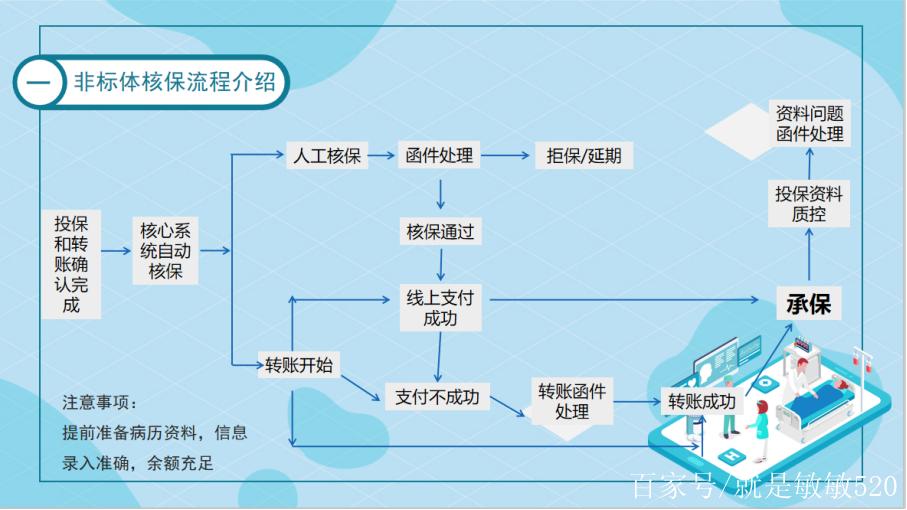
智能核保,就是保险公司把常见的健康异常提前录入系统,你跟着问题选“是”或“否”,系统自动出结果,几分钟搞定,适合没啥大问题的普通人。 人工核保不一样。 是保险公司的核保工作人员,亲自看你提交的健康资料、既往病历、检查报告,结合公司的核保规则,给你出具核保结论。 说实话,人工核保才是核保的老祖宗,很早之前没有线上投保的时候,所有投保都是人工核保,现在只是多了智能核保这个快捷选项而已。
哪些情况需要走人工核保?
大概分这四种情况:1. 智能核保找不到对应异常
你身体的小异常比较少见,智能核保的选项里根本没列出来,这种只能提交资料走人工。
2. 同时存在多种健康异常
智能核保一般只处理单个异常,你同时有高血压加高血脂,系统没法综合判断风险,大多会直接转人工。
3. 投保保额超过免核保额度
比如你要买高额的保障,超过了保险公司规定的免人工核保额,不管你健康怎么样,都得走人工审核。
4. 有比较复杂的既往病史
比如做过手术,或者有过住院史,智能核保问不清细节,就得人工看完整病历判断。
人工核保的常见误区和注意事项

完全不是。很多时候只是保险公司要你补充最新的检查报告,确认你的情况稳定,看完就给正常承保了。不少人结节大小刚好卡智能核保的线,提交半年后的复查报告,显示没变大没恶变,人工核保直接就过了。 误区2:人工核保的记录一定会影响以后买保险
只要你是如实告知,正常的核保记录没什么不好的影响。就算这次给了加费或者除外的结论,你不想买这家换别家,如实说就行,不会故意卡你。反而你隐瞒既往核保记录,才会给后续理赔埋雷。 误区3:人工核保结论全看核保员心情
哪有这么随意。每家保险公司都有成文的核保规则,核保员只是对照规则结合你的资料判断,不是想开就开想拒就拒。不同公司规则略有差异,但不存在乱下结论的情况。 几个实用的注意事项: 1. 一定要如实交资料,别隐瞒病史,别改检查报告,露馅了后续理赔出问题,亏的是自己。 2. 资料尽量交全,最新的检查报告、完整的出院小结,缺资料只会拉长核保时间,甚至可能因为资料不足给出延期结论。 3. 核保结论出来如果不满意,你可以选择不投保,大部分情况不会留不好的记录,不用太担心。
合规提醒
作者|dananjin
排版|dananjin
审核|阿辰