核保到底是个什么流程?
先给结论:核保就是保险公司对投保申请做风险审核,判断要不要接你的投保申请,接的话按什么条件接。本质是算风险,毕竟保险是一群人帮一个人,要是明显高风险的保单直接进来,对其他交钱的人不公平。
常见的核保有两种:
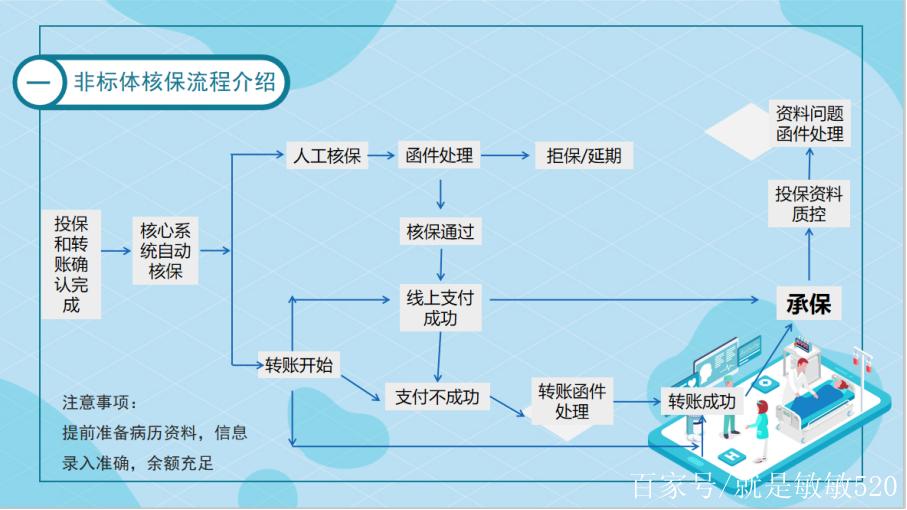
- 一种是线上自动核保:买互联网保险的时候,在线填健康告知,系统自动给结论,快的话几秒钟就出结果。
- 另一种是人工核保:一般身体有异常,线上过不了,就会转到人工,你要上传病历、体检报告,保险公司的核保人员人工审核,再给结论。
常见的核保结论一共有五种:
- 正常承保:风险符合要求,按正常价格购买,所有责任都有效。
- 加费承保:风险比一般人高一点,但是可以承接,多交一部分保费,就能正常承保。
- 责任除外:某个部位或者某个疾病已经存在异常,以后这个部位相关的疾病不赔,其他责任正常保障。
- 延期:当前风险不确定,比如刚查出来结节还没确诊,会让你半年一年后复查,看情况再定,现在不接也不直接拒。
- 拒保:风险过高,保险公司不承接这份投保申请。
关于核保,最常见的几个误解
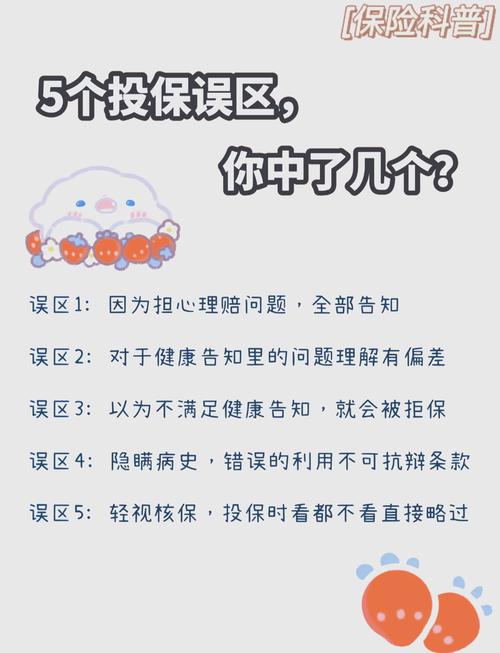
- 误解一:小毛病不用告诉保险公司
真的不是。核保的基础就是如实告知,你隐瞒了病史,哪怕最后承保了,理赔的时候保险公司查出来,也可以拒赔。别存侥幸。 - 误解二:被一家拒保就再也买不了保险
不对。不同公司的核保标准不一样,这家拒,说不定那家就正常承接了,只需要你如实告知之前被拒保的经历就可以。 - 误解三:医生说没事,保险公司肯定会过
这里要掰扯清楚:医生说的“没事”,是说这个病不需要治疗,不影响正常生活,和保险公司说的“风险合格”根本不是一回事。比如很多人体检出来的甲状腺结节、乳腺结节,医生都说不用管,定期复查就行,但是保险公司会认为这个部位未来病变风险比普通人高,很可能就做除外处理。 - 误解四:核保只审核健康,和其他没关系
不对。除了健康,核保还要审核你的财务,比如你月收入五千,要买高保额的寿险,保险公司肯定会审核逆选择风险。还要审核职业,很多高风险职业,部分险种是不能投保的。
普通人核保,要记好这几个注意事项
- 问啥答啥,不主动多讲
国内的健康告知都是询问式的,问到的如实说,没问到的不用主动把所有小毛病都翻出来,不用多此一举。 - 提前整理好完整资料
身体有异常的话,把最近的体检报告、病历、复查报告都整理清楚,资料越完整,核保结论越客观,对你越有利。 - 不要盲目频繁投保试水
每一次投保、核保记录都会留下记录,频繁被拒保会影响后续投保,身体有异常可以先理清情况,再做安排,不要乱投一遍。
不过话说回来,也不用因为怕拿到不好的核保结论就不敢投保,早作安排总比等到需要保障的时候才发现买不了要强。
合规提醒

- 本文仅做保险知识科普,不构成任何投保建议,也不给出具体核保结论。
- 所有的核保规则、投保要求,都以具体保险合同和承保保险公司的官方说明为准。
- 任何情况下,如实告知都是核保和理赔的基础,请勿抱着侥幸心理隐瞒相关信息。
作者|dananjin
排版|dananjin
审核|知知