下班一起买菜的两口子,原来都在问夫妻互保是什么
2026-09-29 01:20:02
昨天接娃放学,在小区门口碰到张哥两口子拎着菜往家走,拉住我问了半天。说上周跟着朋友去听什么保险分享会,台上的人说所有两口子都该买夫妻互保,说得天花乱坠,他们掏了定金又后悔,到底这东西是个啥,值不值得买。
先搞懂,到底什么是夫妻互保?
说白了就是老公当投保人给老婆买,老婆当投保人给老公买。换着买保险,就叫夫妻互保。
大部分人说的夫妻互保,核心其实是附加了投保人豁免责任。很多人听不懂这个术语,说直白点:要是投保的那个人出了合同约定的状况,比如轻症、重症、全残或者身故,剩下没交完的保费不用再给了,被保人的保障依旧有效。
很多人不知道,不是叫“夫妻互保”就一定自带豁免。豁免是额外附加的责任,有的产品要多加保费,有的产品自带,具体怎么算,全看你选的产品条款,别听销售一句话就默认都有。
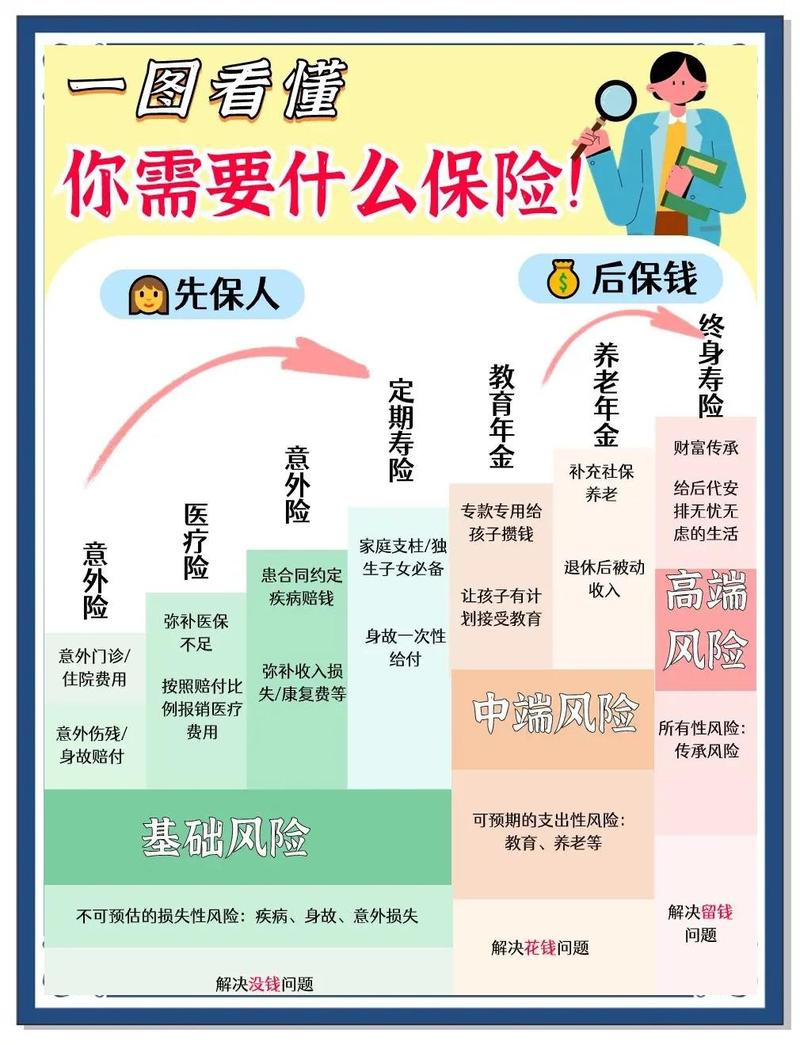 人寿保险夫妻互保投保人豁免示意图
最容易踩的三个坑,别乱跳
第一个坑,为了凑互保,硬买两份没必要的保障。我见过刚结婚的小两口,本来预算有限,只想两个人一共买100万重疾保额,结果听销售说夫妻互保好,硬分成每人50万,互相投保加豁免,预算直接超了两千多,最后只能砍保额,两个人都只买到30多万,真出事根本不够用。
第二个坑,从来没想过离婚后保单怎么办。说实话,谁结婚都不想奔着离婚去,但架不住世事难料。互保的保单,投保人是对方,要是真分开了,一方想保留自己的保障,必须去保险公司做投保人变更,把投保人改成自己,后续自己交保费。要是忘了变更,对方停了保费,保障直接就失效了,哭都没地方哭。
第三个坑,默认夫妻互保一定比单独买划算。真不是这样。算过总保费你就知道,两个人互相投保加豁免,总保费比两个人各自给自己买,往往要贵出几千块,有的甚至上万,这笔钱掏得值不值,得你自己算。
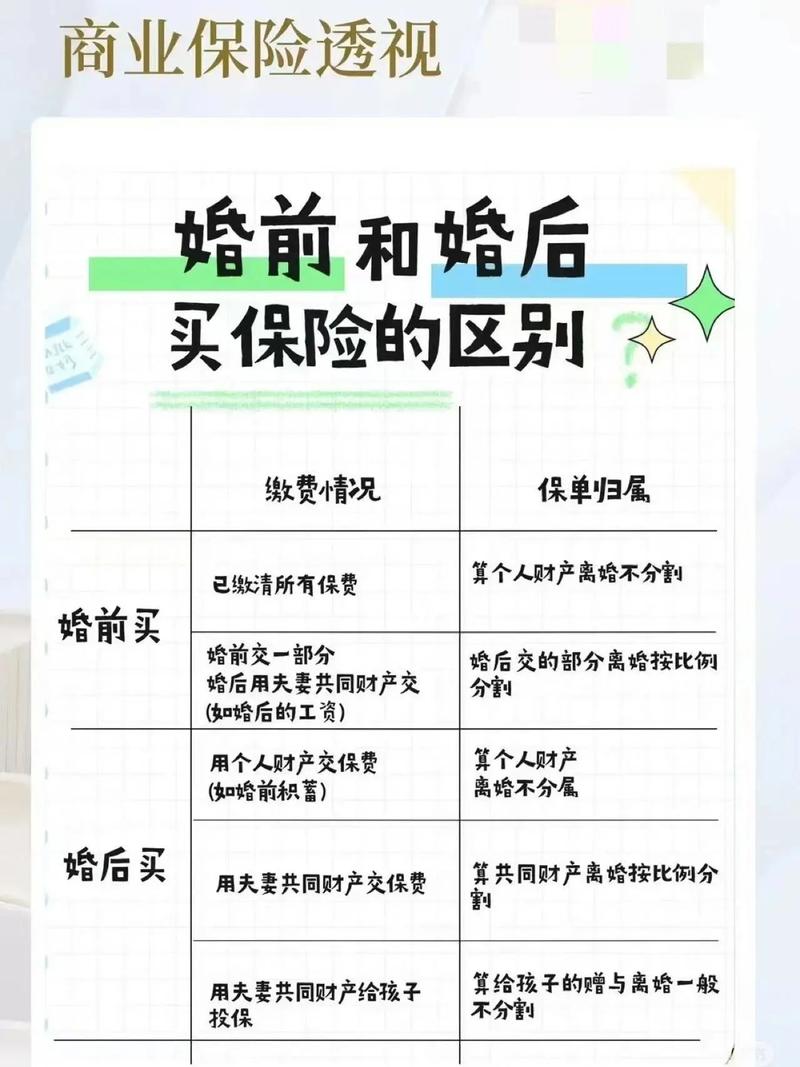 夫妻互保常见误区对比表
不过话说回来,坑是坑,不代表夫妻互保本身是坏东西。只是很多人被销售牵着走,没搞懂自己要不要就下单了。
到底要不要选夫妻互保?看这两点就行
 到底要不要选夫妻互保?看这两点就行
第一点,看你们的家庭收入结构,还有预算。比如家里主要收入来源是其中一方,另一方全职顾家或者收入很低,那确实可以考虑让收入高的一方给收入低的投保,加上投保人豁免。真要是收入高的一方出了事,剩下的保费不用交,另一半的保障还留着,这就很实用。要是两个人收入差不多,都有稳定的收入,其实谁投保都一样,要不要加豁免做互保,全看你愿不愿意多花那笔钱买个安心。
第二点,看两个人的身体状况。很多人搞错了,以为只有被保人需要健康告知,投保人豁免也需要核保啊!要是其中一方身体不好,有结节有高血压,大概率过不了投保人豁免的核保,那互保根本做不成,没必要硬凑,老老实实一个人投就好。
说实话,买保险从来就没有什么“所有人都该买的标准配置”,别人适合的,不一定适合你。多搞懂一点核心责任,别光听名字好不好听,就不会乱花钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班一起买菜的两口子,原来都在问夫妻互保是什么
文章链接:https://www.xinminbao.com/r/978.html