很多人买完医疗险,翻到条款看见”报销比例100%”,当场就松了口气。
真到住院申请理赔,报下来的钱比自己预想的少一大截,才反应过来——原来那个看着很唬人的”100%”,前面堆了好几个前提。
说实话,我身边至少三四个朋友踩过这个坑。第一次拿到理赔款的时候,对着银行流水愣了半天,转头就打投诉电话,说保险公司故意少赔钱。
等理赔专员把费用明细单一页页发过来,才发现全是自己当初看条款的时候跳过去的细节。
你看到的”报销比例”,从来不是一个孤立的数字
首先要明确一个特别容易搞混的逻辑:所有写在条款里的报销比例,核算基数永远是”符合合同约定的、扣除免赔额、减去已经从其他渠道获得补偿的剩余费用”,不是你住院总共花的所有钱。
举个常见的例子。
你这次住院总共花了2万块,合同约定免赔额1万,社保已经报了8千,剩下的1.2万里,有2千是合同明确不赔的特殊耗材费。那算报销的时候,首先要把这2千剔除,剩下1万,再扣掉1万的免赔额——等于能进入报销比例核算的基数是0。
你看,哪怕条款写着100%报销,这种情况下也拿不到理赔款。很多人算的时候上来就用总费用乘比例,不踩坑才怪。
除了核算基数,还有几个因素会直接影响最终的报销比例高低:
第一,就医渠道。大部分医疗险对公立普通部的就诊费用,会按约定的较高比例报销;如果去的是特需部、国际部,或者非合同约定的私立医疗机构,报销比例通常会下调,甚至部分费用不在保障范围内。
第二,社保结算顺序。很多产品的条款里明确写着,以有社保身份投保的被保险人,如果就诊时没有先走社保结算流程,商业医疗险的报销比例会比约定值低30%-40%。
第三,费用类别。同样是住院花的钱,社保目录内的费用、社保目录外的自费药/自费项目,很多时候是按两个不同的比例核算的,不是统一按一个数算。
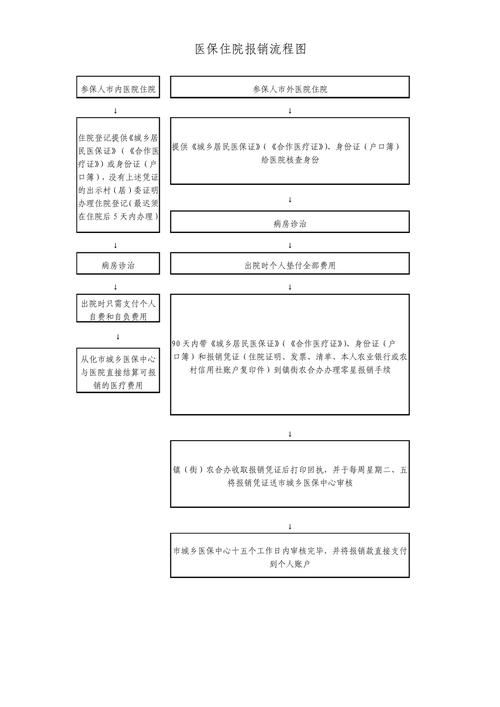
关于报销比例的3个常见误解,踩中一个就可能少拿几千块
第一个误解:只要是保障范围内的费用,就一定能按最高比例报。
不对。
合同里的最高报销比例,通常是满足所有前置条件时的最优值。如果是等待期内出险、或者属于既往症范畴的费用,哪怕在保障责任的描述里,报销比例也可能为0。这里要特别提醒,等待期、既往症的认定规则在不同产品里差异极大,没有统一标准,具体约定请以保险合同条款原文为准。
第二个误解:报销比例是写死的,投保之后永远不会变。
真不是。
你翻条款的时候会发现,很多产品的赔付比例章节,会列好几种不同场景下的比例数值:比如经社保结算后按100%赔,未经社保结算按60%赔;在二级及以上公立医院普通部就诊按100%赔,在一级医院或社区医疗机构就诊按更低比例赔。这些场景没有提前了解,真到理赔的时候很容易产生落差。
第三个误解:不管是社保内还是社保外的费用,报销比例都一样。
这是很多人踩的坑。
不少产品的条款里,对社保内费用和社保外费用的赔付比例是分开约定的:比如社保内符合要求的费用报100%,社保外的自费药、进口器材报60%。很多人当初买的时候只记住了”100%报销”,根本没注意到这个分档,等住院用了几万块的进口耗材,才发现这部分只能报六成。
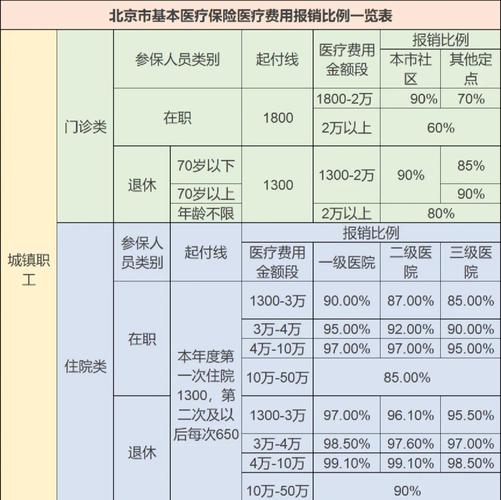
核对报销比例时,别漏看这几个容易被忽略的细节
第一,找条款里的”保险金赔付”章节,逐字读清楚有没有关于”损失补偿”的约定。简单说就是,如果你已经从社保、单位的补充医疗、其他商业保险那边报过一部分费用,剩下的部分才是商业医疗险要核算报销的基数,不能重复申请理赔拿双份。
第二,别把”报销比例”和”年度报销限额”搞混。比例是按多少百分比报,限额是一年最多能报多少钱。哪怕你买的产品比例是100%,只要年度限额是100万,超过100万的合规费用就不在赔付范围内了。
第三,留意异地就医的特殊要求。有些产品会约定,异地就医如果没有提前向保险公司报备,报销比例会打一定折扣。这个细节字特别小,夹在条款中间,十个人里有八个会跳过去不看。
很多人觉得看条款太麻烦,听销售说一句”能100%报”就直接签字投保。真到理赔的时候才发现,口头承诺的内容不算数,一切都要按合同写的来。
如果第一次申请理赔,拿到的报销金额和自己算的差很多,别着急上火。第一步先找理赔专员要完整的费用分割明细,一笔一笔对:哪些费用是不在保障范围的,哪些部分扣了免赔额,哪些是因为就医场景不符合要求降了比例。对完了如果还是有疑问,再找保险公司的官方客服核实就行。
以上内容仅为通用保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险产品的条款约定存在差异,涉及报销比例、理赔条件、免责范围的具体规则,请以保险合同原文及保险公司官方渠道的说明为准。
作者|dananjin
排版|dananjin
审核|见微