接孩子放学的时候突然想到:儿童需要寿险吗
2026-09-29 01:45:04
昨天接儿子放学,站在幼儿园门口等,听见旁边两个妈妈聊天,一个说刚给娃买了寿险,另一个瞪眼睛说小孩买寿险不是纯交智商税吗?吵得我都忍不住多听了两句。说实话,这问题我被问过不下十次了,今天就掰扯清楚。
先搞懂,儿童寿险到底保什么?
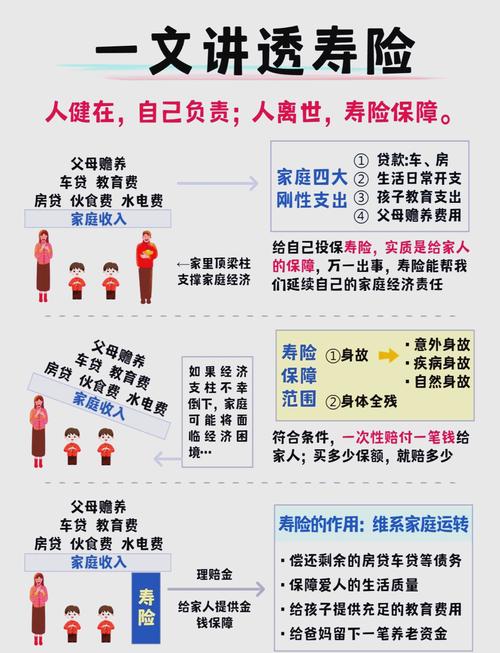 人寿寿险核心保障责任说明图
很多人其实没搞明白寿险到底管啥。寿险的核心赔付责任,是身故或者全残,说白了就是人没了或者完全丧失劳动能力,才给赔钱。
成人买寿险,逻辑特别顺:你上有老下有小,中间扛着几十年房贷,你要是出事了,一家老小的生活费、房贷谁来付?寿险赔的钱,就是帮你把这个责任扛下去。
那小孩呢?绝大多数小孩从出生到成年,都是纯纯的消费者,全家砸钱给他花,他本身不承担任何家庭经济责任啊。
哦对,很多人会把寿险和小孩的意外险、重疾险搞混,这完全是两码事。小孩的意外险保意外摔伤烫伤这些,重疾险保得了大病给一笔钱治病康复,医疗险管住院报销,这些都是实打实给娃本身用的。寿险不是,寿险赔的钱,根本不是给娃用的。
哪些特殊情况,才会考虑给娃买寿险?
开门见山说,九成以上的普通家庭,都不需要给娃买寿险。但也不是一竿子打死,真有两种特殊场景,你可以考虑。
第一种,就是娃本身已经是家庭的主要收入来源了。比如有的孩子从小做童星、童模,或者年纪轻轻就靠天赋接项目赚钱,家里房贷甚至靠他的收入来还,这种情况下,确实需要配置对应保额的寿险,防止极端情况影响家庭整体现金流。
第二种,就是家庭做长期资产规划,涉及到未成年人的资产传承。这种一般是高净值家庭会考虑,普通工薪家庭基本碰不到。
 普通家庭儿童保险配置优先级对比表
不过话说回来,就算是这两种情况,也都是按需来,不是说必须买。绝大多数我们这种天天挤地铁接娃放学,赚工资还房贷的普通家庭,真的轮不到给娃买寿险。
别踩这几个常见的坑
 别踩这几个常见的坑
第一个坑:顺序搞反,先给娃买寿险,大人自己裸奔。
我见过太多了,小两口刚生娃,手上攒了几万块,先给娃买个带寿险的返还型重疾,一年交大几千,交二十年,自己夫妻俩连个百万医疗险都没买。你想想啊,整个家庭最大的风险是什么?是赚钱的大人出事,不是娃。大人出事了,没人赚钱了,娃的保费都交不起,谈什么保障?
第二个坑:捆绑销售,把寿险绑进少儿险里面多收钱。
很多产品说“我们这个少儿险满期能返钱,还带寿险保障”,听起来特别划算,其实比不带寿险的纯保障产品贵了一倍都不止,那个寿险责任就是白送你你都用不上,平白多花那么多钱。
第三个坑:“反正便宜,买了没坏处”。
再便宜也是钱啊,一年三千和一年五千,差两千块,攒十几年给娃当大学学费不好吗?普通家庭预算就那么多,先把钱花在该花的地方不行吗?
我见过不少人,上来就给刚生娃的家庭推儿童寿险,说什么“早买便宜”,说白了,很多人自己都没搞懂寿险的逻辑,就照着话术说,坑了不少新手爸妈。
其实给娃买保障,逻辑特别简单:先把大人的保障配齐,再给娃配意外险、医疗险、少儿重疾险,这三样配齐了,预算还有富余,再考虑别的,寿险真的排到很后面去了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
接孩子放学的时候突然想到:儿童需要寿险吗
文章链接:https://www.xinminbao.com/r/979.html