前两个月去小区门口买烟,碰到以前给我拉过家具的张哥,坐在路边摊啃馒头,人瘦了一圈。
去年他还开着大货车跑长途,每个月稳稳一万五进账,老婆接孩子放学,日子说不上多好,也安安稳稳。
后来年初突发脑梗,救回来一条命,半边身子不利索,车开不了了。
到现在快一年半,没进过一分钱稳定收入。房贷、孩子高中的学费、老母亲的降压药,哪一样都不能少。
到底什么是收入损失风险?
它从来不是少发几千块奖金这种小事,是你因为意外、疾病丧失劳动能力之后,连续断流的收入,填不上固定流出的开销缺口。
很多人第一反应是,我得病了有医保报销治疗费,大不了动存款,怕什么?
可你掰着手指头算一算:治疗费是一次性或者短时间支出,那治疗结束后的康复期呢?三五年干不了活,这段时间谁给你发工资?
房贷不会因为你生病就暂停,孩子不会因为你没钱就不上学,物业费水电费,哪一样能欠?
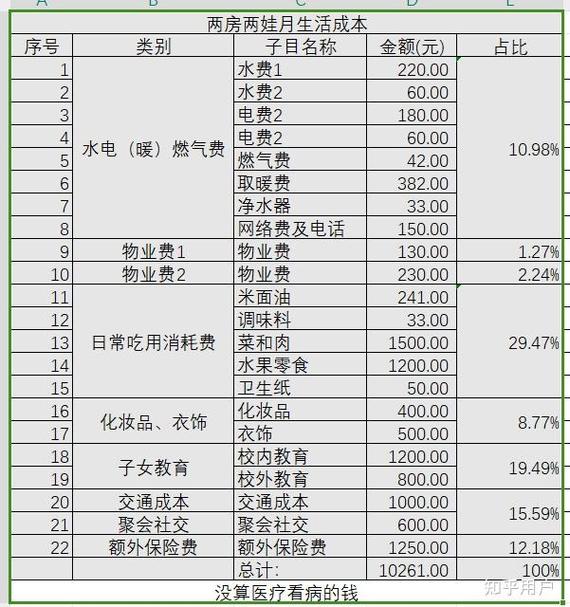
我之前帮朋友整理过家庭收支账,一个双薪家庭,夫妻两个人加起来月入两万,固定开销一万二,看起来结余还不错,只要其中一个人连续半年没收入,整个家庭的现金流直接转负,只能开始吃存款,吃不了多久就见底。
为什么大多数人都提前忽略了它?
说实话,我们普通人过日子,谁会天天咒自己出事?总觉得意外重病都是小概率事件,轮不到我头上。
就算真出事,也总想着顶一顶就过去了,亲戚凑一凑,存款咬咬牙就扛过去了。
不过话说回来,亲戚的钱能借几次?人情债比房贷还难还。存款够不够用,你真的算过吗?
就说刚才那个例子,家庭存款三十万,治病花十万,剩下二十万,每个月固定开销一万二,一年半就造完了,接下来怎么办?卖房?
还有不少年轻人,月薪一两万,全花在月供和消费上,存款连一万都没有,真要是在家躺三个月,就得靠信用卡套现过日子,越套越坑。
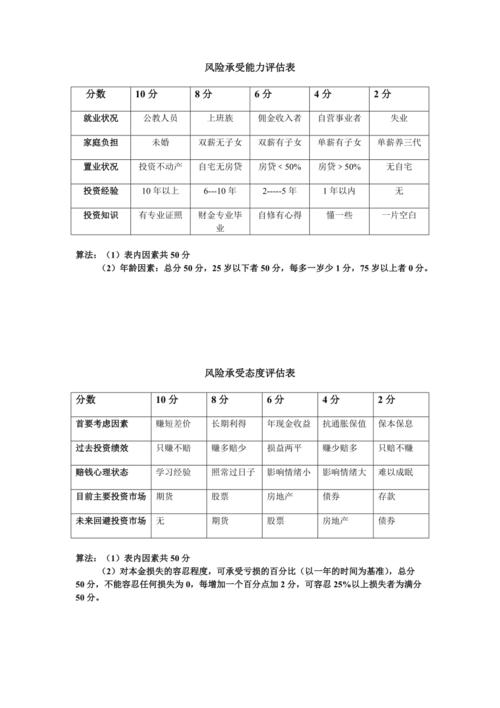
大家买保险,也多半盯着重疾的保额够不够治疗费,从来没想过要留一部分额度补收入缺口。这也是很多人买了保险,真出事了还是觉得不够用的原因。
普通人该怎么提前应对?
第一步永远是算清楚账。先把你家每个月必须花的固定开销列出来,一分都别漏。房贷车贷、社保、孩子学费、老人赡养费,加总之后,再乘以你能预期的最长失能时间,就是你需要准备的安全垫总额。
然后,先留足3-6个月的流动性备用金,放在随取随用的地方,别全拿去买房买长期理财,急用钱的时候割肉赎回,亏的都是自己的血汗钱。
如果备用金留够了,还有预算,可以考虑用保险工具转移风险。本质上,这类保险的作用,就是把未来不确定的大额收入损失,转换成每年固定的小额支出,真到你干不了活的时候,给你持续补几个月或者几年的收入,让你不用动孩子的教育金,不用卖老家的房子,不用低头到处借钱。
每个人的家庭情况不一样,收入结构不一样,需要的方案也完全不同,没有统一的标准答案,别听人说哪款好就盲目买。
你得先搞清楚自己要扛多大的缺口,再算自己能拿出多少钱配置,慢慢来不着急。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知