前阵子刷到一条同城新闻,中年男人突发心梗走了,留下刚供了五年的房贷,还有一个上小学的孩子。老婆月薪四千,撑了半年撑不住,房子被银行挂出去法拍,一家人搬去了老破小出租屋。
评论区全是唏嘘,其实这事本来有别的解法。
欠的债,会不会真的拖垮家人?
很多人都听过“人死债消”,真的是这样吗?不对。
法律上的逻辑是,只要你留下了遗产,继承人要继承遗产,就得先把你欠的债还完,剩下的才是自己的。
说白了,你住的那套欠着银行钱的房子,是你留给家人最大的资产,也是最大的债务。家人要是舍不得卖,想接着住,就得接着帮你还月供。要是还不上,银行收房拍卖是规矩,没情面可讲。
寿险怎么接住你的债务?
其实逻辑很简单。你欠多少债,买对应保额的寿险,真出事了,保险公司赔一笔钱,刚好填上债务的坑。对吧?
我听过一个真实例子,一个开社区便利店的老板,欠了几十万供货商货款,又背了一百万房贷,买了两百万保额的定期寿险,一年才两千多块。后来得癌症走了,赔的钱先把货款房贷都清了,剩下几十万留给老婆孩子,没让任何债主上门闹过。
这里要划个重点:指定了受益人的寿险赔偿金,不算被保险人的遗产,不需要用来抵偿被保险人生前的债务。
换句话说,要是你有经营类的债务,这笔钱可以完完整整留给家人吃饭上学,不会被拿来抵债。如果没指定受益人,那赔偿金会算成遗产,还是得先还债,这点差别很大,别忽略。
做债务规划买寿险,别踩这些错
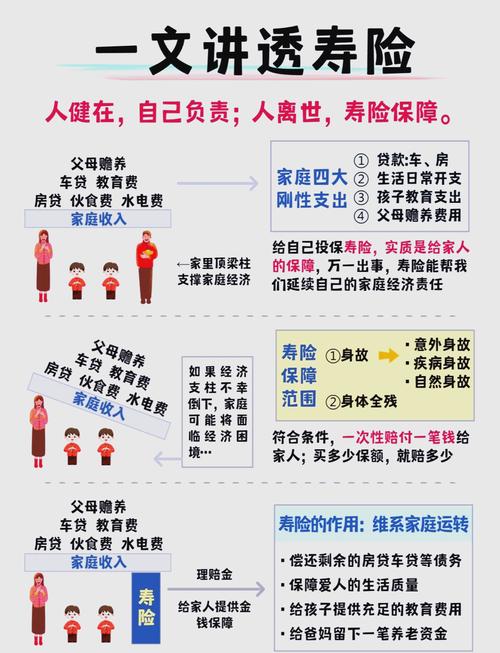
保额别乱凑。先算清楚你现在还有多少房贷没还,多少车贷,多少其他要还的钱,加起来就是打底的保额,愿意的话再加个三五年的家庭生活费,够了就好,不用盲目加保额多花冤枉钱。
一定要指定受益人。别嫌填资料麻烦,空着受益人栏,最后就会按遗产处理,该走的流程,该还的债,一样都少不了,指定了不仅理赔快,还能直接给到家人,作用差很多。
选定期还是终身?大部分普通人背的都是二三十年的房贷,保到房贷还清的年龄就够了。定期寿险价格便宜,性价比够高,适合大多数工薪家庭。要是你有其他资产规划的需求,再考虑终身寿险就好。
不过话说回来,没有人愿意天天想这种坏事。但你摸着胸口想想,你走了,房贷谁还?孩子学费谁出?年迈的父母谁养?
就是花一点小钱,把担子从家人肩上接过来,如此而已。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然