刚还完这个月房贷,银行卡余额剩三位数。你盯着手机屏幕,会不会突然愣一下?
房子砸在手里,几十年的债扛在身上,任谁都得捏一把汗。
背房贷的人,绕不开的隐形风险
现在买房,谁不是背负几十年的房贷?少则大几十万,多则大几百万,一代人的大半青春都绑在了这套房子上。
你有没有停下来想过:万一哪天,你走不动还不上了,剩下的房贷谁来扛?
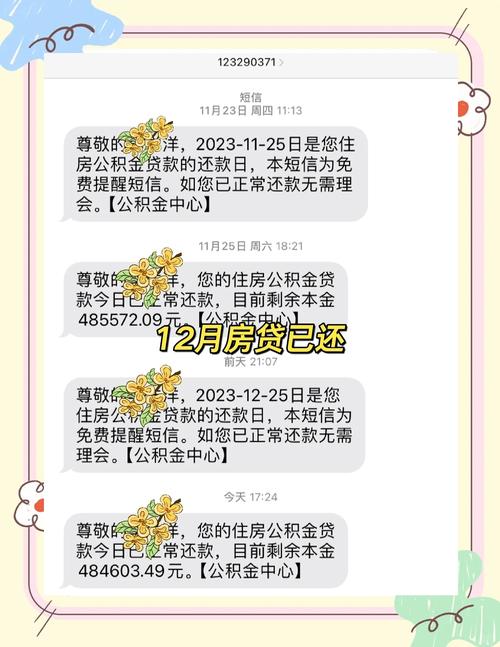
不是故意说不吉利的话,这种事儿真不是极小概率的传说。隔壁小区前两年就有个三十出头的男生,突发疾病走了,留下怀孕的老婆和两百万房贷,要不是娘家贴补,房子差点被银行收走。
本来没了顶梁柱,一家人已经天塌了,再扛不住房贷,连住的地方都没了。换谁能受得了?
说白了,我们买房子不就是想给家人个安稳窝吗?要是最后这个窝还留不住,那房贷背的意义在哪?
房贷和寿险到底怎么配才合适
寿险的作用,说白了就是身故或者全残的时候,给家人一笔钱。刚好兜住房贷这个最大的风险。对吧?
目前常见的配法,无非两种。
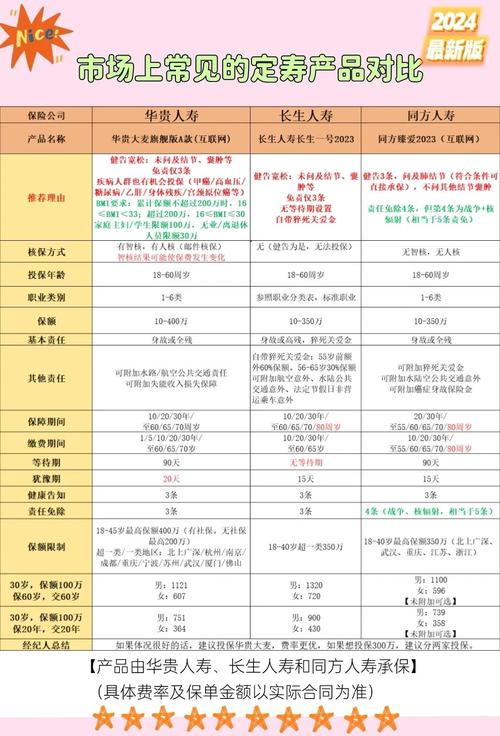
第一种,定期寿险,保额匹配剩余房贷,保到贷款结清那天。比如你现在还有200万房贷没还,还剩25年缴清,那就买200万保额,保25年。年轻人一年也就千八百块,一杯咖啡钱凑凑就出来了,压力不大,刚好兜住风险。
第二种,终身寿险。这个是保一辈子的,除了帮你结清房贷,剩下的钱还能直接留给家人当保障。当然价格比定期贵不少,适合手头余钱比较多的人,看自己需求选就行。
不过话说回来,很多人会搞混几个东西。有人说我有意外险不就够了?不对,意外险只赔意外导致的身故,生病走的不赔,寿险不管意外还是疾病都管,覆盖全多了。还有人说单位给我买了团险,够了吧?大部分团险保额也就几十万,你房贷几百万,缺口可不是一点半点,这点自己算清楚就明白。还有人说银行办贷款的时候让我买了房贷险,那个不就行了?哦,大多数房贷险保的是房屋损坏,少数带人身责任的保额也很低,跟寿险根本不是一回事,别偷换概念糊弄自己。
别踩这几个容易犯的错
第一个错,只给主贷人买,副贷人不买。很多家庭房贷只写了一个人主贷,其实要是夫妻双方都有收入,共同支撑房贷,最好两个人都配够对应的保额。万一少了一个,另一个人的收入撑不起月供,还是难。
第二个错,保额乱买。要么买太少,房贷三百万只买一百万,缺口还在,等于白买。要么买太多,明明只有两百万房贷,硬买一千万,平白多花好多钱,给自己添负担。刚好够覆盖剩余房贷就行,多出来的需求再另行调整。
第三个错,非要买返还型的。不少销售会说“没事把钱退给你,多划算”,算一算价格比消费型贵了两三倍,几十年下来利息都亏好多,普通人选消费型定期就够,把钱省下来提前还点房贷,它不香吗?
还有人说,我要是提前把房贷还完了,寿险不就白买了?哪能啊,你可以选择退掉,也可以减保额,甚至留着当给家人的保障,怎么选都行,不是死的。
说实话,我身边很多人一听到寿险就摆手,说好好的说这个干啥,太晦气。我太懂这种感受了。
可你仔细想想,你背房贷不就是为了给家人留个安稳的家吗?我们拼尽全力攒钱买房子,不就是想让他们不管发生什么,都有地方去吗?花一点小钱,把这个兜守住,没什么不好。
真出事的时候,这笔钱就是保住房子的救命钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满