体检查出小结节,才懂健康告知到底怎么填
2026-09-28 18:27:57
很多人买寿险重疾险,对着投保流程一路点下一步。看到健康告知那页,想都不想全选“否”。
我身边至少三个朋友,理赔的时候卡了壳,才拍着大腿骂自己当初太粗心。
对吧?
别瞎填!健康告知不是让你做“完美投保人”
很多人觉得,健康告知是保险公司挖的坑,就等着抓你小辫子拒赔。
其实真不是。
保险公司卖你一份几十年的合同,总不能连你身体啥情况都不问吧?这本身是公平的事儿。
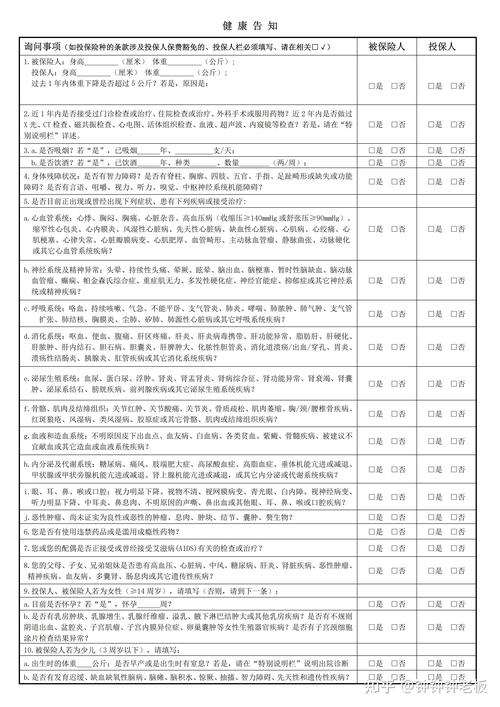 互联网保险投保健康告知问卷页面
记住一个核心原则:问什么答什么,没问的不答。
就这十个字,比啥科普都有用。
我前阵子帮一个读者看投保记录,小伙子体检查出一个3mm的甲状腺结节,医生说不用管,一年复查一次就行。他自己觉得不写心里不踏实,愣是主动写在了健康告知里,结果保险公司直接把甲状腺责任除外了。
这不纯纯给自己加戏吗?人家问卷只问了“直径超过1cm或者未明确良性的结节”,你那3mm的根本不用提啊。
当然,也不是让你蒙混过关。该说的不说,那才是真的留隐患。
踩过才知道的坑,别再跳了
第一个坑,就是瞎信“两年不可抗辩”。
不少营销号说,不管你瞒了啥,熬过两年保险公司必须赔。扯什么呢?
这法条是保护消费者的,不是给故意隐瞒开绿灯的。要是你明明查出来癌症前兆还故意瞒,两年后出险,该拒赔还是拒赔,别拿自己几十年的保障赌。
第二个坑,就是“我没拿体检报告,就不算我知道异常”。
现在体检报告都存在机构的APP里,你点进去看过,就代表你知情了。别抱着侥幸心理,说我没打印就不算。
还有人问,我在社区医院拿过几次药,保险公司查得到吗?
说实话,社保刷卡记录一拉,清清楚楚。真犯不上赌这个。
不过话说回来,也不用草木皆兵。
几年前得过一次肺炎住了一周院,早就痊愈了,健康告知没问两年内的住院,你提它干嘛?小时候摔了一跤缝了针,早就长好了,没问就不说啊。
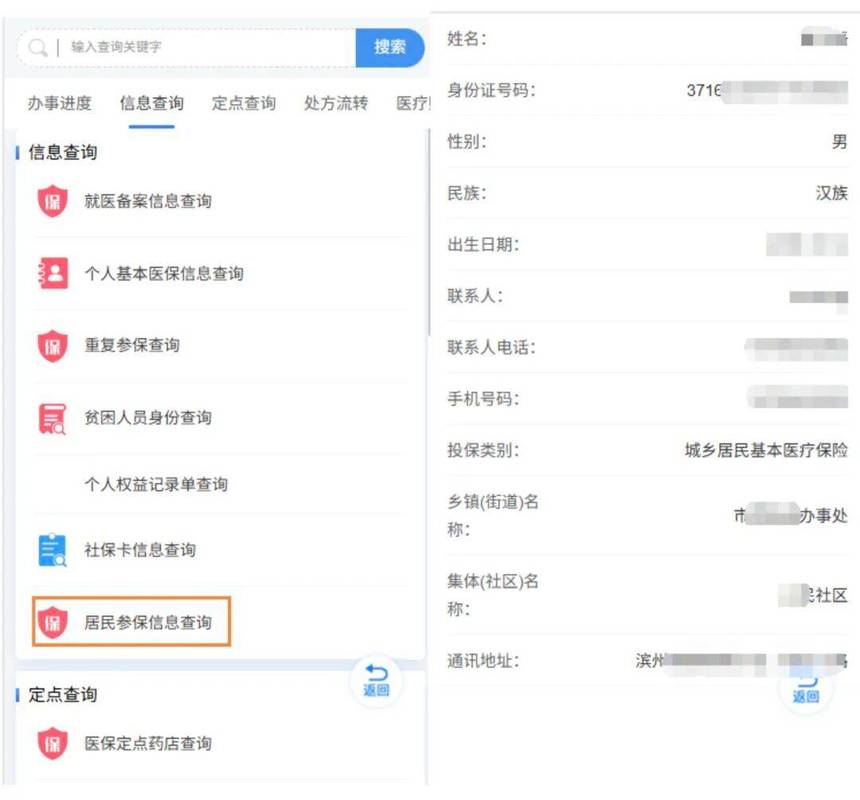 社保参保人员就医记录查询页面
真查出异常,该怎么操作
 真查出异常,该怎么操作
首先,先把你的体检报告、就医记录翻出来,对着健康告知一条一条勾。没问到的异常,直接跳过,不用多想。
如果确实问到了你的异常,也别直接放弃投保。
先整理好最近半年的复查报告,走人工核保就行。很多结节、血压异常,只要控制得好,要么正常承保,要么顶多加费或者除外部分责任,总比裸奔强啊。
还有人问,我都投保大半年了,才想起当初漏说了一个小异常,怎么办?
别慌。要是那个异常确实是健康告知问到了的,赶紧找保险公司做补充告知。大不了就是解除合同退你现金价值,总比你交了二三十年保费,最后出事拿不到赔偿强。
要是那个异常很小,根本没在问询范围内,那你慌啥,该干嘛干嘛去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出小结节,才懂健康告知到底怎么填
文章链接:https://www.xinminbao.com/r/963.html