下班算家庭账单,才发现我家的人寿保费多交了两千
2026-09-28 13:37:47
上周帮发小整理家庭保单,翻到她五年前买的一份终身人寿险。30岁女性,保额50万,交20年,每年快八千。
我翻了翻同类型的常规产品,同款保额同款保障责任,大多每年五千多就能拿下。
她盯着表格愣了三分钟,说当年卖保险的亲戚说“保费贵点保障稳”,她没多想就买了。合着五年下来,平白多交了小一万。
同一个保额,保费为啥能差出一个月工资?
很多人买人寿险,第一反应就是找大牌子,觉得贵肯定有贵的道理。
其实把保费拆解开看,核心就两部分,纯保费和附加保费。
纯保费是保险公司拿来做理赔准备金的钱,是按照统一的生命表、预定利率算出来的,同年龄同保额,差不了多少。
真的差价,大多出在附加保费上。
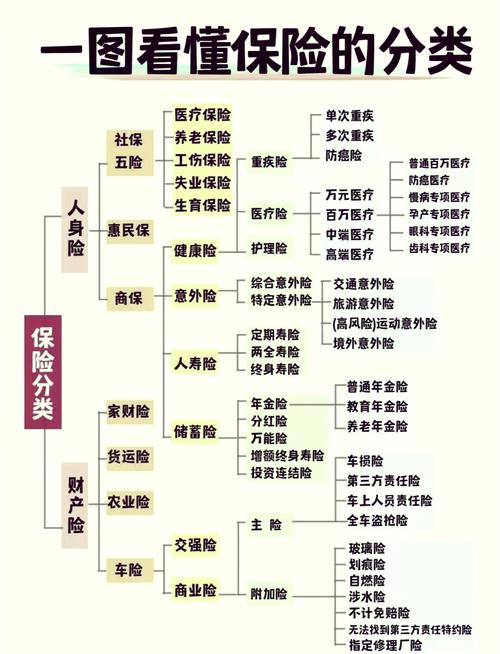 人寿保费结构分解示意图
附加保费是什么?就是保险公司所有的运营开销:门店租金、品牌广告费、代理人佣金、公司利润,全都加在这部分里。
举个最简单的例子,同样的保障,一家年年投电梯广告的公司,和一家没怎么打广告的公司,保费就是能差出两成。说白了,你多花的钱,就是帮人家分摊了营销成本。
说实话,很多人买保险绕不开这个坑,认牌子不认条款,稀里糊涂就多交了钱。
年龄差一岁,保费真的差很多吗?
前阵子有个粉丝找我,说赶在30岁生日前熬夜对比产品,就为了少交点保费,问我值不值。
其实这个事,得算明白账。
人寿保费的定价,和年龄直接挂钩,年龄越大,死亡率越高,纯保费自然就越贵。
就拿定期寿险举例子,30岁男性买100万保额,保到60岁交20年,比29岁的时候买,每年大概贵150块左右。看着不多,20年交下来就是3000块。
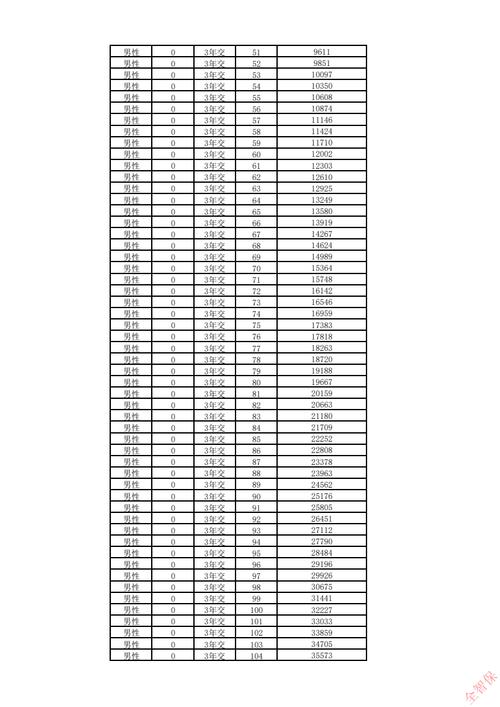 不同年龄定期人寿保费变化对比表
不过话说回来,也没必要为了差一岁,就急着乱下单。真差不了几千块,反倒你要是赶时间,没看清条款,没做好健康告知,日后真出了问题,麻烦比这几千块大得多。
早买一年,还早一年有保障,对吧?万一等待期过了出事,反倒赚了。所以别为了这点差价焦虑,该买的时候就买,别拖。
选对交费方式,也能省几千保费
 选对交费方式,也能省几千保费
很多人买保险的时候,会纠结,到底是一次性交清,还是分期交?哪个更划算?
从总保费来看,一次性交清(也就是趸交)的总保费肯定比分期交低,因为分期交保险公司会算利息,总费用自然高一点。
但我劝大部分普通人,别选趸交。
为什么?
第一,大部分人拿不出一大笔闲钱一次性砸进去,占用了现金流,万一急用钱拿不出来,得不偿失。
第二,很多人寿保险都带保费豁免责任,万一你在交费期间得了约定的疾病或者出事,剩下的保费不用交了,保障还继续有效。你要是一次性交清,这个福利直接用不上,这不亏吗?
那交费期选多长合适?
能拉多长就拉多长。能选30年就别选20年,交费期越长,每年交的保费越少,压力越小,也越容易触发豁免,相当于把风险转嫁给了保险公司。
当然,要是你手头闲钱实在多,就想一次性了结,不想年年记着交保费,那选趸交也没问题,看自己的情况。
最后,很多人会问,那是不是保费越低越好?
当然不是。
你得先看保障责任对不对,保额够不够,你的身体情况能不能过健康告知,最后再比保费。别为了省几百块,买了一份免责条款一大堆,保额不够覆盖需求的产品,真出事用不上,省那点钱有什么用?
说白了,保费就是你买这份保障的标价,你得知道钱花在了哪里,别稀里糊涂当冤大头,也别一味只盯着低价捡漏,适合自己的预算,匹配自己的需求,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班算家庭账单,才发现我家的人寿保费多交了两千
文章链接:https://www.xinminbao.com/r/952.html