前阵子跟好久没见的发小喝茶,她掏出手机翻出一张折得皱巴巴的保险计划书,戳着屏幕问我这个东西能不能碰。
就是分红型寿险。
我问她为什么想买,她说自己今年四十多,孩子刚上大学,手里攒了几十万闲钱,放银行利率越来越低,买股票又怕套牢,就想找个能放十几年,最后稳稳给孩子留着的东西。身边好几个朋友都买了,说还能分红,比存银行划算。
什么人会主动问起分红型寿险?
说实话,我接触到问这类产品的,几乎都是同一个画像。
年龄大概在35到55岁之间,家庭稳定,房贷还得差不多了,基础保障也买了一些,手里有一笔长期不用的闲钱,目标很明确:就是要把钱留给下一代,顺便对抗点通胀,不想冒大风险。
既怕放着贬值,又怕投进去亏没了,才会盯上这种带保障还带分红的产品。
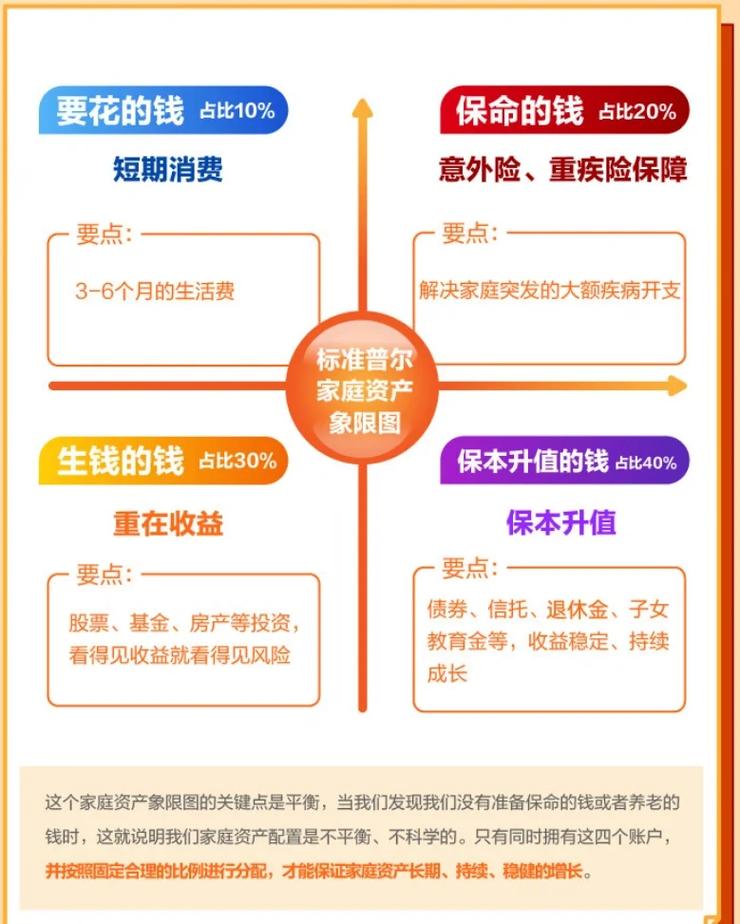
分红型寿险的“分”,到底分的是什么?
很多人听销售讲完,只记住了“每年分红,利滚利,最后拿一大笔”,压根没搞懂分红哪来的。
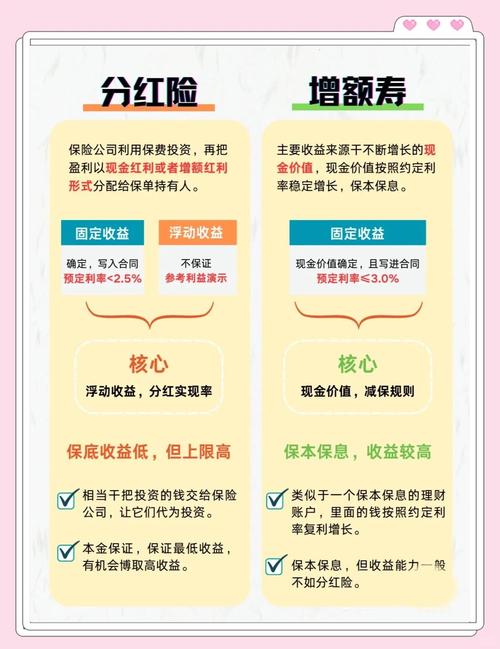
说直白点,你买分红型寿险,交的保费会分成两部分,一部分用来做你的寿险保障,就是身故之后给受益人的那笔钱,另一部分会拿去参与保险公司这个产品的盈余分配。
这里必须说清楚:分红是完全不确定的。可能多,可能少,也可能一分钱都没有。完全看保险公司这款产品实际的经营情况,合同里不会给你保证分红数字。
市面上分红主要分两种,一种叫现金分红,分给你的红可以直接取出来,也可以留着复利生息;另一种叫增额分红,分红直接加到你的寿险保额里,要等身故的时候才能一起拿出来。就这么简单,没有那么多玄乎的概念。
动心之前,先想明白这三件事
第一件,你有没有把基础保障做足?
我见过不少人,自己还没买够百万医疗和重疾险,就先把钱砸进分红型寿险里,真得了病急用钱,取不出来,退保还要亏本金,想想都懊恼。分红型寿险是理财+传承,不是救命的钱,先把救命的保障配齐,剩下来的闲钱再考虑它。
第二件,这笔钱你真的能放十几年不动吗?
分红型寿险前期现金价值很低,就是说你前五年十年退保,拿回来的钱远远少于你交的保费。要是你这笔钱再过五六年就要用来换房、给孩子结婚,那千万别碰。放不住,亏的是你自己。
第三件,别对收益有太高指望。
不过话说回来,它本来就不是让你赚快钱的工具。你要是指望它比基金收益率还高,那肯定会失望。它的核心优势是长期稳定,帮你把钱锁定下来,传承给下一代,分红只是额外的增值,不是主要目的。
身边经常有人问,分红型寿险是不是坑?
哪有什么绝对的坑,只有适不适合。你拿它当高收益理财,那它大概率让你失望;你拿它放一笔闲钱,十几年后给孩子留个保障,那它就是个可选的工具。对吧?
很多人怕被坑,无非是听销售夸大了收益,没搞清楚规则就买单,最后落差太大。自己先想清楚需求,再看合不合用,比什么都重要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知