35岁攒养老钱才搞懂:增额终身寿险到底适合谁
2026-09-28 10:54:58
前阵子帮发小整理攒钱规划。她拍着大腿喊,当年差点脑子一热买了错的。
身边问增额终身寿的人越来越多。有人说它是闭眼入的好东西,有人说全是坑碰都不能碰。两边说的都对,也都不对。
它不是用来赚快钱的
很多人一上来就问,买这个一年能赚几个点?比存银行高多少?
说实话,拿它跟活期存款比短期收益,跟股票基金比涨幅,本来就找错了方向。
增额终身寿本质是人寿保险,它的核心是锁定长期的增值比例,合同写清楚每年现金价值涨多少,不会跟着市场利率往下掉。
你存个三五年就取,那增值的效果根本没出来,搞不好连本金都拿不全。它是给你放十几二十年,甚至几十年攒确定钱用的。
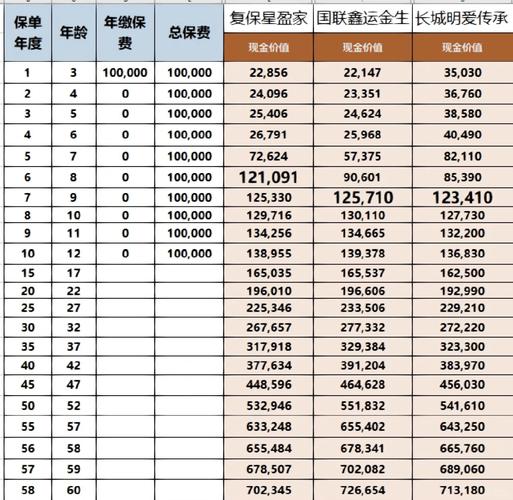 增额终身寿险年度现金价值演示表
举个例子,你30岁放进去一笔十年不用的闲钱,到你60岁要养老的时候取,每年的增值比例一直是合同写好的,不会因为后来市场利率走低就跟着缩水。这才是它的用处,不是赚快钱,是锁长期。
不是所有人都适合碰
我见过刚工作两年,手里只有五万块应急储备,就要拿出三万买增额寿的。也见过欠着消费贷,想靠买它『翻盘』的。这都错得离谱。
先给你捋明白,什么样的人可以考虑:
第一,你已经配齐了刚需的保障,比如医疗险意外险重疾险都买够了,不会哪天出事要急用钱变现保单。
第二,你手里这笔钱,确定至少五六年,最好十年以上不用动。用来攒孩子的教育金,攒自己的养老金,或者就是放一笔以后确定要用的闲钱。
第三,你本来就讨厌风险,就想找个地方放一笔确定能拿到的钱,不想跟着市场涨涨跌跌闹心。
占不住以上任意一条?别碰。对吧?
 长期储蓄工具增值对比图
哦对,还有人说我要拿它当传承用,那也合适,但前提也是你不用这笔钱,能放着给后面的人。
不过话说回来,真不是什么人都必须买。你有其他稳当的长期放钱的地方,完全没必要硬凑。
多数坑不在产品本身,在选择
 多数坑不在产品本身,在选择
很多人买完后悔,不是增额终身寿本身不好,是选的时候踩了坑。
说两个最常见的。
第一个,只看irr不看规则。不少人选产品只比哪个irr高,高零点几个百分点就选那个,却没看减保规则。很多产品口头说能灵活减保,合同里根本没写清楚,以后真要取钱,限制一大堆。记住,减保、退保的规则一定要写进合同,才作数。
第二个,跟风抢「停售」。每次有产品停售,一堆人跟着冲,根本不管自己需不需要,钱能不能放得住。停售只是产品调整,不是说错过就没了,别被这种话术赶着下单。
还有,别听人说「买了能随时取钱」就真信。前期现金价值低,头一两年取肯定亏,这个不管哪家都一样,别信什么「存了就能取」的说法。
你要是真感兴趣,先摸清楚自己的需求,拿好合同一条一条看,别光听别人说。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
35岁攒养老钱才搞懂:增额终身寿险到底适合谁
文章链接:https://www.xinminbao.com/r/946.html