选寿险绕不开的保障期限,我见过太多人选错了
2026-09-16 18:31:47
前几天帮发小捋已经买好的保单,翻到她28岁买的那份定期寿险,保障期限写着保至60周岁。当年业务员跟她说“老了就不需要寿险了,买短点便宜”,她那时候刚买房手头紧,想都没想就签字了。
现在她35岁,上有两个快七十的老人,下有刚上小学的儿子,房贷还有25年才结清。盯着保单那行字,半天说不出话。
为什么有人说保终身,有人说保到退休?
其实本质没有对错,只是核心需求不一样。
寿险的作用说穿了很简单——你走了,给家人留一笔钱,把你没还清的债还了,把没养大的孩子养大,把没照顾完的老人送走。
如果是刚工作没几年,背了几十年房贷,手上预算确实有限,那选保到60岁或者70岁,刚好覆盖房贷期限,等孩子也成年了,每年交的钱也少,压力小很多,没毛病啊。
预算够的话,保终身不好吗?当然好。毕竟,谁也说不准意外和明天哪个先来。
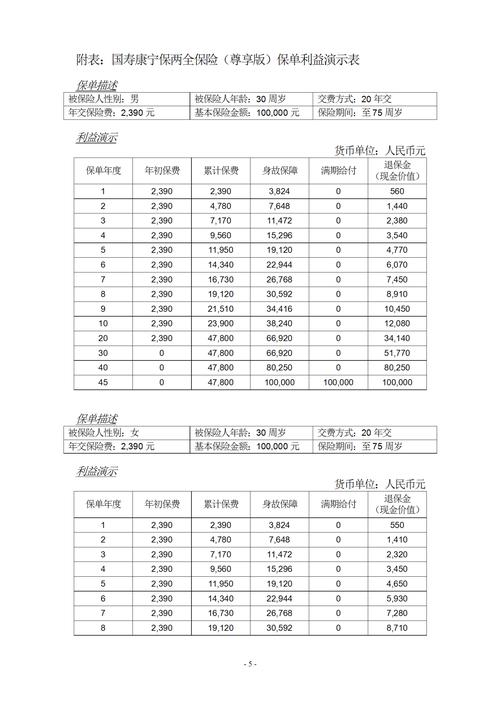 人寿保险不同保障期限责任对比表
我前两年碰过一个用户,40岁的时候买了保到60岁的寿险,58岁查出来晚期癌症,撑了两年走的,刚好过了保障期限一天,一分钱没赔。
说实话,听到这个事的时候,我也挺唏嘘的。不过话说回来,他当年刚下岗,重新找工作手头紧,只买得起保到60岁的,也不能说当年的选择就是错的,只能说后来生活稳定了,忘了及时加保而已。
那些藏在保障期限里的隐形误区
第一个误区:“年纪大了不需要寿险”。
这话听得太多了吧?说孩子都长大了,房贷也还完了,留钱给谁啊?可你换个角度想想,如果你走得早,剩下老伴一个人,要不要留点傍身的养老钱?不是所有人退休都能拿高额养老金的,大半辈子攒的钱都给孩子买房了,老伴剩下的日子,有点余钱总不是坏事。
第二个误区:保障期限越长,价格越贵,所以选短的就对了。
价格确实会跟着期限涨,但也没有涨得那么离谱,而且不一定非要二选一啊。你可以先买一份短期限的高保额,覆盖房贷和孩子抚养期,再添一份低保额的终身,不管什么时候走都能给家人留一笔,这不比硬选一种香?
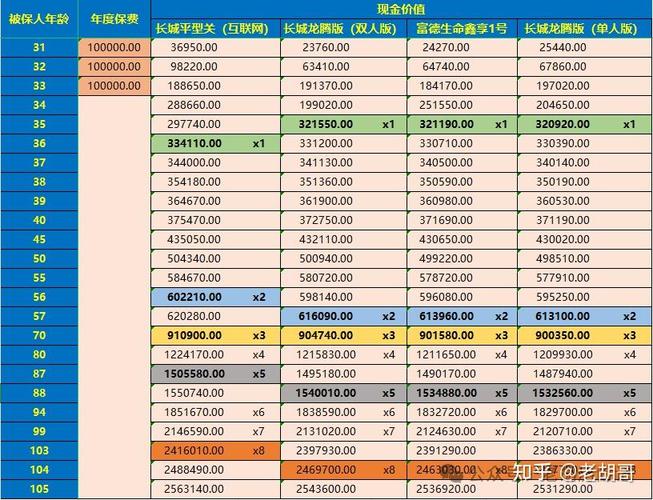 30岁成年人不同保障期限寿险年交价格对比
第三个误区:保额不够,凑期限就行。
很多人预算有限,想买保终身,就硬生生把保额从100万砍到30万,说好歹是保终身的。这种操作真的亏。100万保到70岁,都比30万保终身有用,真出事了,保额不够,哪怕赔了钱,也不够还房贷的,要那个长期限有什么用?选寿险的优先级永远是:先保额,再期限,最后谈价格,这个顺序别乱。
普通人选保障期限,其实没那么多弯弯绕
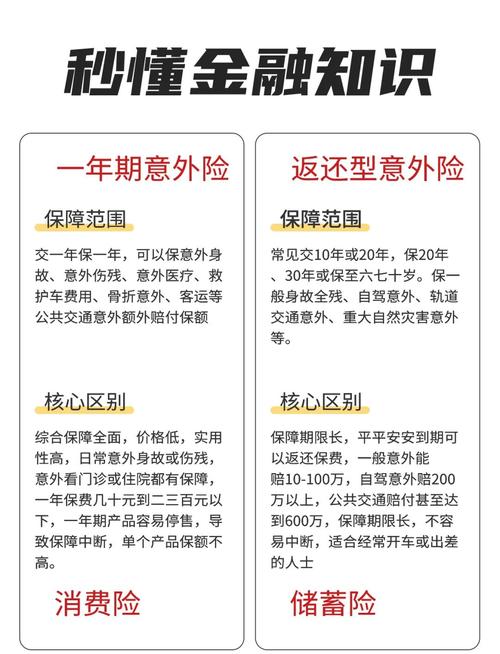 普通人选保障期限,其实没那么多弯弯绕
第一步,先算清楚你家未来的责任年限。房贷还有20年,孩子还要15年才大学毕业,那保障期限就往最长的那个责任靠,选30年或者保到70岁,刚好把最重的压力阶段盖住。
第二步,摸清楚口袋里的预算。一年拿不出几千块买寿险,那就优先把保额做足,期限稍微短一点没关系,总比保额不够强。预算宽松,直接上终身,一劳永逸,省得日后忘了加保,也省得年龄大了身体出问题,想买都买不了。
我自己选的就是搭配着来,八成保额保到70岁,覆盖房贷和孩子成年前的责任,剩下两成买了终身,不管什么时候走,都能给我老婆留一笔钱,不用看任何人脸色。也不是说我多未雨绸缪,就是求个心里踏实罢了。
哪有什么标准答案啊,适合自己的就是对的。别听别人瞎忽悠,什么选A就是聪明选B就是傻,都是站着说话不腰疼。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
选寿险绕不开的保障期限,我见过太多人选错了
文章链接:https://www.xinminbao.com/r/308.html