上周三凌晨一点,手机震个不停。拿起来看,是好久没联系的初中同学,发了整整三分钟的语音,哭到话都说不清。
她老公才35岁,加班的时候突发主动脉夹层,人没救回来。留下两个娃,大的上二年级,小的刚上幼儿园,还有两百多万的房贷没还。
她哭着说,当初说要买保险,她嫌不吉利拦着,没想到……
话没说完,又哭断了。
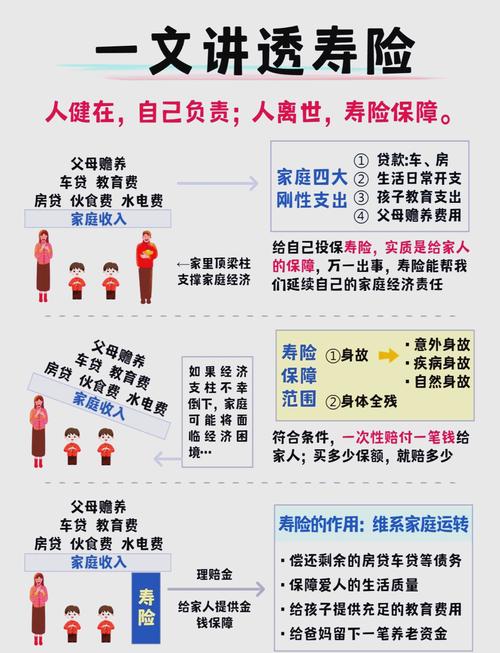
为什么最先要给家庭经济支柱买寿险?
说实话,我接触过太多买保险的家庭,顺序全错。
给刚出生的娃买齐了重疾、教育金、医疗险,给退休的爸妈买了养老和防癌,唯独顶梁柱,就只有公司送的几万块团险,就觉得没事了。
你掰着手指头算一算,家里谁出事对整个经济的冲击最大?
小孩哪怕生病,花的是医疗费,家里收入不会断。老人出事,退休了也没有那么多未完成的责任。
顶梁柱倒了呢?每个月的月供谁来付?孩子未来十几年的学费找谁要?双方老人的赡养费哪里出?
之前认识一对年轻夫妻,老婆全职带娃,老公做互联网运营,每个月到手两万八,房贷每个月一万八。老婆给自己买了四千多的重疾,给娃买了六千多的教育金,老公的保险,就只花两百块买了个意外险,寿险提都没提。
我问她就不担心吗?她笑着说,哪那么巧。
是啊,谁都觉得意外不会落到自己头上。可真落到头上,就是灭顶之灾。
很多人对寿险的误解,其实挺深的
第一个误解,就是觉得寿险不吉利,是给死人买的,谈都不想谈。
可你仔细想想,寿险赚的那点钱,能换得回人吗?换不回的。它换的是,你走了之后,你爱的人不用跟着你一起走。不用把刚住了两年的房子卖掉还债,不用让小孩辍学打工,不用让七八十岁的老人还要出去捡废品赚钱。
它是你给家人留的最后一份底气啊。
第二个误解,就是觉得我有社保有团险,足够了,不用再买。
社保的身故待遇,就是一点丧葬费和抚恤金,几万块顶天了。团险呢?额度大多也就几十万,你换工作就断了,真出事根本不够填房贷的窟窿。
第三个误解,就是只有赚钱多的男人才是经济支柱,我不赚钱不用买。
不对啊。现在大多家庭都是双收入,哪怕你每个月只赚五千,那也是固定收入,你没了,家里少了这笔钱,开支不会少啊。就算你是全职在家带娃,你走了,家里不得请保姆吗?请保姆一个月不得大几千?这也是刚性支出啊。
只要你对这个家有责任,你就是经济支柱,都需要考虑。
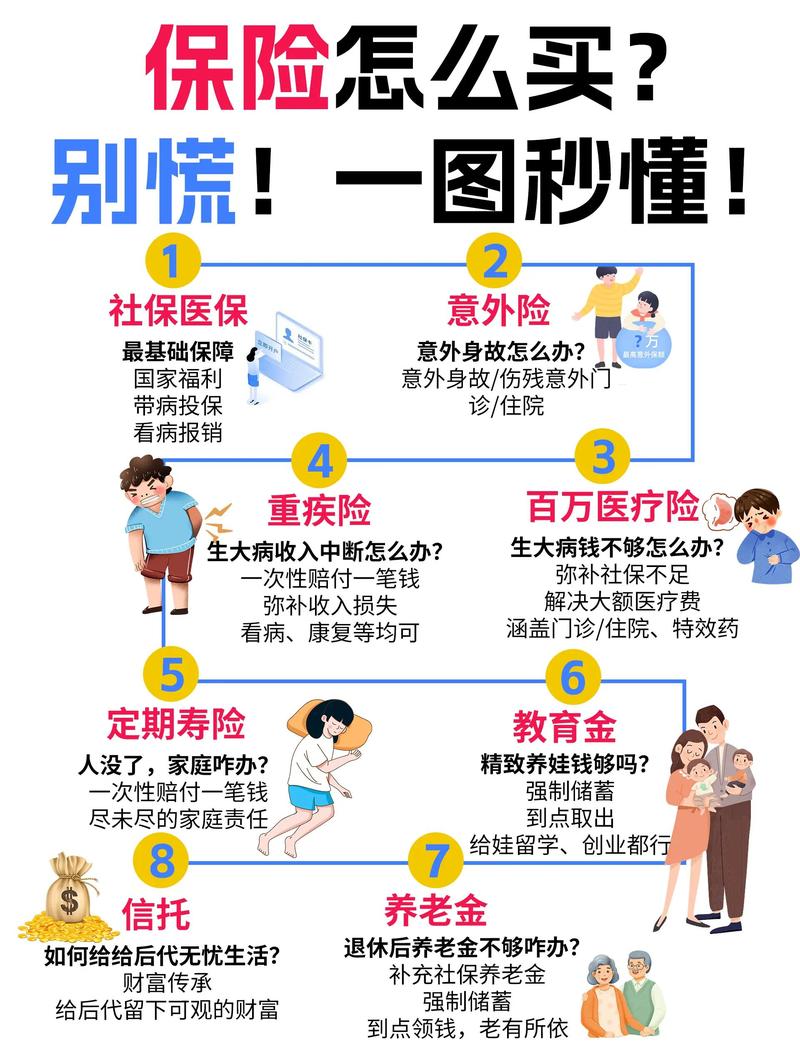
普通人选寿险,记着这几点就够了
第一个,先把保额算清楚。不用算得太精确,大概数就行:把剩下的房贷车贷加起来,加上孩子未来要花的学费,加上老人要花的赡养费,减去家里存的活期存款,出来的数就是你需要的保额。
一般来说,大城市一百到三百万,小城市五十到一百万,差不多够大部分家庭用了。
第二个,选保障期限别纠结。很多人上来就要保终身,其实没必要。大部分人的家庭责任,到退休也就差不多结束了:房贷还完了,孩子也工作自立了,老人也……就算了。预算有限的话,先保到60岁或者65岁,一年才几百块,就能买一百万保额,性价比很高。预算够了,再补终身的也不迟。
第三个,健康告知别乱填。问到你的身体情况,如实说就行,没问到的不用主动说。别为了讨好想多写,反而给自己挖坑。而且寿险的健康告知大多比重疾险宽松很多,不少有三高、糖尿病的朋友都能正常买,不用太担心。
不过话说回来,寿险真的是整个保险配置里,最便宜也最实在的一个险种。几百块钱换一百万的保障,换二三十年的踏实,怎么算都不亏。
你每天喝一杯咖啡都要三十块,一年下来也一千多了,换个安心,不好吗?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐